据证券之星公开数据整理,近期浩物股份(000757)发布2026年中报。截至本报告期末,公司营业总收入10.08亿元,同比下降30.81%,归母净利润1870.07万元,同比下降38.55%。按单季度数据看,第二季度营业总收入5.0亿元,同比下降35.17%,第二季度归母净利润1042.42万元,同比下降53.15%。本报告期浩物股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达32.38%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率14.89%,同比增18.45%,净利率1.85%,同比减11.19%,销售费用、管理费用、财务费用总计1.12亿元,三费占营收比11.09%,同比增32.38%,每股净资产3.02元,同比增2.03%,每股经营性现金流0.31元,同比减16.82%,每股收益0.04元,同比减37.85%
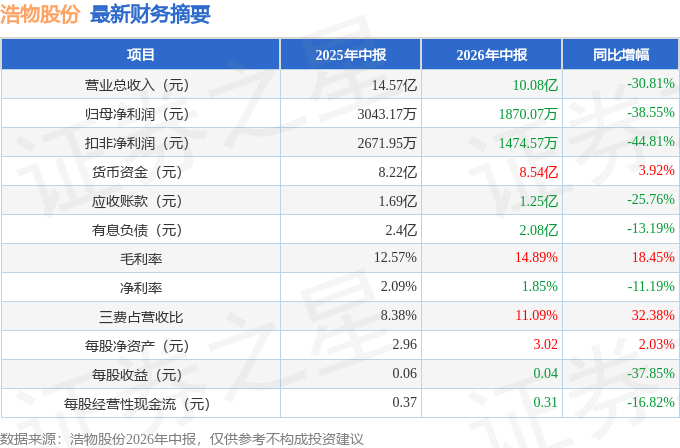
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为2.86%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为1.71%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.62%,中位投资回报较弱,其中最惨年份2023年的ROIC为-5.48%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报29份,亏损年份8次,如无借壳上市等因素,价投一般不看这类公司。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市29年以来,累计融资总额18.72亿元,累计分红总额1219.34万元,分红融资比为0.01。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/5.6%,净经营利润分别为-1.25亿/-2001.68万/4774.67万元,净经营资产分别为12.18亿/8.6亿/8.49亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.2/0.14/0.11,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为7.89亿/4.94亿/3.19亿元,营收分别为38.54亿/35.95亿/27.93亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(应收账款/利润已达262.79%)
本文数据来源于浩物股份2026年中报,仅供参考不构成投资建议。
精彩评论