中邮证券有限责任公司陈基赟,刘卓近期对联德股份进行研究并发布了研究报告《产能有序扩张,新兴赛道稳步突破》,给予联德股份买入评级。
联德股份(605060) 事件描述 公司发布2026年半年报,实现营收7.31亿元,同增24.57%;实现归母净利润1.39亿元,同增27.60%;实现扣非归母净利润1.37亿元,同增28.46%。其中,单Q2公司实现营收3.94亿元,同增26.47%;实现归母净利润0.77亿元,同增22.12%;实现扣非归母净利润0.76亿元,同增22.90%。 事件点评 海外业务稳步增长,全球化布局持续推进。2026H1,公司海外主营业务收入3.78亿元,同增28%,海外收入增速快于整体收入增速。公司持续深化和全球头部客户的战略合作关系,北美、欧洲等重点市场订单交付顺畅,在全球高端装备供应链的卡位优势持续强化。 毛利率同比提升,费用率受财务费用影响有所增长。2026H1公司毛利率同增1.22pct至38.06%。费用率方面,2026H1公司期间费用率同增0.63pct至14.5%,其中销售费用率同增0.02pct至1.01%,管理费用率同减0.55pct至6.82%,财务费用率同增2.27pct至1.24%,研发费用率同减1.11pct至5.43%。 发动机业务进展顺利,新兴赛道稳步突破。2026H1,公司重点推进大马力发动机业务拓展,内燃机、燃气轮机两类产品均实现较快增长,客户开拓取得积极进展,已进入多家全球头部客户供应链体系。依托"铸造+机械加工"全工序一体化能力,公司在大马力发动机核心结构件领域的技术水平与批量交付能力逐步获得客户认可,产品配套数据中心电源、燃气电站、分布式发电等下游场景。 产能有序扩张,墨西哥工厂进展顺利。截至2026年6月30日,公司年铸造能力达12万吨。国内生产方面,明德工厂持续推进产能爬坡,生产效率与产能利用率稳步提升;同时,年度计划新增的关键生产设备正加快落地,各生产基地新增关键生产设备20台/套,国内产能基础进一步夯实。海外产能方面,墨西哥工厂进展顺利,国内外产能协同的格局初步形成,公司整体供应能力与抗风险能力有所提升。 盈利预测与估值 预计公司2026-2028年营收分别为16.46、23.46、30.15亿元,同比增速分别为31.26%、42.49%、28.50%;归母净利润分别为3.19、5.04、6.81亿元,同比增速分别为40.28%、57.64%、35.22%。公司2026-2028年业绩对应PE估值分别为32.00、20.30、15.01,维持“买入”评级。 风险提示 海外市场开拓不及预期风险;新产品开发不及预期风险。
最新盈利预测明细如下:
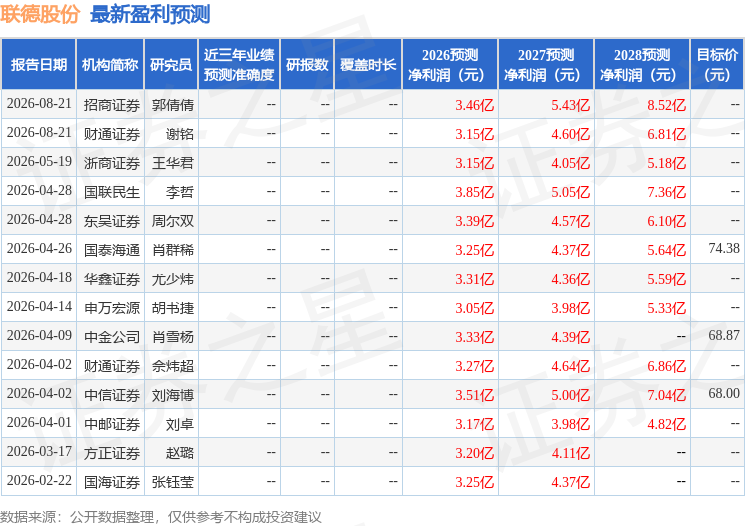
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。
精彩评论