

本末科技IPO!
出品 | 美港探案
作者 | 探长
资本市场对机器人赛道的热情,已经不需要任何修饰词。
2026年前五个月,国内具身智能赛道共完成437起融资,融资规模约489亿元,融资体量已追上2025年全年。
2026年6月29日,港交所披露,以直驱技术为核心能力的机器人技术企业本末科技通过港交所主板上市聆讯,独家保荐人为中信证券(香港)。
本末科技脱胎于香港科技大学3126实验室,有着纯正的科创基因。融资的股东名册阵容也是顶级的,松山湖机器人研究院、联想系三支基金(联想创投、联想之星、君联资本)、商汤旗下的北京成琨、地平线关联的南京创熠、北京国资等,横跨了明星投资机构+国资+产业资本。
今年港股IPO火爆,本末科技这家机器人技术公司质地如何?
我一直觉得,看一家机器人公司的质地,不能只看它站在哪个概念上,关键要看它解决了产业链里哪一个关键矛盾。
前瞻来看,本末科技是众多机器人IPO里值得多看的稀缺玩家。
逻辑不到三十个字:
机器人需求激增+三大技术支柱协同效应,从而推动机器人量价齐升。
说实话,机器人从演示走向真实场景,最后一定会回到几个朴素指标:能不能稳定运行,噪音够不够低,寿命够不够长,维护成本能不能降下来。
一、机器人从系统约束出发的代际替换:直驱路径的确立
首先,理解本末科技的选择,必须先回到机器人关节的技术原点。
传统机器人关节的动力系统,遵循一个基本公式:电机+减速器。
减速器的任务是把电机的高速低扭矩输出,转换成低速高扭矩,让关节有足够的力气去完成动作。谐波减速器、RV减速器,就是这个环节的核心角色。
但这个架构存在一个内在矛盾。
减速器本质上是精密机械件——有体积、有噪音、柔轮会疲劳、存在机械背隙。它承担着最关键的力传递任务,却也是系统里最容易出问题的那一环。
重要,但天生带着容易磨损的特性。
多数玩家是在原有框架里优化,而本末科技的路线更前瞻:能不能减少中间传动环节,让电机更直接地驱动负载?
这就是直驱。
不借助减速器,直接提升电机自身的扭矩密度来输出动力。相当于造一个不需要半月板、依靠肌肉和神经直接驱动的关节。一旦实现,优势是结构性的:零机械背隙,控制精度直接提升;没有齿轮的物理磨损,寿命显著延长;去掉齿轮啮合环节,噪音和摩擦发热问题同步改善。
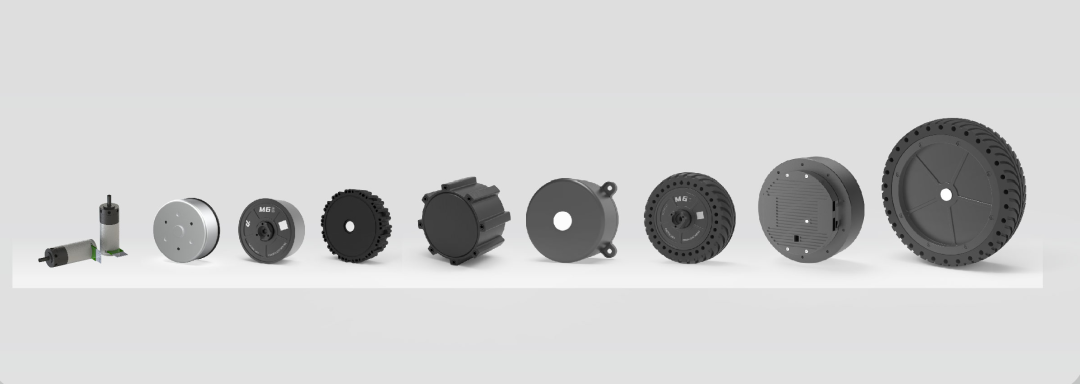
弗若斯特沙利文数据显示,按2025年收入计,本末科技在中国消费机器人直驱动力模组市场排名第一,市场份额61.1%。2025年本末科技用于消费机器人的机器人直驱动力模块的出货量约850万套,是全球首家和唯一实现用于消费机器人的机器人直驱动力模块出货量超过5百万套的企业。
截至2025年12月31日,公司已与全球前十大消费机器人提供商中的4家建立合作,动力模组已整合至家用清洁机器人、AI陪伴机器人,以及协作机器人、AMR等工商业应用平台。
这证明动力模组已经不是实验室里“看起来很美”的东西了。它已经进了客户体系,进了真实产品,也开始接受大规模交付的验证。
二、三大核心技术支柱:机器人动力模组、轮足机器人、模块化拼接形成产业链闭环
只讲直驱还不够,本人从本末科技搭起来的三层核心技术进行解析。
第一层,是机器人动力模组技术
这是技术底座。本末科技将电机、驱动系统及控制部件等核心部件进行高度集成,形成面向不同场景的动力模组产品。产品矩阵已经覆盖M05、M06、M15、P10等系列,分别面向消费机器人、工商业机器人、具身机器人等场景。
简单来说AI模型是机器人的灵魂,动力模组就是肌肉和关节。灵魂再宏大,肌肉拉胯,也只能原地哲学。
第二层,是轮足机器人技术
这是机器人动力模组技术的集成与跃迁。
轮足机器人比普通轮式机器人更复杂,轮式机器人效率高,但怕复杂地形;足式机器人适应性强,但成本和控制难度高。轮足结构做的是两头都要:平地上像轮子一样跑,复杂环境里又有一定跨越能力。
虽然本末科技的轮足产品线不长,但每款都对应一个技术节点:刑天是全球首款商业化直驱型双轮足机器人;TITA是全球首款商业化八自由度双轮足机器人;TITATIT由两台TITA拼接而成,是全球首款商业化可拼接轮足机器人;D1采用模块化设计,3秒内即可完成分离组合,实现双足、四足形态灵活切换,是全球首款商业化整机模块化双轮足机器人。
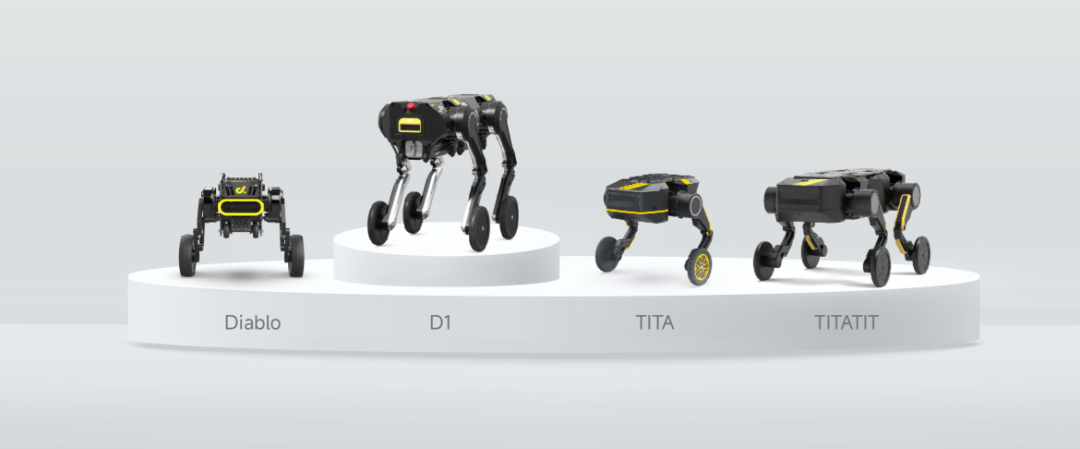
它们更像是一个测试场:公司的直驱模组、控制算法、结构设计,到底能不能在真实场景里扛住。
第三层,是模块化拼接技术
这条线很关键。
因为机器人未来不会只有一种形态。家庭、园区、仓储、巡检、商业服务,每个场景都不一样。如果每个场景都重新造一台机器人,那成本会把商业化当场抬走。
模块化的意义,就是让机器人从“固定形态的机器”,变成“可组合的能力单元”。
D1三秒分离组合,本质上不是炫技,而是在回答一个更长期的问题:机器人能不能像积木一样,根据任务重新组织身体?
这三层合起来,才是本末科技的技术闭环。三大技术之间是形成协同效应的。机器人动力模组的进步会提升整机性能。整机在真实场景里测验的数据,能够反哺模组的技术更新。
企业护城河也在这里形成,经过产品、客户和场景反复验证的技术系统,很难在短时间里复制。
三、收入增长和出货数据,商业化逻辑逐步验证
再好的故事,最终也要回到数据。
招股书显示,2023年至2025年,本末科技分别实现总营收1753.8万元、7980.2万元、28171.5万元,三年增长超过15倍;毛利率由13.5%提升至19.3%,再提升至21.5%。
这组数据说明两件事:
1、收入规模快速放大,直驱动力模组和整机机器人相关产品正在进入更多客户和更多场景;
2、毛利率同步提升,说明规模扩大没有以牺牲盈利质量为代价,产品结构、技术能力或生产效率正在改善。
同时,工商业动力模组、具身关节模组、机器人本体批量交付等业务也在推进,第二增长曲线开始成型。
商业化最终还是要落到交付能力上。
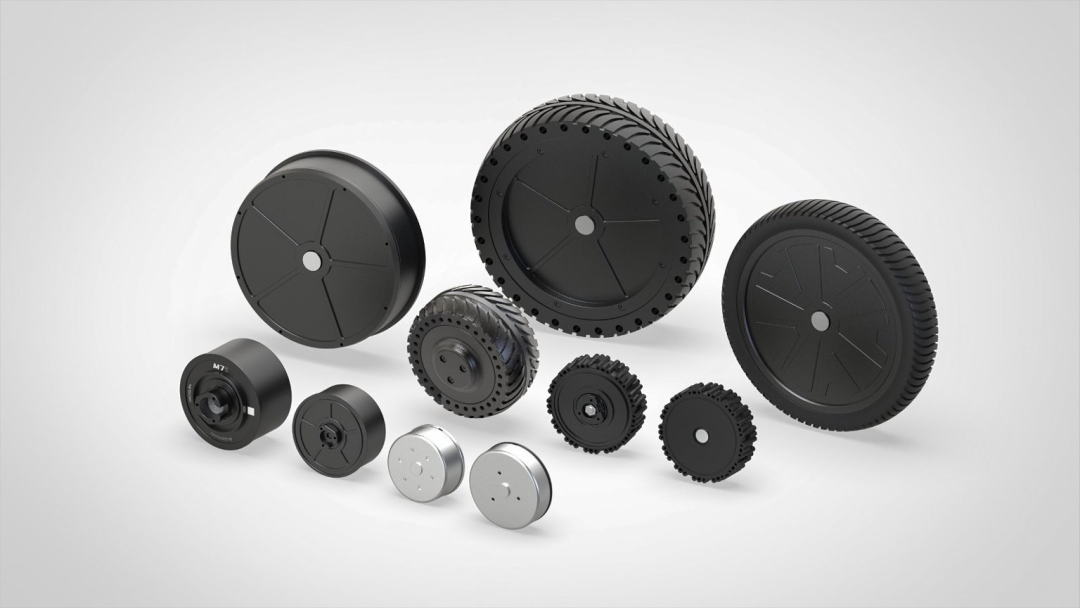
机器人动力模组并非普通标准件。客户前期要小批量试样,中期要快速改版,后期产品跑通后,又会突然进入大批量交付。考验的是供应链弹性、工艺控制和产品一致性。
招股书显示,公司可实现最短30天交付针对客户需求量身定制的小批次样品订单,也能满足客户对快速、零散订单及研发生产节奏的需求。
同时,公司作为全球首家、也是唯一一家用于消费机器人的机器人直驱动力模组出货量超过500万套的企业,已经在量产过程中积累了工艺控制经验,能够保持大批量产品的一致性,并在产量扩大时维持稳定制造表现。
这个能力虽然不太容易写进估值模型,但对机器人产业很关键,直接决定了公司能否在客户从试样到批量的全周期中持续锁定订单,这恰恰是高增长赛道中最关键的竞争壁垒之一。
四、港股赛道的稀缺性就是上市最佳时机
全球机器人市场正在经历一轮结构性扩张。根据MarketsandMarkets数据,全球机器人市场预计从2025年的约718亿美元增长至2030年的1508亿美元,CAGR达16%。
弗若斯特沙利文资料显示,全球机器人动力模组市场规模从2021年的838亿元增长至2025年的1100亿元,预计2030年将达到2063亿元。更重要的是,消费机器人直驱动力模组仍处于低渗透阶段。同时,全球消费机器人直驱动力模组市场预计到2030年达到95亿元,复合年增长率高达97.4%。
另一边,轮足机器人也在高增长早期。中国轮足机器人市场规模预计到2030年达到31.4亿元,复合年增长率为90.1%。
这就形成了一个比较有想象力的结构。
目前,港股机器人板块的分布也比较清晰。优必选上市后估值经历波动,市场对人形机器人商业化节奏存在不同看法。微创机器人依靠医疗场景的刚需属性撑住估值,但应用领域的天花板也相对清晰。
整个港股,缺少一个同时具备硬核技术壁垒和短期规模化收入能力的标的。
这也是本末科技最稀缺的地方。
我相信,在物理AI真正落地之前,市场会不断寻找机器人产业链里的核心入口。
而本末科技现在要证明的,已经不再是它能不能讲一个宏大的机器人故事,而是它手里的直驱技术,能不能随着物理AI和具身智能放量,从一门好技术,变成一门大生意。
这也是它作为港股“去减速器”机器人投资标的,真正值得被重新定价的地方。


美股
港股IPO
大金重工小鹅通 零一汽车 商米科技
镁伽科技 巴奴 紫光股份
港股生物医药
德适生物维立志博礼来减肥药
派格银诺医药瑞博生物药明合联
Mirxes觅瑞
港股科技明星股
机器人AI
免责声明:本文章是基于上市公司的公众公司属性,美港探案力求文章所载内容及观点客观公正,但不保证其准确性、完整性、及时性等;本文中的信息或所表述的意见不构成任何投资建议,美港探案不对因使用本文章所采取的任何行动承担任何责任。
精彩评论