点击小程序查看研报原文
核心观点
海外引种或受阻,看好白羽鸡产业链盈利明显好转
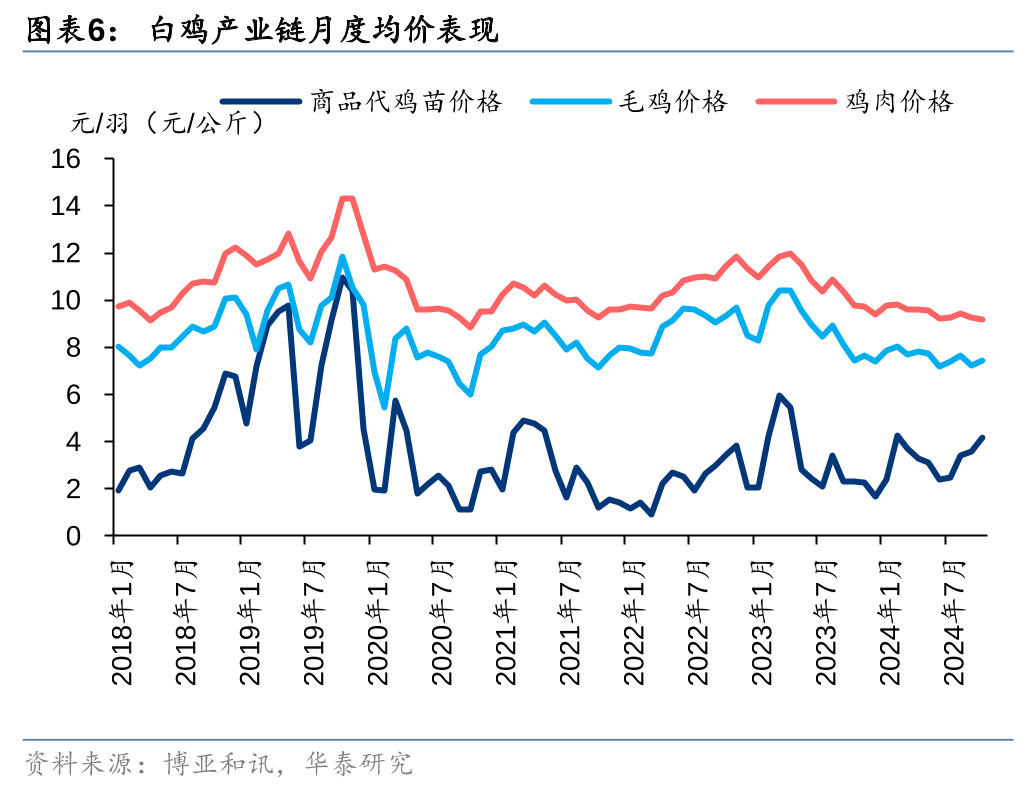
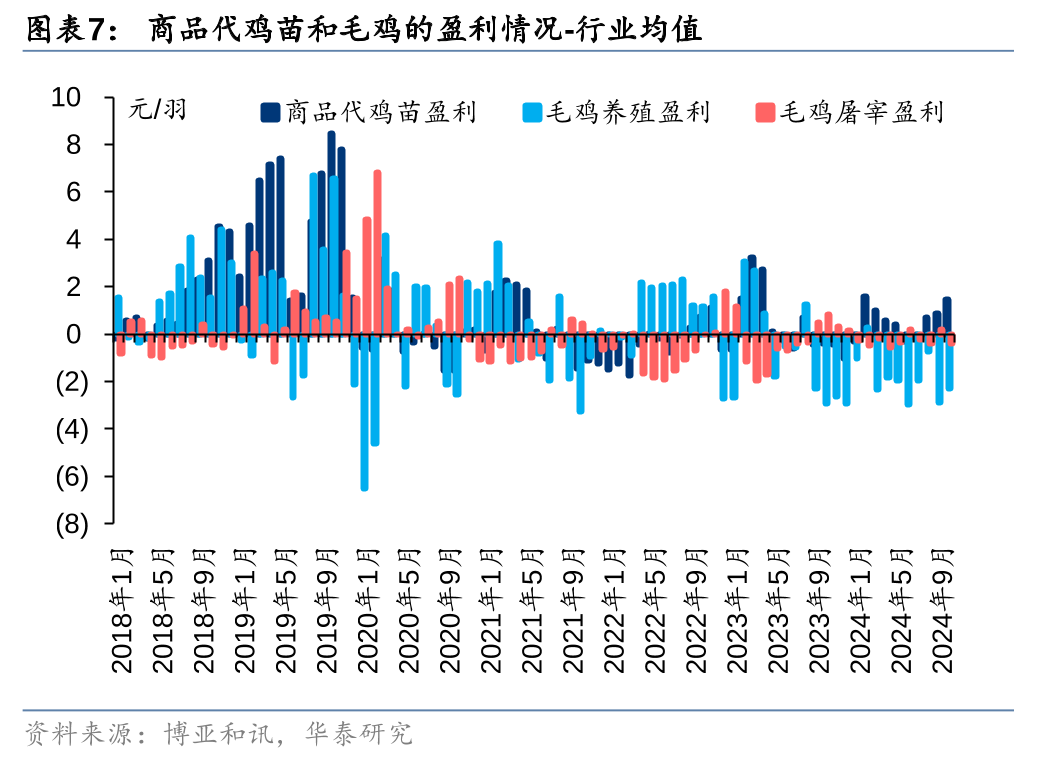
美国俄克拉荷马州和新西兰受HPAI影响或停止禽类产品出口,我国种鸡引种或将受阻。我们估算引种若受阻后国内现有父母代雏鸡最大供应产能约4350~4800万套、较2023年销量减少30%左右;而法国可供应的引种量、美国密西西比州等其他州是否/何时可恢复引种尚不确定,我们预计国内白羽鸡产能或现明显被动去化。今年以来,商品代鸡苗、尤其白羽鸡肉产品价格总体表现为偏弱,白羽肉鸡产业链上市公司盈利持续承压,我们分析主因或为白羽鸡供应仍较充足。我们预计海外引种或受阻带来的产能被动去化将大概率带动白羽鸡产业链相关产品陆续涨价,相关公司盈利有望实现明显好转,叠加板块估值仍处低位,建议关注白羽肉鸡板块。
新西兰、美国俄州发生HPAI,海外引种或受阻
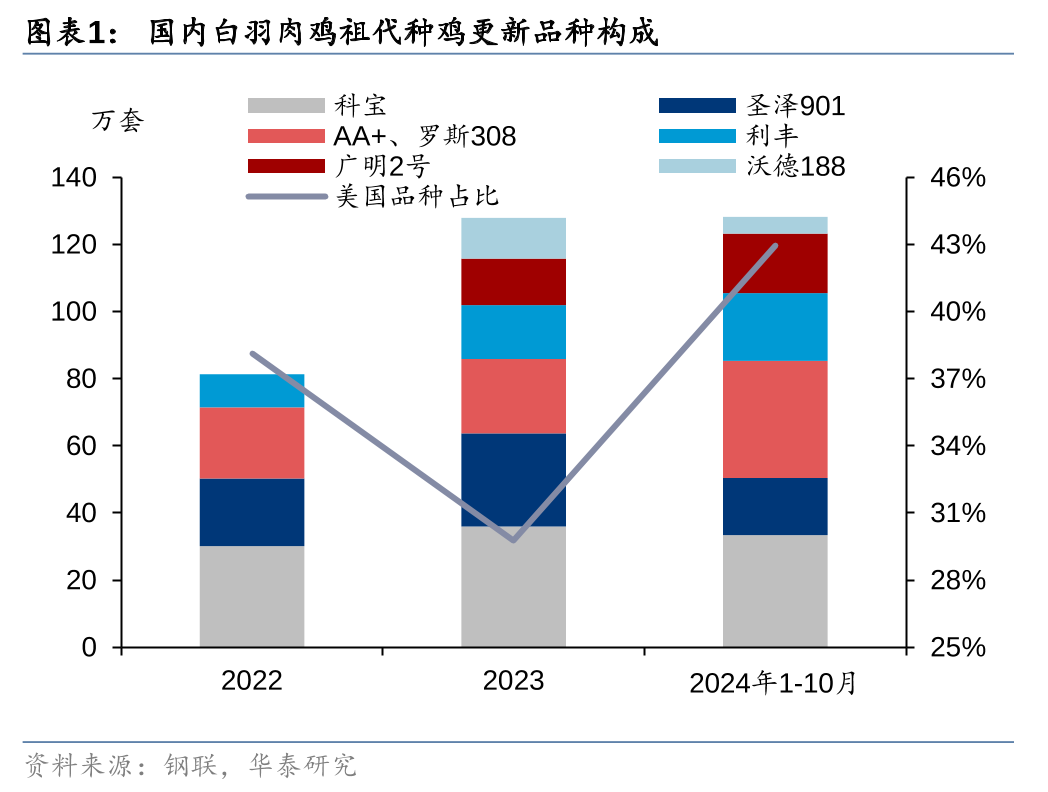
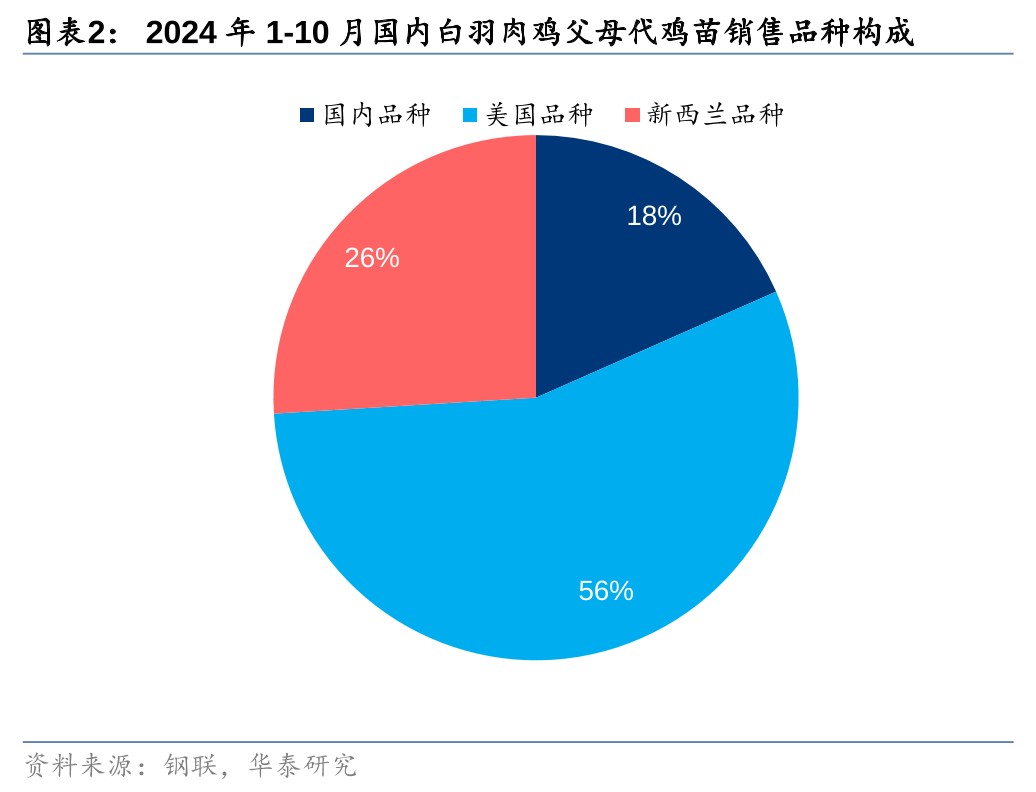
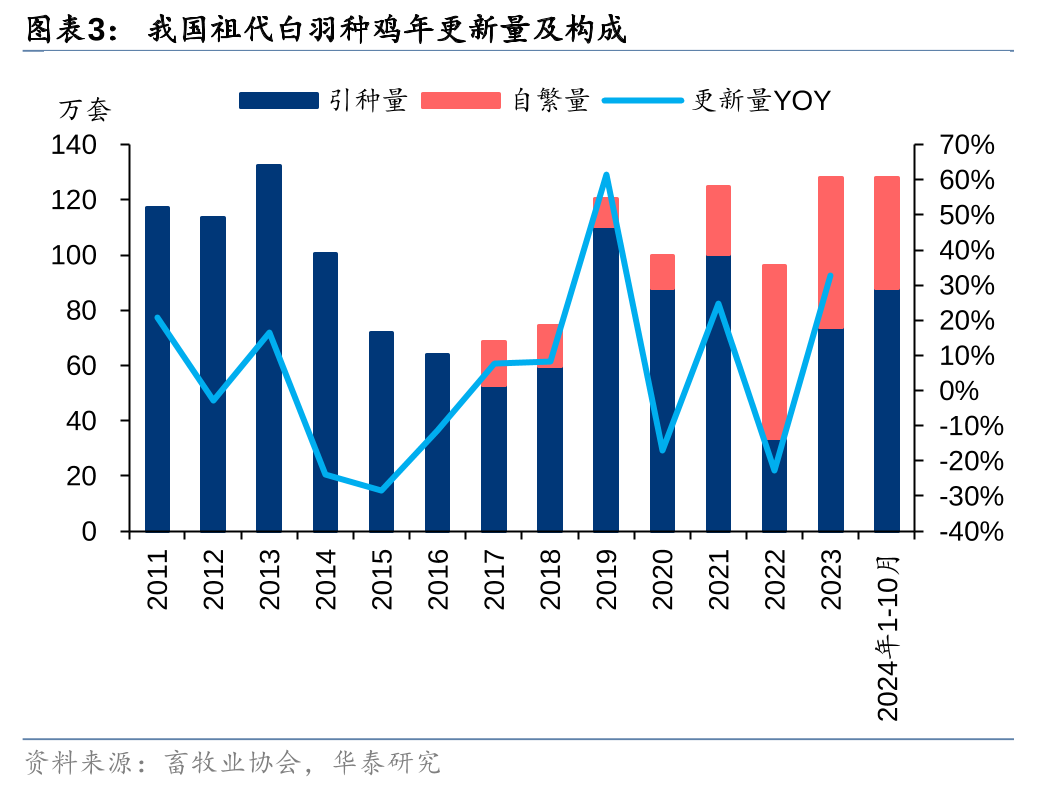
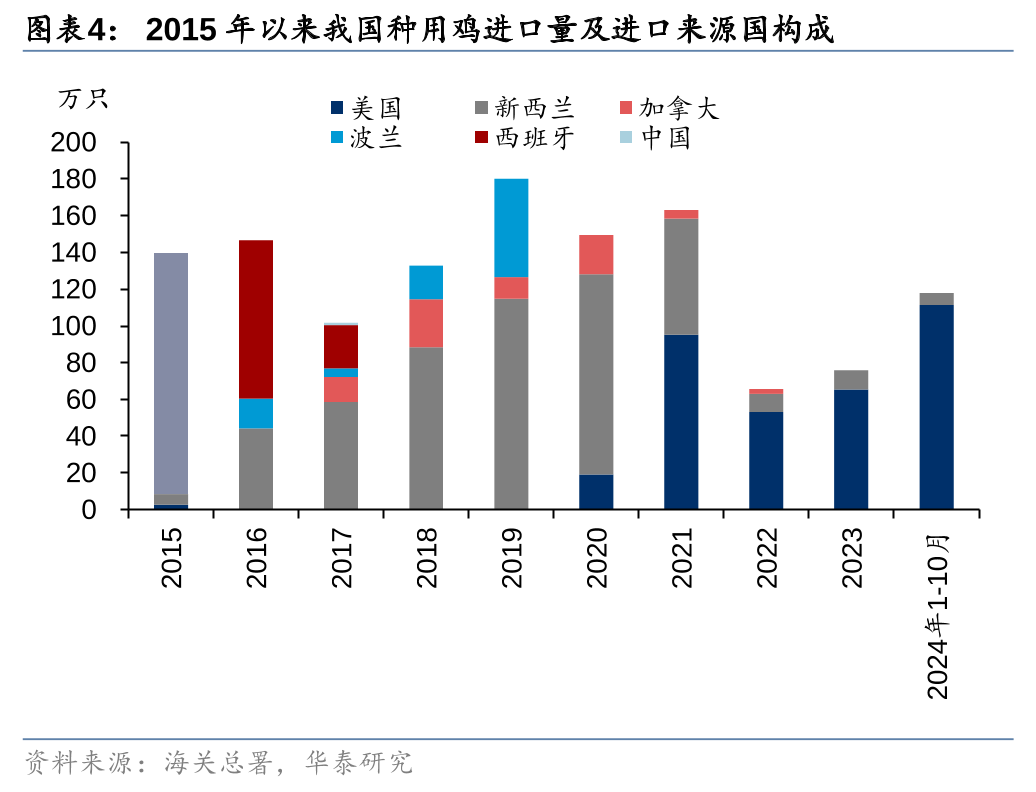
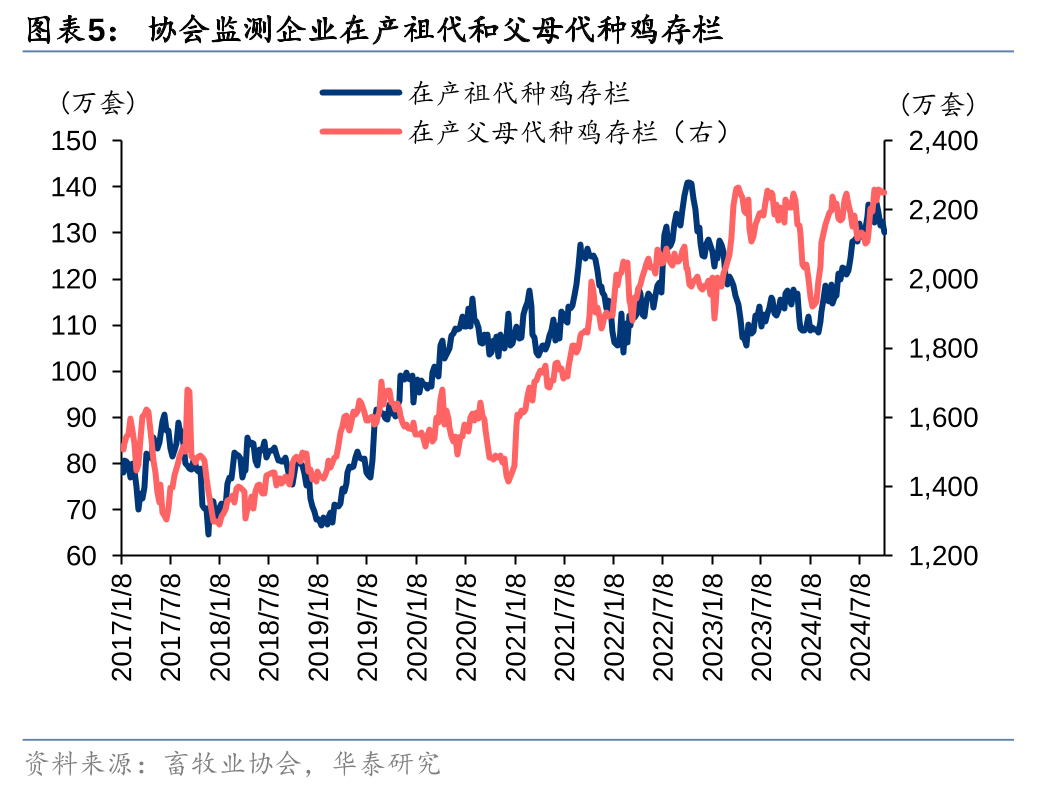
12月2日,新西兰、美国俄克拉荷马州各有一商业鸡场检测确认鸡群中存在高致病性禽流感毒株(HPAI),新西兰已宣布停止出口所有禽类产品、我们预计美国俄克拉荷马州的禽类产品出口也将停止。值得注意的是,俄克拉荷马州是目前国内自美国引种的唯一开放州。2022年以来,我国祖代种鸡更新主要依靠:1)从美国引进AA+、罗斯308、利丰品种,2)新西兰引进的科宝品种曾祖代在国内自繁,3)国内品种圣泽901、广明2号、沃德188更新。根据钢联数据,2023年/2024年1-10月国内祖代种鸡更新量均约128万套,其中美国引种量占比约30%/43%、科宝国内自繁占比约28%/26%。同时,由于各品种间性能存在差异等因素,美国品种祖代利用率明显更高,2024年1-10月全国父母代鸡苗销量接近5800万套,其中美国/新西兰品种的销量占比分别约56%/26%。
国内产能难以满足种鸡需求,白羽鸡产能或现明显被动去化
引种若受阻后,国内祖代更新来源仅剩科宝品种国内自繁、国内品种更新。考虑到:1)科宝品种无法引进曾祖代,其可供应的祖代量短期或难有明显增加、约每年30~40万套;2)国内品种多不对外销售祖代种鸡、主要销售父母代种鸡,圣农发展已具备1750万套父母代种鸡雏鸡供应能力,我们估算加上沃德188、广明2号,国内品种或具备约3000万套左右父母代鸡苗供应能力;3)新增引种来源地尚存较高不确定性,如a)法国:我国或已于近期重新开放自法国的引种,但其重新开放引种后的可供种量尚不确定;b)美国其他州:密西西比州、阿拉巴马州的上一次商业鸡群禽流感疫情分别在2023年2月和2023年11月,已符合复关条件,但是否以及何时复关尚存不确定性。我们估计国内每年可供应的父母代鸡苗产能或约4350~4800万套(2020~2023年国内父母代鸡苗销量均超6000万套,2023年为6641万套),我们预计国内白羽鸡种鸡产能或将出现明显的被动去化。
风险提示:禽流感疫情大范围爆发,上市公司销量增长/成本下降等不及预期等。
相关研报
研报:《海外突发HPAI,白羽鸡引种或受阻》2024年12月3日
樊俊豪 分析师 S0570524050001 | BDO986
熊承慧 分析师 S0570522120004 | BPK020
张正芳 分析师 S0570524070009
关注我们
华泰证券研究所国内站(研究Portal)
https://inst.htsc.com/research
访问权限:国内机构客户
华泰证券研究所海外站
https://intl.inst.htsc.com/research
访问权限:美国及香港金控机构客户
添加权限请联系您的华泰对口客户经理
免责声明
▲向上滑动阅览
本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。
本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。
本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。
在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。
本公众号版权仅为华泰证券所有,未经华泰证券书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。
精彩评论