一、市场概览
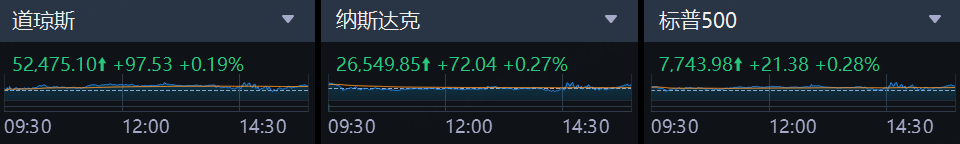
美东时间周三,美联储如期按兵不动,但未就12月是否加息给出明确信号,美股在决议公布及沃什发布会期间反复震荡,最终小幅收高。截至收盘,标准普尔500指数涨0.28%,报7743.98点;纳斯达克综合指数涨0.27%,报26549.85点;道琼斯工业平均指数涨0.19%,报52475.1点。
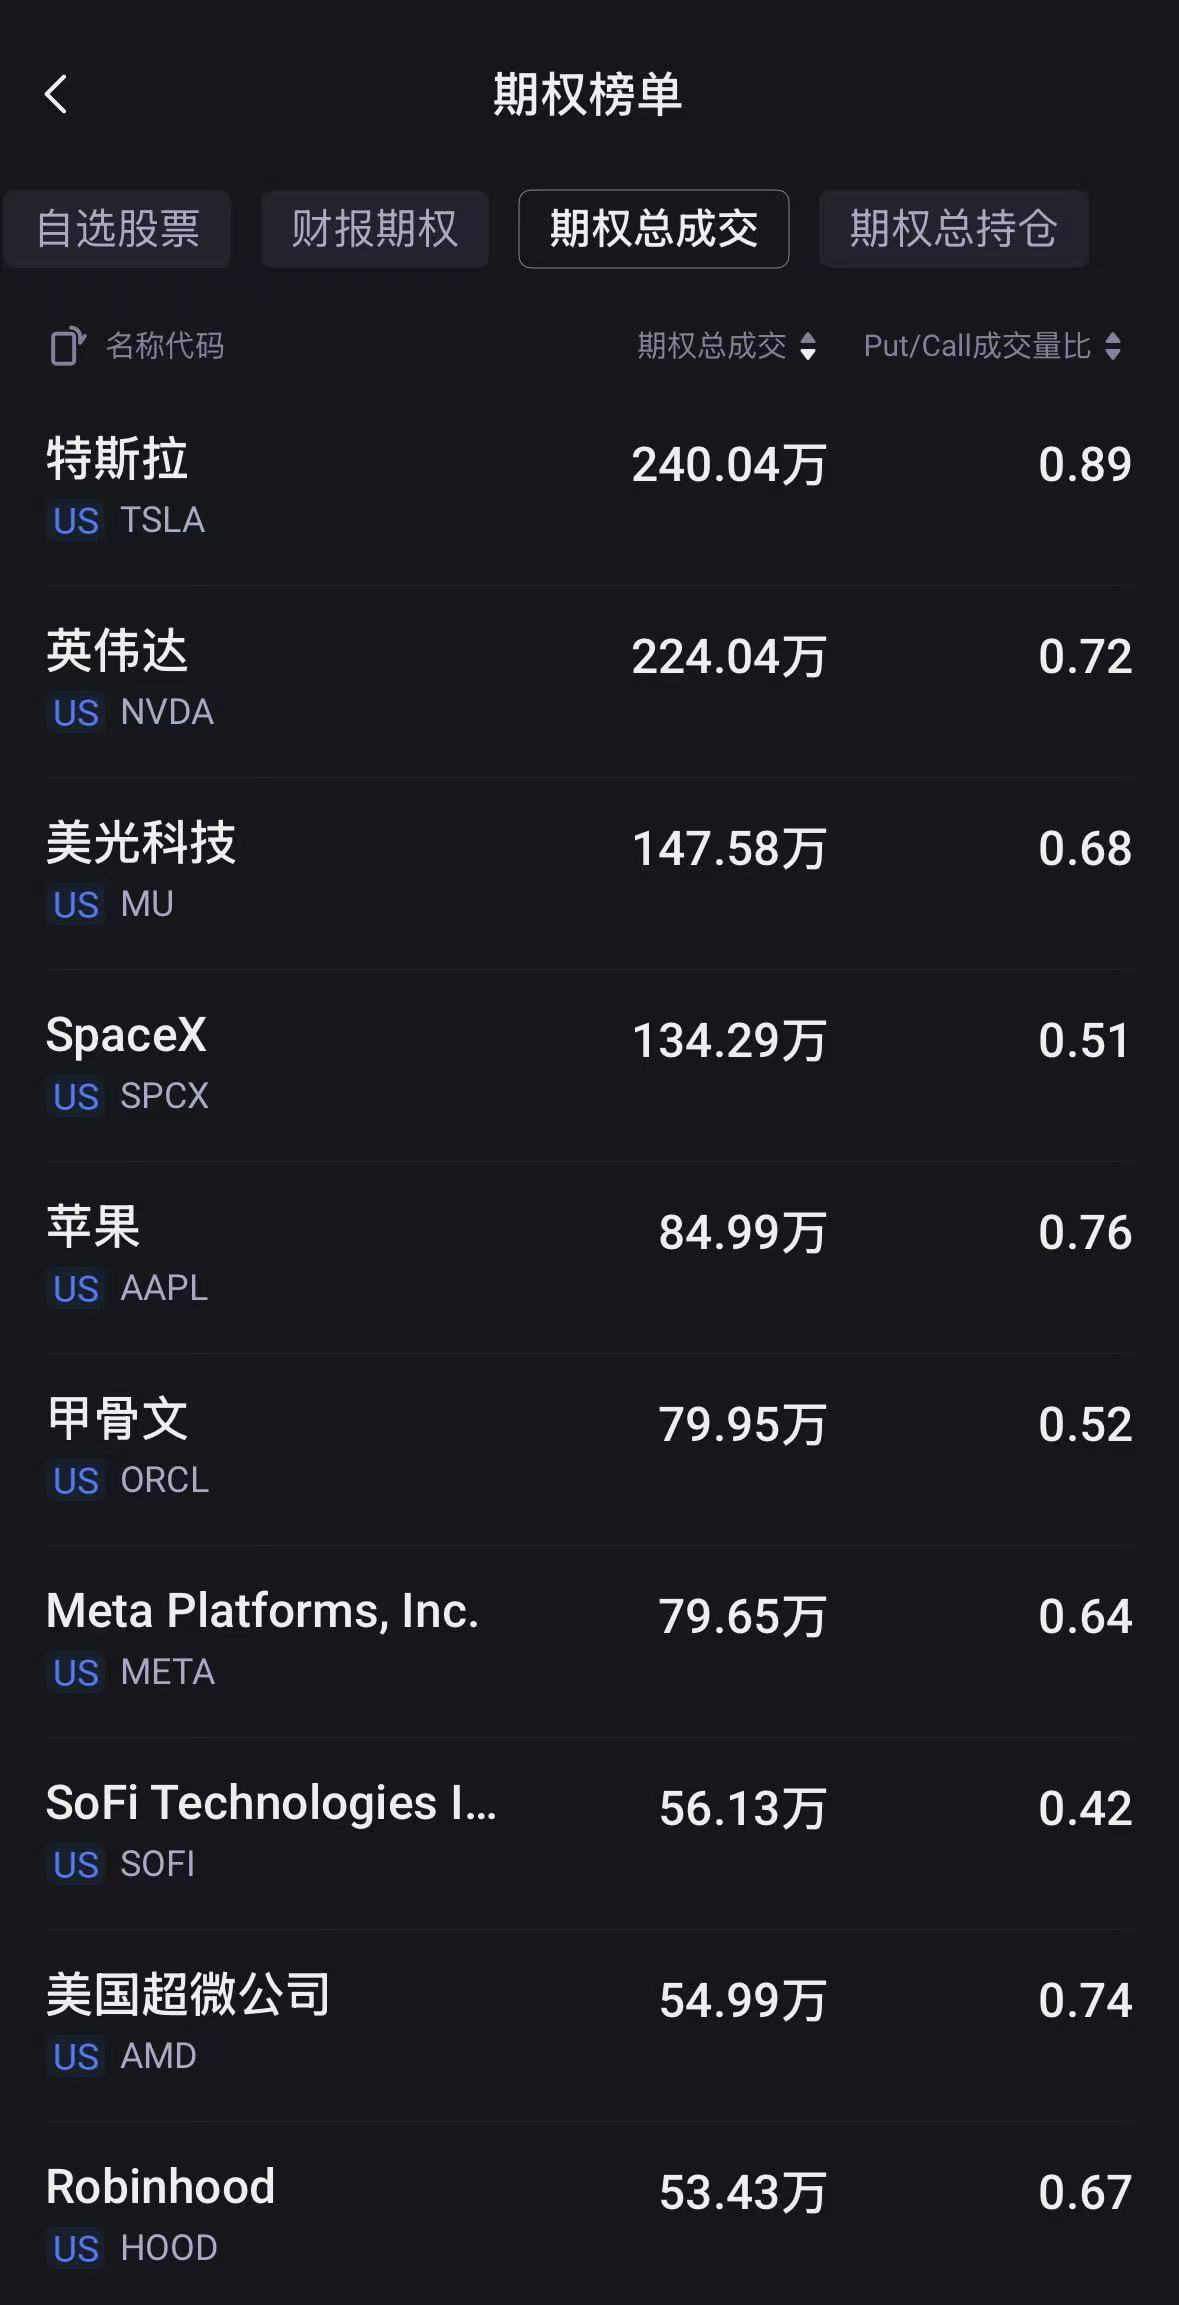
二、期权成交总量TOP10
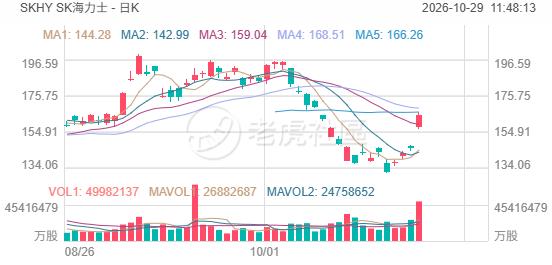
SK海力士收盘164.7美元,涨13.30%。当日SK海力士期权市场大单活跃,一笔高达1031.26万美元的跨期PUT组合主导防御情绪,同时一笔远月牛市看涨价差则释放温和做多信号,整体资金呈现看空占优但多空并存的格局。
一笔规模达1031.26万美元的跨期PUT组合是当日最受关注的大单,这笔三腿结构全部为买入PUT,核心意图明显偏向防御与下行保护。其中买入2026-11-20到期的170.0 PUT为实值仓位,另外两腿分别买入2026-11-06到期的155.0 PUT且均为虚值仓位,在当前股价164.70美元附近,这种同时布局近端虚值与远端实值PUT的做法,通常体现出资金对未来一段时间波动放大和股价回撤风险的集中押注。由于该组合整体为净支出1031.26万美元,说明买方愿意支付较高权利金来换取更强的下行保护和弹性,整体属于偏空色彩很强的防守型看跌部署。
一笔净支出90.90万美元的Bull Call Spread牛市看涨价差,则代表资金在更长期限上进行了相对克制但明确的偏多押注。该组合买入2027-02-19到期的160.0 CALL,同时卖出同到期的180.0 CALL,当前股价164.70美元下,160.0 CALL处于实值,而180.0 CALL为虚值,这是一种典型以有限成本博取股价温和上涨的看涨价差结构。其策略意图并非无限看多,而是押注标的后续仍有上行空间,但涨幅大概率受限,因此交易者通过卖出更高行权价CALL来对冲部分权利金支出,体现出偏多但相对理性的进攻态度。
整体来看,SKHY当日大单情绪偏空。虽然市场中存在牛市看涨价差、卖出PUT以及远价CALL买入等偏多布局,但空头一侧无论在资金规模还是防御强度上都更占上风,尤其是大额跨期PUT组合显著强化了谨慎和避险氛围,说明主导资金对后续走势的判断更偏向防守,整体情绪呈现出看空占优、同时夹杂部分有限度做多尝试的格局。
三、异动观察
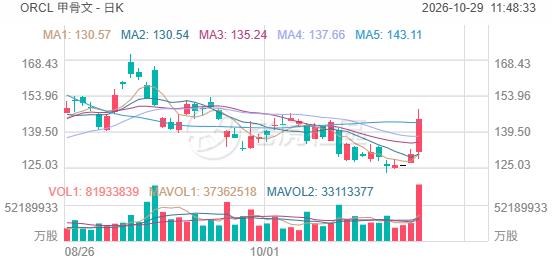
甲骨文收报144.54美元,涨10.73%,股价异动明显。当日甲骨文期权市场出现明显偏多大单,一笔242.20万美元的虚值PUT卖出,以及一笔30.61万美元的牛市看涨价差,共同构成资金押注股价维持高位或温和上行的主要线索。
一笔规模达242.20万美元的虚值PUT卖出成为当日最醒目的单腿大单,合约为2027-01-15到期的140.0 PUT,当前股价144.54,说明该仓位位于虚值状态。卖方通过收取权利金押注ORCL后续不会明显跌破140美元,更偏向于看好股价维持高位或温和上行;若最终股价回落至行权价下方,卖方则有较强的承接意愿,因此这类交易通常也反映出资金对中长期下方支撑较有信心。
一笔净支出30.61万美元的牛市看涨价差体现出明确的偏多方向押注,组合结构为买入2026-10-30到期145.0 CALL,同时卖出2026-11-06到期155.0 CALL。结合当前股价144.54看,买入腿处于轻度虚值,卖出腿则对应更高执行价,整体属于以有限成本博取股价上行的价差思路。这类策略通常意味着资金并非单纯激进追涨,而是在控制权利金支出的前提下,押注甲骨文未来一段时间温和走强,并将目标区间大致锚定在更高执行价附近。
整体来看,甲骨文的大单资金明显偏多,且多头优势较为清晰。市场主导力量主要来自大额虚值PUT卖出与看涨价差布局,说明资金更倾向于押注股价维持强势或继续温和上行,而非防御性避险。尽管盘中也有一定比例的CALL卖出和偏空仓位出现,但更多呈现为高位收租、压制过度乐观预期或对上行空间进行有限约束,未改变整体偏多基调。
精彩评论