11月16日—11月20日当周重磅财经事件一览:
经济数据:中国10月工业增加值、社会消费品零售总额、房地产开发投资及70城房价数据率先公布;美国零售销售、ADP就业、初请失业金人数及密歇根大学消费者信心指数等数据随后出炉。
财经事件:美联储公布货币政策会议纪要,主席沃什及威廉姆斯、巴尔金、哈玛克等多位官员密集讲话;黄仁勋将出席美国国会听证会,市场关注人工智能对就业及经济的影响。
公司财报:英伟达财报成为本周焦点,百度、小鹏、迪士尼、家得宝、Palo Alto Networks、沃尔玛、财捷及Gap等公司亦将放榜;阿里巴巴、拼多多和网易等中概股集中公布业绩。
新股动态:Anthropic计划于周四登陆纳斯达克,人工智能企业的估值、发行表现及上市后走势受到关注。
市场提示:韩国股市周四因高考调整交易时间;恒生指数公司周五公布季度指数检讨结果。
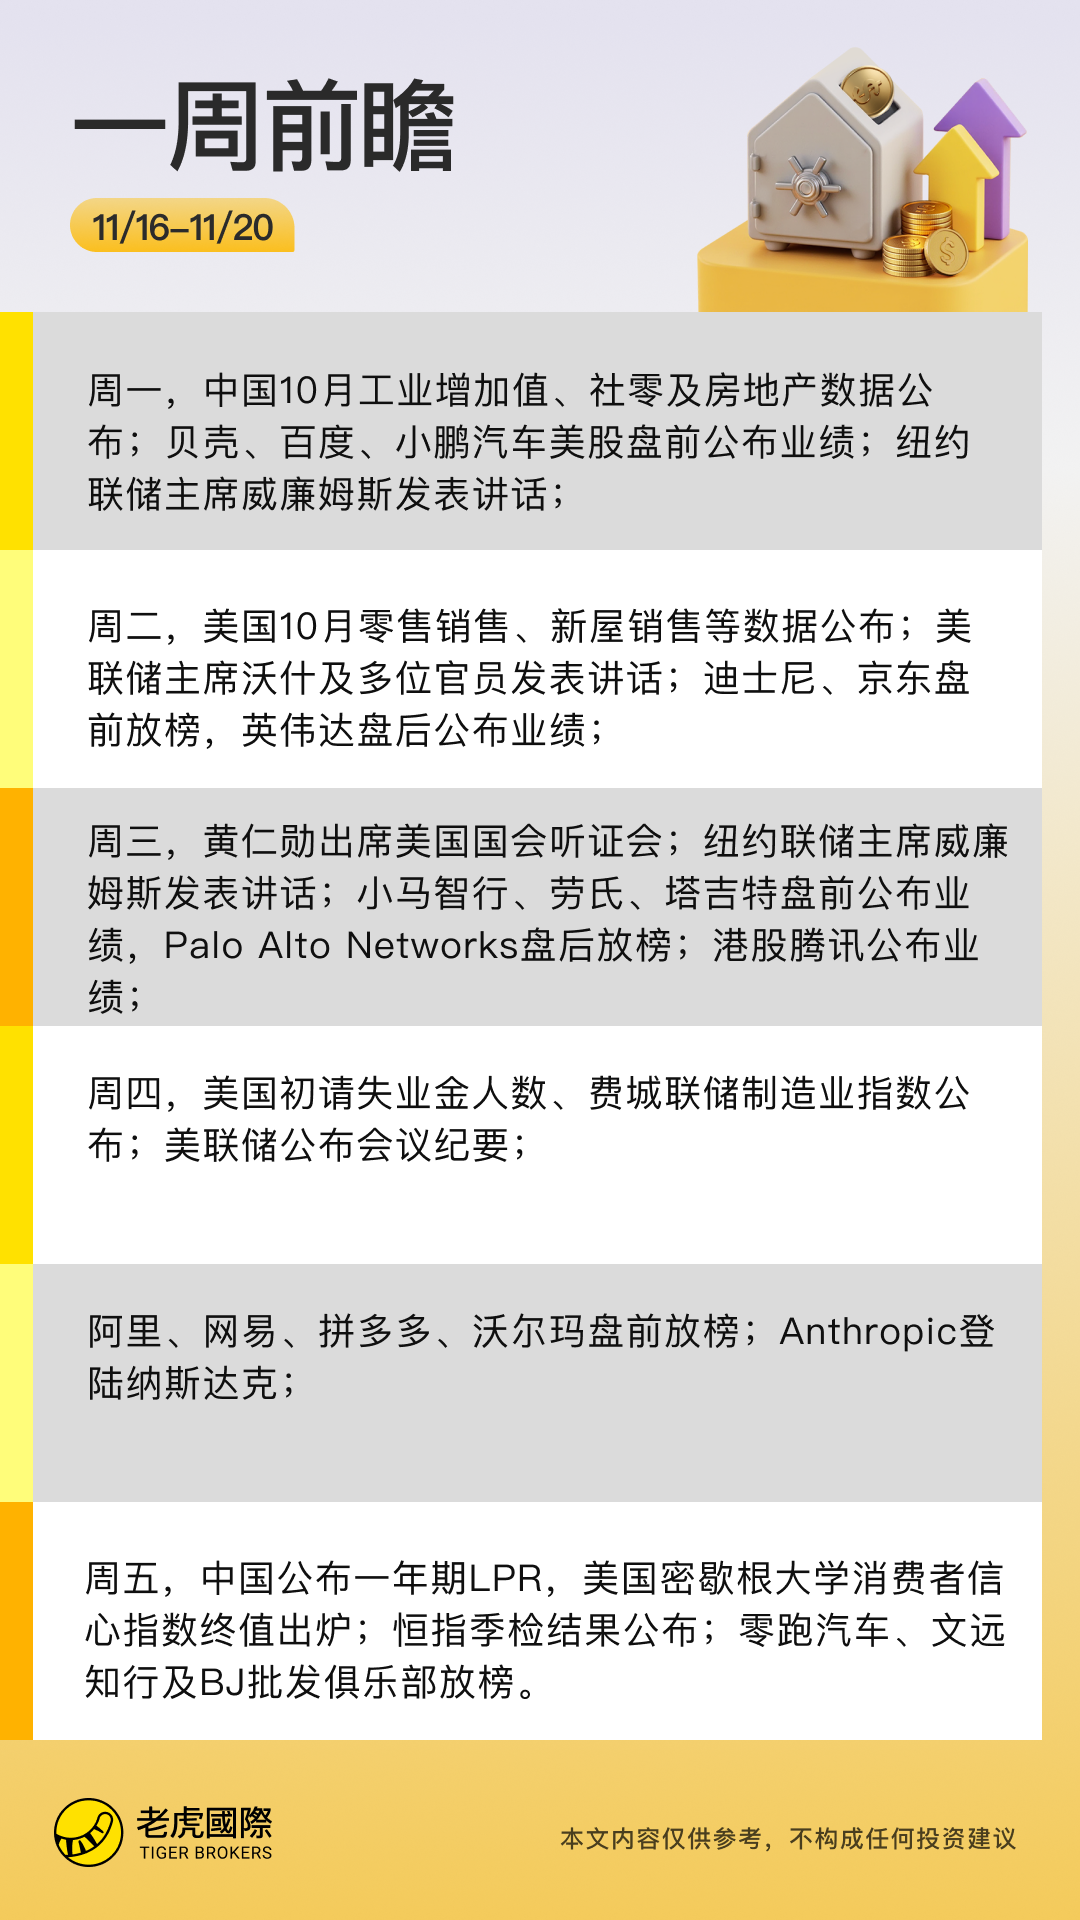
周一(11月16日)
经济数据方面,中国10月工业增加值、社会消费品零售总额、全国房地产开发投资及70个大中城市住宅销售价格数据公布。
财经事件方面,国务院新闻办公室就国民经济运行情况举行新闻发布会,国家统计局公布70个大中城市住宅销售价格月度报告。纽约联储主席威廉姆斯发表讲话。
业绩方面,美股贝壳、百度、POET Technologies及小鹏汽车于盘前公布业绩,Infleqtion和Red Cat Holdings于盘后放榜。
周二(11月17日)
经济数据方面,美国10月零售销售月率、当周ADP就业人数周度变动、新屋销售及房价等数据将陆续出炉。
财经事件方面,美联储生产率与就业特别工作组在旧金山湾区举行听证会,重点讨论人工智能对经济及就业市场的影响。美联储主席沃什致开幕词,巴尔金、穆萨莱姆及哈玛克等官员亦将发表讲话。
业绩方面,美股迪士尼、家得宝及京东于盘前发布业绩,英伟达和智利矿业化工于盘后放榜。
英伟达财报将成为本周科技股交易的核心事件。市场将重点关注人工智能芯片需求、数据中心业务增长、供应能力及管理层对后续订单和资本开支的展望。
周三(11月18日)
财经事件方面,英伟达首席执行官黄仁勋将出席美国国会听证会,纽约联储主席威廉姆斯参加炉边谈话。市场将关注人工智能监管、芯片出口及技术投资等议题。
业绩方面,港股腾讯;美股Bullish、小马智行、劳氏及塔吉特于盘前发布业绩,Palo Alto Networks于盘后公布财报。
周四(11月19日)
经济数据方面,美国至11月14日当周初请失业金人数及11月费城联储制造业指数公布,市场将继续评估就业市场和制造业景气状况。
财经事件方面,美联储公布货币政策会议纪要,威廉姆斯、卡什卡利及哈玛克等多位官员发表讲话。英伟达召开全体员工会议,相关管理层及业务动向受到关注。
业绩方面,美股阿里巴巴、网易、拼多多及沃尔玛于盘前公布业绩,财捷、Elastic、Gap及罗斯百货于盘后放榜。
新股方面,Anthropic登陆纳斯达克。根据已披露的发行方案,公司及部分现有股东拟出售8.25亿股股票,发行价区间为每股70至78美元。
市场方面,为配合韩国高考,韩国股市当日将调整开市及收市时间为09:00-15:30。
周五(11月20日)
经济数据方面,中国公布一年期贷款市场报价利率,美国11月密歇根大学消费者信心指数终值出炉。
财经事件方面,恒生指数公司公布2026年第三季度恒生指数系列检讨结果。古尔斯比、巴尔、巴尔金及保尔森等多位美联储官员发表讲话。
业绩方面,美股文远知行及BJ批发俱乐部于盘前公布业绩。港股零跑汽车亦将于当天放榜。
财经事件
APEC深圳会议揭幕,中美俄元首互动成为市场焦点
2026年APEC工商领导人峰会将于11月17日至18日在深圳举行,主题为“共促繁荣,共赢未来”。峰会预计邀请约1000名APEC经济体政商界代表参加。
APEC第三十三次领导人非正式会议将于11月18日至19日举行,主题为“建设亚太共同体,促进共同繁荣”。这是中国第三次担任APEC东道主,也是时隔12年再次主办相关会议。
市场焦点将集中在主要经济体领导人之间的互动。对于中美俄元首是否在深圳会晤,中国外交部表示正就相关安排与有关方面保持沟通。
若会议在经贸、科技、供应链或地缘政治议题上释放积极信号,可能改善亚太市场风险偏好;若主要经济体之间的分歧扩大,贸易与科技板块波动或将增加。
英伟达业绩重磅登场,管理层交接后首次面临市场检验
英伟达将于11月17日美股盘后公布2027财年第三季度业绩。这是黄仁勋离职后,公司面临的首次重大业绩考验。
除营收、利润及业绩指引外,投资者还将关注临时管理层能否清晰说明公司战略、主要客户关系、AI资本开支及融资安排。若业绩强劲,并能缓解市场对管理层交接的担忧,可能有助于稳定科技股及AI板块情绪。
反之,若业绩指引不及预期,或管理层未能提出明确的发展方向,英伟达股价可能继续承压,并拖累芯片、服务器及数据中心相关股票。
英伟达临时首席执行官Colette Kress还将于11月19日召开全体员工会议。管理层对公司战略、人才稳定及未来业务部署的表态将成为另一关注点。
中国互联网企业集中放榜,AI投入回报成为核心议题
百度、京东、腾讯、阿里巴巴、快手及拼多多等公司将于本周陆续公布第三季度业绩,市场迎来检验中国互联网企业AI发展成果的重要窗口。
高盛预计,中国互联网行业的盈利表现可能在2026年第三季度迎来拐点,行业调整后净利润合计有望同比增长约9%,扭转此前连续两个季度下滑的局面。
投资者将重点关注AI模型及云业务收入、广告需求、电商平台竞争、消费表现,以及资本开支增长能否转化为实际利润。若盈利回升且AI商业化进度理想,科技股估值可能获得支撑。
Anthropic上市进入倒计时,AI企业估值接受公开市场考验
Anthropic计划于11月18日完成首次公开募股定价,并于11月19日在纳斯达克开始交易。
根据所引述的招股文件,公司拟以每股70至78美元出售8.25亿股。若按发行价上限定价,公开发行部分募资额约为644亿美元;连同私募配售,整体募资规模最高或达904亿美元,完全摊薄估值约为1.4万亿美元。
最终发行条款仍可能调整。市场将密切关注认购需求、最终定价及上市后的股价表现,以评估投资者对生成式AI企业估值、亏损规模及长期资本需求的接受程度。
若上市后表现强劲,可能进一步提升AI板块风险偏好;若市场承接力不足,则可能引发投资者重新评估高估值AI企业的定价。
黄仁勋出席美国国会听证会,芯片出口与合规问题受到关注
黄仁勋将于11月18日出席美国国会听证会。美国众议院外交事务委员会、美中战略竞争特别委员会及情报委员会的主席此前联名要求其出席,就相关传闻作出说明。
听证会预计聚焦英伟达是否遵守美国高端AI芯片出口管制,以及相关技术或信息是否曾被转移至受限制地区。上述问题目前仍属于国会问询范围,最终应以听证内容及监管部门结论为准。
市场将关注听证会是否释放进一步收紧芯片出口限制的信号。若监管风险上升,可能影响英伟达海外收入预期,并波及半导体及AI硬件供应链。
美联储公布会议纪要,12月加息分歧成为焦点
美联储将于11月19日公布10月议息会议纪要。上次会议将联邦基金利率目标区间维持在3.75%至4%不变。
市场将从纪要中寻找官员对通胀黏性、就业市场及12月加息路径的看法,尤其关注委员会内部是否存在明显分歧。
美联储主席沃什还将在生产率与就业特别工作组听证会上发表讲话。该工作组将重点讨论AI对生产率、工资及就业市场的影响。
美国零售销售、房地产市场、初请失业金人数、纽约及费城联储制造业指数,以及密歇根大学消费者信心指数终值亦将陆续公布。若数据反映经济及通胀压力保持强劲,可能增加市场对进一步加息的预期。
中国10月经济数据出炉,关注消费、工业及房地产表现
中国将于11月16日公布10月工业增加值、社会消费品零售总额、全国房地产开发投资及70城房价数据。
中金预计,10月工业增加值可能同比增长约5%。能源供应冲击或继续缓解,但整体需求有所走弱;社会消费品零售总额增速可能放缓,固定资产投资降幅则有望小幅收窄。
房地产方面,商品房销售可能同比转弱,房地产开发投资预计继续承压。相关数据将成为市场评估内需修复力度及后续政策支持空间的重要依据。
中国还将公布最新一期LPR。此前LPR已连续17个月维持不变,一年期为3%,五年期以上为3.5%。市场将关注报价是否调整,以及政策是否进一步支持信贷需求和房地产市场。
Microsoft Ignite举行,企业AI及智能体工具成为焦点
Microsoft Ignite将于11月17日至20日在旧金山举行,内容覆盖Azure、AI Foundry、Copilot及全栈开发工具。
微软首席执行官Satya Nadella将于11月17日发表演讲。市场焦点将集中在Copilot及智能体工具链的版本更新,以及管理层对企业AI需求和资本开支的最新指引。
若企业客户采用AI工具的速度加快,可能支持微软云业务增长;但若资本投入持续增加、收入转化速度不及预期,市场对AI投资回报周期的担忧或将升温。
《GTA VI》全球上线,Take-Two增长预期面临销售检验
《Grand Theft Auto VI》计划于11月19日在全球正式上线。其前作已连续热卖多年,累计销量接近2.35亿份,使新作成为游戏行业近年来最受关注的产品之一。
据Sensor Tower估算,截至11月13日,《GTA VI》预售量已超过1200万份。摩根士丹利预计,截至2027年3月,游戏销量可能达到4000万份。
市场对新作的高度期待,已推动Take-Two股价自2023年以来大幅上涨。正式上线后的销量、玩家活跃度、线上模式及变现能力,将直接影响市场对公司盈利前景的判断。
美股机构披露第三季度持仓,巴菲特及AI配置受到关注
2026年第三季度美股机构13F报告的最终申报截止日为11月16日。伯克希尔、桥水、城堡投资、潘兴广场及段永平旗下基金等大型机构预计集中披露持仓。
市场将重点关注巴菲特的最新投资动向,以及大型资金对AI芯片、金融股和中概股的配置变化。
由于13F反映的是季度末持仓,并不代表机构当前的即时配置,但仍可为市场提供大额资金流向及投资偏好的参考。
恒生指数季检结果公布,科技股或迎被动资金调整
恒生指数公司将于11月20日公布2026年第三季度恒生指数系列检讨结果。
恒生科技指数的新编制方法将首次实施,成份股数量由30只增加至50只。中金估算,新增成份股可能带来约310亿港元被动资金流入,相关变动将于12月7日生效。
纳入及剔除名单公布后,追踪指数的基金将提前部署调仓,可能增加相关股票的成交量及短期波动。
多项科技产业大会举行,AI与数字基础设施主题升温
2026中国5G+工业互联网大会将于11月18日至20日在武汉举行,聚焦5G与工业互联网的前沿技术、应用落地及产业发展。
2026脑机接口大会将于11月19日至22日在北京昌平举行,主题为“脑智芯联,机遇昌平”。2026世界计算大会则将于11月19日至21日在长沙举行。
精彩评论