01 股市
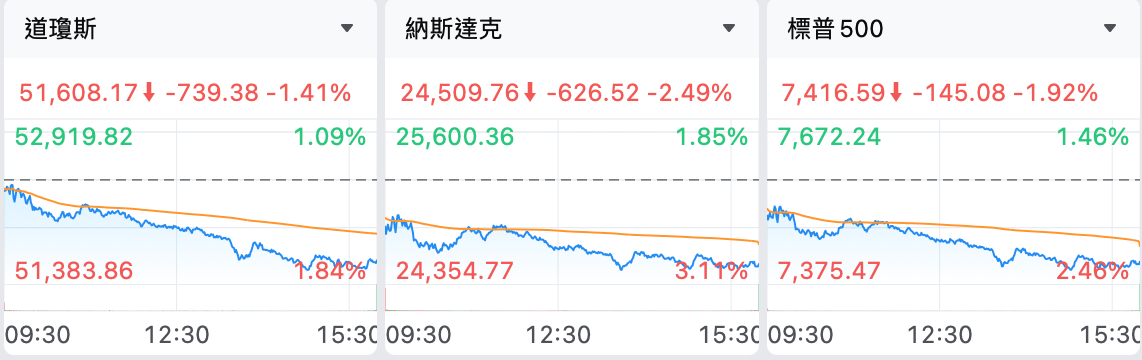
截至11月17日,美股三大指数收盘情况及分析:截至收盘,道琼斯指数跌1.41%,报51608.17点;标普500指数跌1.92%,报7416.59点;纳斯达克综合指数跌2.49%,报24509.76点。三大指数全线收低,纳指跌幅更大,显示科技与成长板块承压更明显,市场对AI链条与半导体板块的谨慎情绪继续升温。
热门股异动集中在AI、半导体和加密相关方向。个股方面,英伟达跌4.12%,报156.14美元;英特尔跌7.02%,报55.47美元;美光科技跌7.62%,报719.02美元;闪迪跌8.58%,报809.11美元;台积电跌6.34%,报373.45美元;迈威尔科技跌7.27%,报145.36美元;苹果跌0.98%,报352.78美元;特斯拉跌2.69%,报379.74美元;Meta跌2.38%,报626.41美元;Strategy跌7.70%,报103.03美元。消息面上,英伟达发布面向科学计算的新一代Rubin HPC GPU,但围绕公司治理、财报前景和AI资本开支预期的担忧仍压制股价;英特尔则因遭股东集体起诉受到关注。
中概异动方面:华住涨8.91%,报54.88美元;小鹏集团涨3.20%,报9.67美元;贝壳涨4.37%,报18.64美元。下跌方面,万国数据跌14.69%、爱奇艺跌17.90%、金山云跌9.01%、蔚来跌6.21%、阿里巴巴跌3.98%、百度跌5.37%。
02 其他市场
11月17日十年美债收益率下降0.46%,最新收益率为5.13。
11月17日美元兑离岸人民币下降0.0343%,报6.71;美元兑港币上升0.0000%,报7.85。
11月17日美元指数上升0.0000%,报103.59。
11月17日WTI原油主连期货下降0.73%,报83.85美元/桶;黄金主连期货上升0.20%,报3860.80美元/盎司。
03 国际宏观
美联储主席谈AI三种结局:经济繁荣、大规模失业或泡沫破裂
美联储主席凯文·沃什表示,该行工作人员已经开始制定不同的情景预案,以评估人工智能加速普及可能对美国经济产生的影响。
沃什在周一发布于美联储官网的讲稿中写道,其中一种情景是,人工智能推动经济增长和生产率提升,带来一轮繁荣,并让企业和劳动者共同分享收益。
他描述的第二种情景是,经济活动虽然有所增长,但其积极影响被大规模失业所抵消。
第三种情景则是,这项技术最终未能达到市场预期,进而引发股市下跌和经济放缓。
美国加州对OpenAI提起诉讼,AI安全监管压力进一步上升。起诉方指控OpenAI在模型测试和风险管控方面存在问题,并称其行为危害公共安全。报道还提到,此案可能成为美国AI监管领域的重要法律行动。若监管压力持续累积,相关公司的合规成本、估值预期和资本市场进程都可能受到影响。
加拿大央行行长确认不再寻求连任,央行继任安排引发对后续政策取向的关注。加拿大央行已启动下一任行长遴选程序。报道同时提到,该国央行此前上调政策利率,决策者对能源价格推升通胀的风险保持警惕。对市场来说,央行领导层更替往往会影响外界对未来利率路径和政策沟通风格的预期。
04 公司新闻
特朗普支持黄仁勋重掌英伟达 董事会据悉未考虑让他复职
美国总统唐纳德·特朗普支持一些硅谷领袖让黄仁勋重新担任英伟达首席执行官的呼声,但这家芯片制造商的董事会依然在推进物色新掌门的工作。周一启程前往亚洲之前,特朗普在白宫被记者问及黄仁勋是否可能重掌英伟达。“我不会介意,” 他说,“很多人都在问Jensen,他们认为Jensen应该回去。这当然不是个坏主意。”据一位知情人士透露,英伟达董事会目前正在寻找新的首席执行官,因此并未考虑恢复黄仁勋的职务。
英特尔遭英伟达将其持股削减25%
英特尔股价盘后跌幅扩大至4%,SEC文件显示,英伟达将其在英特尔的持股削减了25%,至1.611亿股;将其在SpaceX的持股增加了6.3%,至1.305亿股A类股。
伯克希尔增持房企与航空股,减持美银及第一资本金融
据伯克希尔 11月16日向美国证监会提交的三季度持仓报告,公司继续调整金融及周期行业配置。 莱纳建筑A类股持仓由约1311万股增至2603万股,增幅约98.6%; 达美航空 持仓由约5732万股增至6445万股,增加约12.4%。公司新披露持有约2069万股 Bending Spoons,季度末市值约6.89亿美元。
减持方面, 美国银行持仓由约4.83亿股降至4.56亿股,减少约5.7%; 第一资本信贷持仓由300万股降至115万股,降幅约61.7%。报告反映截至9月30日的美国上市证券配置,伯克希尔同期持有的Alphabet谷歌-C股份数量保持稳定。
桥水增持美光、闪迪,重仓英伟达、博通和标普500
13F报告显示:桥水三季度新进Dominion Energy、Occidental(西方石油公司)、思科。增持高通、Applovin、Qorvo、美光科技、闪迪。清仓Union Pacific、Paccar、标普全球。
减持道富SPDR标普50 ETF、iShares核心标普500 ETF、谷歌A、Vanguard标普500 ETF、亚马逊。
重仓道富SPDR标普50 ETF、iShares核心标普500 ETF、英伟达、博通、泛林半导体。
特斯拉拟投30亿欧元扩建德国工厂 瞄准年产百万辆Cybercab
特斯拉计划投资30亿欧元,扩建位于德国柏林附近格伦海德的超级工厂,为在欧洲生产无人驾驶出租车Cybercab布局生产设施。特斯拉德国超级工厂负责人确认,落地德国的Cybercab生产线预期将于2029年首次投产,新厂房远期目标是每年生产最多100万辆Cybercab。
AMD完成对World Labs的收购 李飞飞出任AMD执行副总裁兼首席科学家
AMD宣布已完成对World Labs的收购。World Labs由人工智能领域研究人员李飞飞联合创立,专注于开发能够创建和模拟交互式3D环境的AI模型,以及机器人学习和仿真技术。李飞飞将加入AMD,担任执行副总裁兼首席科学家,直接向AMD董事长兼CEO苏姿丰汇报。AMD表示,World Labs团队将继续推进基础模型研究,并与AMD工程师合作,将模型能力研究成果应用于未来AI基础设施的开发,以支持开放AI生态系统中的客户和开发者。
英伟达发布Rubin HPC GPU,继续把AI基础设施布局延伸到科学计算领域。这款新产品面向科学计算、工程仿真和数据分析,并配套披露了CUDA-X软件库、光子计算和量子计算方面的进展。公司试图把GPU加速、AI智能体与传统高性能计算整合到统一平台,强化其在下一阶段算力竞争中的位置。
微软披露全球服务中断调查进展,暴露单一大型技术供应商的系统性风险。报道显示,事故与一个潜伏数月的系统漏洞有关,公司在发现问题和部署修复上都耗费了较长时间。此次故障影响企业和政府客户的办公系统,也说明自动化容灾机制在极端情况下可能放大连锁失效。
华住公布第三季度业绩并上调全年收入指引,带动股价明显走强。报道显示,公司第三季度净利润同比增长,且提高了全年收入增长预期。对市场而言,上调指引通常意味着管理层对后续经营表现更有把握,也容易强化投资者对盈利韧性的判断。
小鹏集团给出第四季度交付与收入指引,显示公司继续押注销量扩张。报道提到,公司预计第四季度汽车交付量和总收入都将同比增长。虽然企业仍处于盈利爬坡阶段,但更强的交付指引往往会被市场视作需求改善和产品周期推进的信号。
贝壳发布季度业绩,净利润增长并持续推进股份回购。报道显示,公司总交易额、净收入和净利润均有披露,且经调整净利润表现较强。公司同时强调持续优化经营效率并推进回购,这通常有助于稳定市场对现金流和股东回报的预期。
多家家族办公室减持英伟达,显示部分长期资金选择在高波动期降低敞口。相关披露显示,索罗斯家族办公室及其他机构在同一季度削减了英伟达持仓。报道同时指出,部分机构仍保留相当规模仓位,说明资金并非全面撤离,而更像是阶段性的仓位再平衡。
三星、SK海力士和美光面临的反垄断诉讼获准继续推进,内存行业法律风险升温。联邦法官驳回了相关驳回动议,意味着诉讼将进入进一步取证阶段。若案件持续发酵,市场对内存定价、供应纪律和行业竞争格局的关注可能进一步升高。
Quebecor提出收购Telus,电信行业整合预期升温。报道称,Quebecor提出按每股价格收购Telus,并强调合并后将增强规模、投资能力与网络韧性。并购交易若推进,通常会牵动监管审查、协同效应和竞争格局等多重变量;不过Telus不在行情工具返回范围内,本文不写其涨跌幅。
今日关注
经济数据方面,美国10月零售销售月率、当周ADP就业人数周度变动、新屋销售及房价等数据将陆续出炉。
财经事件方面,美联储生产率与就业特别工作组在旧金山湾区举行听证会,重点讨论人工智能对经济及就业市场的影响。美联储主席沃什致开幕词,巴尔金、穆萨莱姆及哈玛克等官员亦将发表讲话。
业绩方面,美股迪士尼、家得宝及京东于盘前发布业绩,英伟达和智利矿业化工于盘后放榜。
精彩评论