10月13日,赛力斯A股昨日涨停,H股收涨逾15%,今日早盘A股一度涨超5%、H股逾8%。近日市场传出消息,鸿蒙智行旗下尊界超豪华SUV项目计划转交赛力斯生产,尊界品牌或将放弃SUV车型规划。相关消息连续两日刺激赛力斯股价。面对市场传闻,据第一财经报道,有江淮汽车内部人士表示,“这是不实消息”。截至发稿,赛力斯方面暂未就该传闻对外作出正式回应。
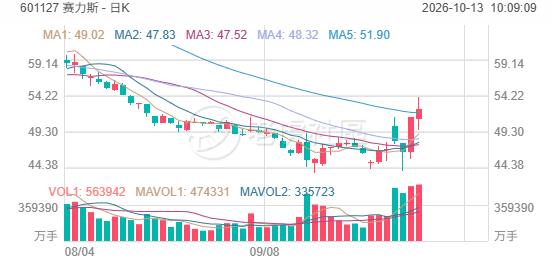
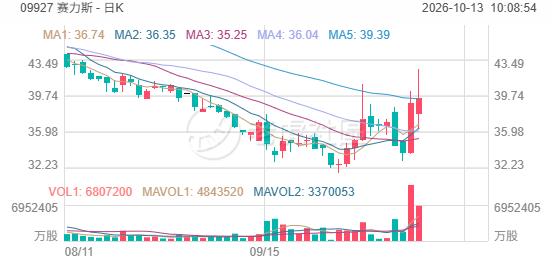
重点来了,为何尊界超豪华SUV项目转产的传闻,就能让资本市场反应如此热烈,直接让赛力斯冲上涨停?
最核心的就是市场预期反转,想想看,一个月前的9月15日,鸿蒙智行宣布问界合作模式调整,包括产品定义、品牌营销、渠道零售改由赛力斯主导,华为转为参与赋能;当天赛力斯A股大跌5.09%、港股盘中跌超6%。市场的解读是,华为要“去赛力斯化”,把资源重心移向尊界、享界、智界、尚界。随后余承东“分出更多资源强化四大品牌”的表态进一步强化了这一担忧。
尽管半个月后,双方“复婚”,但缺乏实质性的动作支撑,而这次传闻恰好传递出强烈信号:尊界SUV作为华为资源最倾斜、定位最高的超豪华品牌的新车型,交给赛力斯生产的话,说明赛力斯不仅没有被边缘化,反而从“问界的唯一代工方”升级为鸿蒙智行高端制造的承接平台。说白了,这事等于“复婚”中华为承诺的合作升级得到落地,是资金对近期“华为—赛力斯关系恶化”叙事的强力纠偏。
除情绪修复之外,赛力斯如接手尊界超豪华SUV项目,确实能收获营收/利润方面的好处。
根据新浪汽车报道,尊界超豪华SUV的主销价位在70到100万元之间,取均价80万,兴业证券测算尊界SUV 2027/2028年销量分别为5.4万辆和7.3万辆,按中性场景,可以分别给赛力斯增加240亿和360亿营收增量。
更重要的是毛利和净利的结构性抬升。如果尊界SUV毛利率35%-40%(参考超豪华品牌定位,高于赛力斯公司新能源整体28.8%),净利率10%-12%(高端车型费用率摊薄+共用渠道研发),在中性场景下,净利有望翻倍至百亿级。
对于股价低迷的赛力斯而言,这不是爬出泥潭的救命稻草,这是一飞冲天的助推火箭。
由此也可以看出尊界超豪华SUV项目的重要性,难怪江淮汽车要第一时间否认。
精彩评论