美东时间11月5日周四,美股科技股遭遇猛烈抛售,AI交易大撤退,芯片、云计算、数据中心能源及光通信等产业链全线重挫。纳指收跌5.52%,创2025年4月美国对等关税宣布以来最大跌幅,纳斯达克100指数收跌约6.4%,创2020年3月以来最大跌幅。
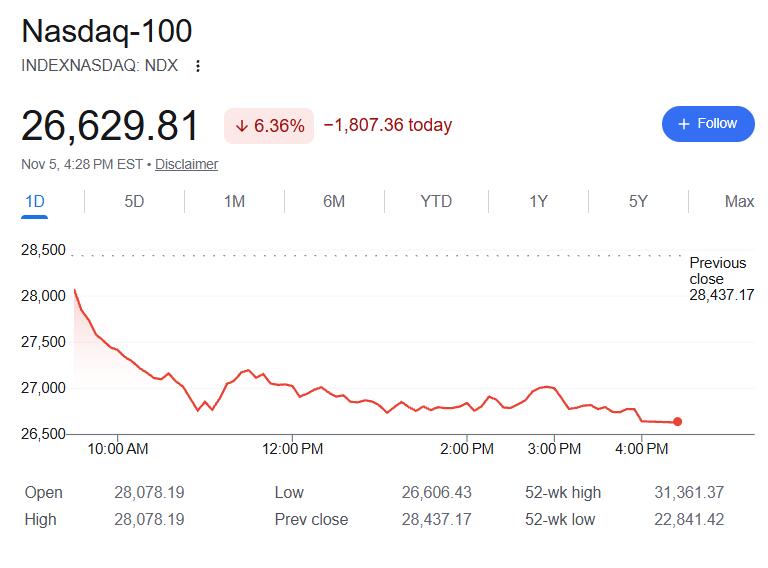
科技股抛售迅速蔓延至整个美股市场。三大美股指中,纳指到收盘较10月6日所创的纪录高位回撤超过10%,正式进入技术性调整区间;标普500收跌4.36%,创2025年4月以来最大单日跌幅;;周三大涨3%的道指虽然开盘涨逾320点,但早盘转跌,收跌逾1830点、跌幅3.44%。
媒体估算,美股整体市值周四蒸发一日约2.8万亿美元,刷新了新冠疫情期间所创的单日最高纪录2.69亿美元,其中,科技股整体市值周四当天蒸发约2.5万亿美元。
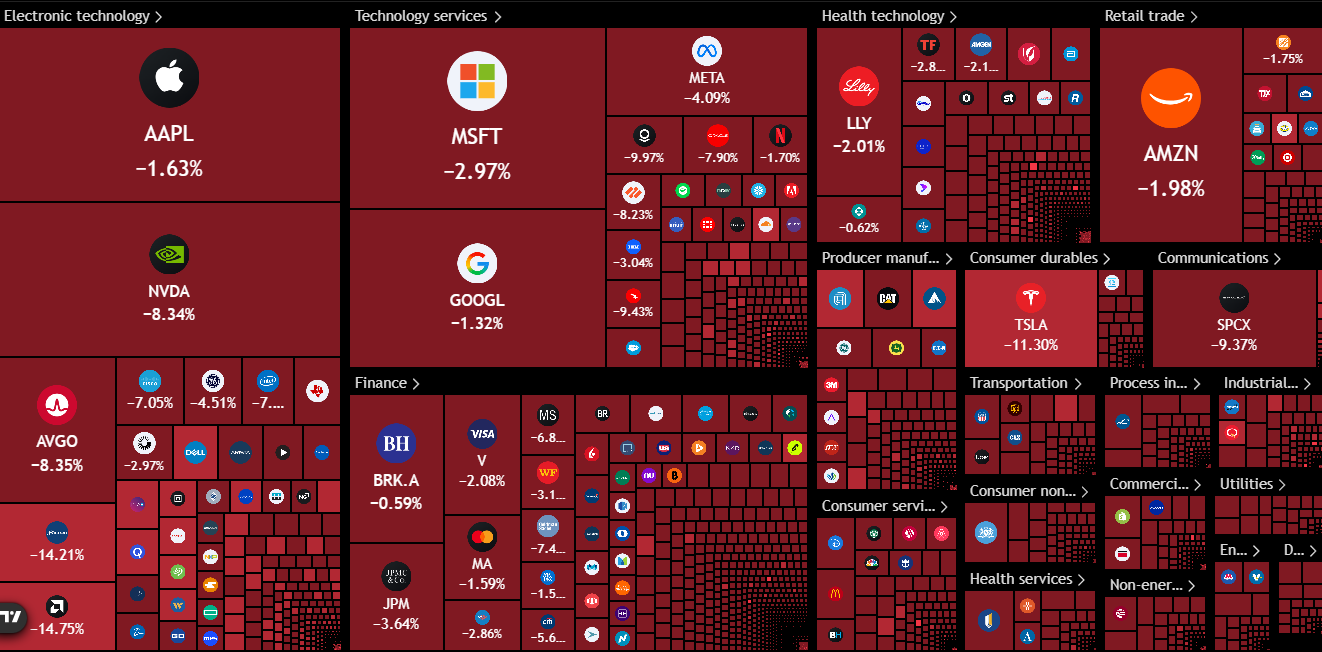
这轮抛售并非由单一因素引发。民主党在中期选举中取得重大胜利,令市场重新评估美国数据中心建设可能面临的政策和监管风险;与此同时,AI巨额资本开支的回报周期、融资成本以及数据中心项目的实际交付能力,正受到越来越多质疑。高通业绩及展望未能完全满足市场预期,以及微软对部分新兴云服务商项目延期和成本问题的担忧,也令投资者对AI产业链的盈利前景更加谨慎。
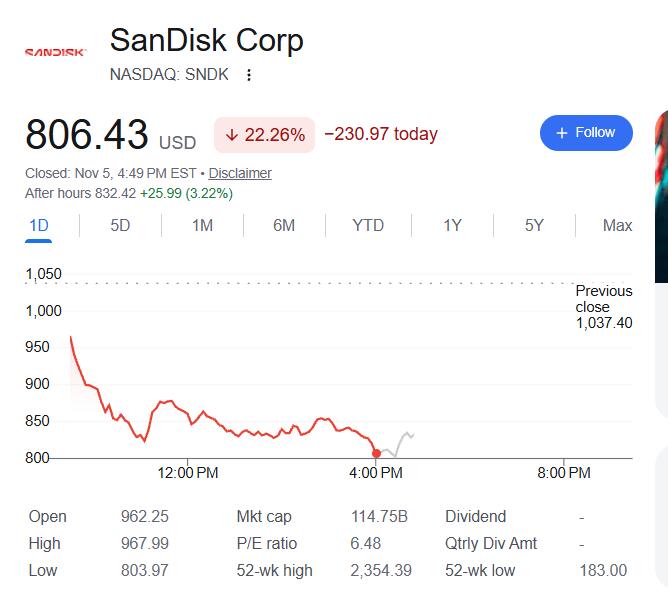
AMD跌17%,闪迪重挫22%,芯片股遭遇疫情以来最惨烈抛售
半导体板块成为本轮抛售的重灾区。美国中期选举结果出炉后,周三已经收跌超过3%的费城半导体指数(SOX)周三已收跌超3%,周四跌幅进一步扩大,收跌逾12%,创2020年3月以来、即新冠疫情初期以来最大单日跌幅。
个股方面,AI芯片龙头英伟达(NVDA)收跌约9.3%,抹平今年内所有累计涨幅转跌;闪迪(SNDK)收跌约22.3%,AMD(AMD)收跌17.3%,西部数据(WDC)跌约17%;美光(MU)跌约12%,博通(AVGO)跌约10%,高通(QCOM)收跌约9.5%。芯片股从AI算力龙头到存储芯片厂商几乎无一幸免。
芯片股集体下挫,既反映了市场对AI基础设施投资前景的担忧,也与此前半导体板块估值和资金拥挤程度较高有关。AI算力需求持续增长,并不意味着所有芯片厂商都能同步兑现业绩增长,投资者开始更加关注订单兑现、产品结构、利润率以及资本开支转化为收入的实际进度。
高通的业绩为芯片板块提供了一个直接的负面催化剂。该公司最新公布的业绩和展望未能完全打消市场对智能手机业务疲软的担忧,尤其是手机芯片销售预期不及华尔街预期。路透社指出,高通第四季度智能手机芯片销售未达市场预期,疲弱需求以及苹果相关收入下降是重要拖累。
虽然高通正积极拓展数据中心、汽车等新市场,但新业务的增长尚未充分转化为近期盈利改善。市场不仅在重新评估高通自身的盈利前景,也在审视AI芯片行业的高增长预期能否普遍兑现。
CoreWeave、Nebius等AI基础设施企业集体跳水
抛售并未止步于芯片制造商,其他AI基础设施相关企业也遭遇大幅下跌。
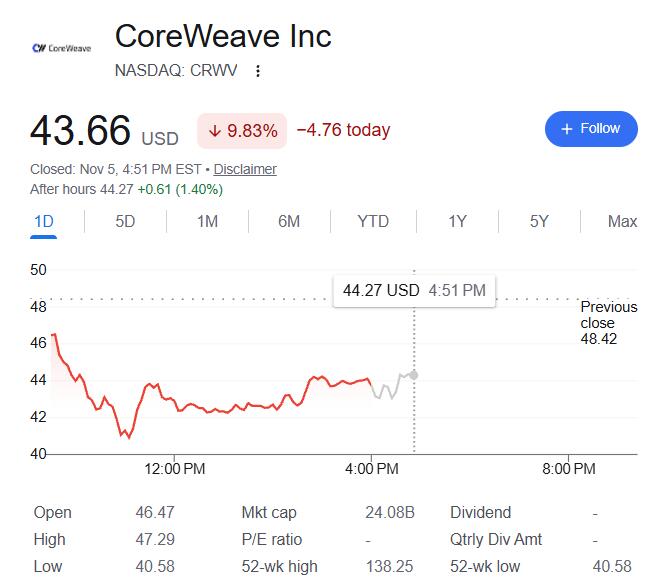
受益于数据中心建设热潮的新兴云计算服务商CoreWeave(CRWV)盘中跌超10%,收跌9.8%,Nebius(NBIS)一度跌近20%,收跌近15%;数据中心能源供应商Bloom Energy(BE)盘中跌幅一度超过20%,收跌16.4%。甲骨文(ORCL)一度跌近10%,收跌近7%。
光通信板块同样承压,Lumentum(LITE)收跌约18.7%,Coherent(COHR)收跌约13%。这些公司的共同特点是,业务增长在不同程度上依赖AI数据中心持续扩张,因而更容易受到投资者对数据中心建设速度和资本回报预期变化的冲击。
微软近期对部分新兴云服务商的态度变化,也令市场对AI基础设施产业链的风险更加敏感。
彭博社11月5日报道称,微软对部分新兴云服务商(Neocloud)的合作项目出现延误和成本问题愈发不满,涉及IREN、Nebius和Nscale等企业。相关项目的交付进度、基础设施建设和成本控制问题,凸显了AI算力需求虽然旺盛,但将规划中的数据中心容量按时建成并投入运营并非易事。
这对依赖大型科技公司订单和融资支持的新兴云服务商尤其重要。它们往往需要先投入巨额资金建设数据中心、采购GPU和配套设备,再通过向客户出租算力逐步回收成本。一旦项目延期,便可能同时面临收入确认推迟、融资成本增加和现金流承压等问题。
因此,市场担忧的已经不只是AI数据中心最终会建多少,而是这些项目能否按计划交付、能否获得足够的电力和设备,以及投入的巨额资金能否产生与估值相匹配的回报。
特斯拉跌超10%,Mag 7市值蒸发约1万亿美元
大型科技股也未能躲过这轮抛售。
“科技七巨头”(Mag 7)中,在得州运营AI超算基础设施的特斯拉(TSLA)收跌约10.8%,英伟达收跌约9.3%;Meta(META)收跌约4%,微软(MSFT)收跌3.6%亚马逊(AMZN)和谷歌母公司Alphabet(GOOGL)分别跌逾2%和近2%,高开低走的苹果(AAPL)跌幅相对温和,收跌约1.5%。
《华尔街日报》统计,科技股整体市值一日蒸发约2.5万亿美元,其中“科技七巨头”就损失约1万亿美元。这轮抛售不仅冲击了此前涨幅巨大的AI芯片和数据中心企业,也令大型科技公司的估值承压。
值得注意的是,大型科技公司的股价下跌,并不完全意味着市场认为AI需求正在消失。更深层的问题在于,AI基础设施投资规模持续扩大,但投资者对投入何时能够转化为利润、现有业务能否从AI中获得足够增量收入,仍缺乏确定性。
大型科技公司不断增加数据中心、芯片和相关基础设施支出,部分企业还通过债券市场融资支持投资计划。在利率仍处于较高水平的背景下,资本开支的规模、融资成本和投资回报周期正受到更严格的审视。
科技巨头股价下跌并不完全意味着市场认为AI需求正在消失。更深层的问题在于,AI基础设施投资规模持续扩大,但投资者对投入何时能够转化为利润、现有业务能否从AI中获得足够增量收入,仍缺乏确定性。
大型科技公司不断增加数据中心、芯片和相关基础设施支出,部分企业还通过债券市场融资支持投资计划。在利率仍处于较高水平的背景下,资本开支的规模、融资成本和投资回报周期正受到更严格的审视。
民主党中期选举大胜,数据中心建设面临政策不确定性
政治因素是这轮AI基础设施股票抛售的重要催化剂。
美国中期选举中,民主党取得重大胜利,市场开始重新评估美国政府对AI产业的政策支持力度,以及数据中心扩张可能面临的监管环境变化。
此前,特朗普政府一直积极推动AI基础设施建设,将数据中心、芯片和能源供应视为美国保持AI竞争优势的重要支柱。但随着民主党在国会取得优势,投资者担心,AI数据中心建设可能面临更多审查,尤其是在土地使用、能源供应、环保要求和项目审批等方面。
这种担忧并非没有现实基础。美国部分地区的居民和地方政府已经对数据中心快速扩张表达反对,原因包括数据中心大量消耗电力和水资源,以及可能推高当地居民的电费。民主党在部分关键数据中心建设州取得胜利,也让市场更加关注地方政策可能发生的变化。
不过,政策风险并不意味着美国AI投资必然停止。更现实的影响可能是部分项目审批周期拉长、建设成本上升,以及企业需要重新评估数据中心的选址和投资节奏。
AI投资回报与融资压力再受拷问,资金加速撤离拥挤交易
除了中期选举带来的政策不确定性,市场对AI投资商业模式和盈利能力的担忧,才是这轮科技股调整背后更深层的因素。
过去一段时间,AI需求爆发推动大型科技公司持续上调资本开支,芯片、云计算、数据中心、电力设备和光通信企业也因此享受估值溢价。但随着投资规模不断扩大,市场开始从单纯追逐AI需求增长,转向审视巨额投入究竟能产生多少实际收入和利润。
《华尔街日报》指出,此次抛售波及亚洲芯片制造商、美国电力供应商、计算服务商、软件企业以及数据中心开发商,几乎没有科技产业链的角落能够幸免。与此前资金从AI股票轮动至其他板块不同,这一次抛售扩散至标普500指数全部11个行业板块,显示市场风险偏好出现更广泛的收缩。
与此同时,AI企业对债务融资的依赖、部分大型科技公司财报表现未能满足市场期待,也加剧了投资者的谨慎情绪。市场不仅担忧AI基础设施投资规模过大,还开始质疑这些投资能否在合理时间内产生足够回报。
英国《金融时报》报道称,部分对冲基金正在迅速削减仓位,资金转向现金,市场中愿意逢低买入的投资者明显减少。随着抛售持续扩大,科技股此前积累的高估值和拥挤交易进一步放大了跌幅。
此外,新兴云服务商面临的压力尤其明显。与资金实力雄厚的超大规模云服务商相比,Neocloud企业往往更加依赖外部融资和少数大型客户。一旦数据中心项目延期,或客户推迟接收算力容量,企业就可能面临前期投入无法及时转化为收入的问题。
从市场表现看,这不是一次单纯针对某家公司的业绩利空,而是此前高度集中的AI交易面临多重因素冲击:政策风险上升、资本开支回报受到质疑、部分基础设施项目出现延期,以及个别芯片公司的业绩指引不及预期,共同推动资金撤离科技股。
周三,中期选举结果明朗曾推动美股大幅反弹,标普500指数创下三个月来最大单日涨幅;但仅仅一个交易日后,市场便重新聚焦AI产业链的政策、融资和盈利风险。此次历史性抛售不仅抹去了前一日的选举后反弹,也表明投资者对AI交易的态度正在发生变化:从追逐算力扩张,转向更加严格地审视投资回报、项目执行和估值。
精彩评论