01 股市
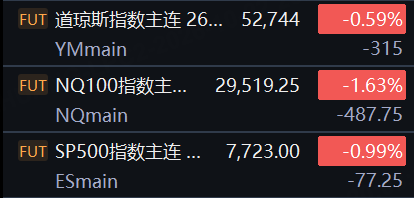
截至10月22日,美股三大期指普遍走低,道指期货下跌0.59%报52,744点,标普500期货下跌0.99%报7,723点,纳指100期货下跌1.63%至29,519.25点,风险偏好受中东局势与财报分化双重挤压,市场静待晚间更多企业指引。
半导体板块普跌,英特尔、迈威尔科技、AMD、ARM跌超4%,超微电脑、阿斯麦、台积电跌超3%;英伟达、博通跌超2%;
存储概念股普跌,SK海力士、闪迪、慧荣科技跌超4%,美光科技、希捷科技、西部数据跌超3%;
光通信概念股普跌,Lumentum、Applied Optoelectronics、Credo、Coherent、Astera Labs跌超5%,Ciena科技跌超4%,Fabrinet跌超3%;
加密货币概念股,Strategy、Bitmine跌超5%,Coinbase、Circle、Robinhood、MARA Holdings跌超4%,CleanSpark、Riot Platforms、Hut 8跌超3%;
热门中概股普跌,禾赛跌超9%,网易、万国数据跌超5%,阿里巴巴跌超4%,蔚来、理想汽车、小鹏集团跌超3%,拼多多、京东、百度跌超2%;
特斯拉跌近4%,Q3营收停滞、利润大幅下滑,资本开支指引下调;
IBM跌超5%,Q3软件收入增长8%,咨询业务增长停滞营收同比持平;
拉姆研究跌超7%,Q1业绩超市场预期,Q2指引未带来重大利多惊喜;
诺基亚跌超5%,Q3报表营业利润同比降22%,自由现金流为负9900万欧元;
Quantumscape涨超8%,Q3亏损同比收窄,并宣布商业化生产计划;
Spotify涨超5%,Q3营收同比增长16%,订阅用户数量超出预期;
美国航空跌超3%,Q3营收同比增长19.3%,全年预计录得净亏损;
宝洁涨超3%,Q1业绩全面超市场预期,有机销售同比增长4%;
洛克希德马丁涨超3%,Q3营收增长11%至207亿美元,上调全年指引;
陶氏化学涨超3%,Q3营收同比增长13%,净利润增至5.25亿美元;
02 其他市场
10月22日十年美债收益率下降1.90%,最新收益率为5.05%。
10月22日美元兑离岸人民币下降0.0179%,报6.72;美元兑港币下降0.0854%,报7.84。
10月22日美元指数上升0.0885%,报101.79。
10月22日美原油主连期货上升2.25%,报99.34美元/桶;纽约金主连期货下降1.80%,报4,075.40美元/盎司。
03 要闻
1. 高盛警示对冲基金空仓骤增或触发逼空风险。报告显示全球多空基金空头杠杆升至五年高位,看空仓位与多头比接近五比一;高空仓水平叠加市场波动,或在突发利好时放大回补行情。
2. 美国航空公布三季度营收增长但燃油成本飙升导致全年业绩指引下调。公司季度营收达163亿美元同比增19%,然燃油支出激增六成使调整后仍录得亏损,并将全年每股收益预估由盈利区间下修至亏损。
3. 宝洁首财季销售额增长4%并维持全年利润目标。核心每股收益达2美元好于市场预期,管理层仍看好全年1%至3%的内生收入增速并维持每股收益上限7.11美元。
4. 特斯拉发布三季度财报利润不及预期引发投行观望。收入约280亿美元低于市场一致预期,自由现金流刚转正;高盛、摩根士丹利等继续给予中性评级,关注高企的AI与机器人投入。
5. Meta营收超指引高端但一次性费用拖累利润。广告收入同比增26%凸显AI投放成效,高盛维持“买入”且目标价860美元,同时关注公司上调至1,750亿至1,790亿美元的全年费用区间。
6. 瑞银上调SpaceX目标价至230美元看好算力租赁爆发。公司AI超算集群快速扩容使第三季超级智能业务营收环比增近两倍,管理层把2027年算力容量目标上调至13吉瓦。
7. 摩根士丹利看好网络安全长周期需求维持Palo Alto与CrowdStrike增持评级。研报称旧有安全架构存在万亿美元更新缺口,AI加持带动身份及数据安全平台获得优先预算。
8. 美光技术日宣布HBM4量产并披露G11 NAND路线图。公司确认继续采用6F² DRAM架构,同时推进3D DRAM与400层以上G11 NAND,力争在AI高带宽存储市场保持领先。
9. PHP曝严重漏洞欧盟CERT建议无法更新补丁网站暂时下线。两项CVSS 9.2级漏洞可能允许远程执行代码,全球政府及商业网站受波及,Cloudflare监测到攻击尝试已迅速增至百万级。
10. 马斯克推动特斯拉与SpaceX合并并寻求在政治窗口期内落地。知情人士称双方特别委员会正评估方案,目标在美国当前政府任期内完成约3.7万亿美元的史上最大企业并购。
资料来源:公开市场数据
免责声明:本内容仅供参考,不构成任何投资建议
精彩评论