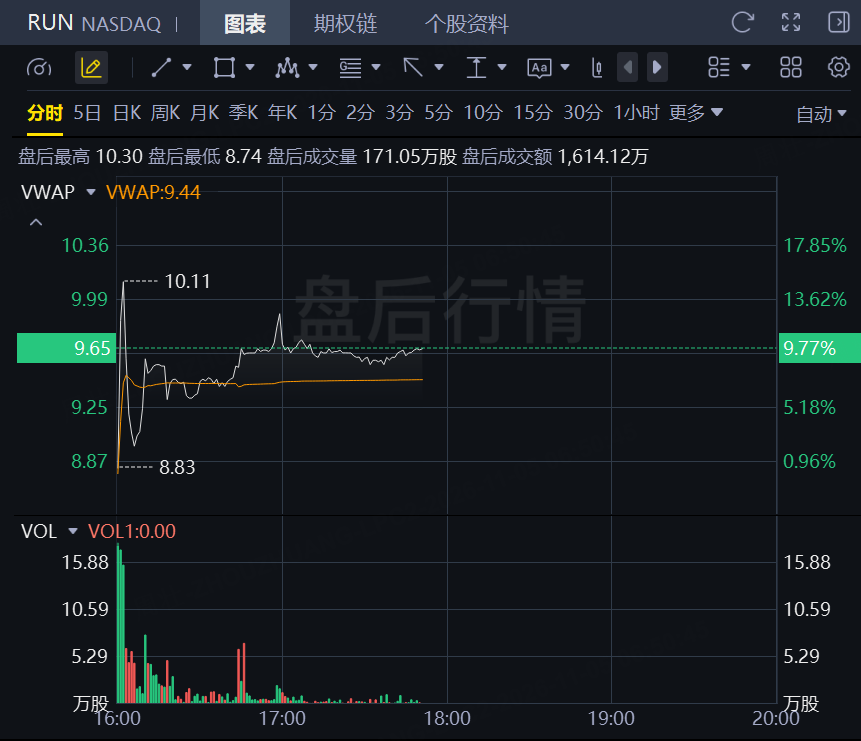
11月5日,Sunrun盘后涨近10%,此前该公司公布的第三季度业绩大幅超出分析师预期,这主要得益于强劲的收入增长和盈利能力的提高。
这家太阳能和电池储能供应商公布第三季度调整后每股收益为 0.56 美元,比分析师普遍预期的 0.32 美元高出 0.24 美元。营收同比增长 52% 至 11 亿美元,远高于分析师预期的 8.06 亿美元。
强劲的营收表现主要得益于一种交易结构,即把某些储能和能源系统出售给第三方,而 Sunrun 则继续维护与客户的关系。
“我们的储能资产安装率达到了75%,创历史新高,”首席执行官玛丽·鲍威尔表示。“对价格合理、可靠电力的需求从未如此迫切,而我们以储能为先导的产品和服务正在满足这一需求。”
公司直接业务恢复增长,安装量同比增长9%。然而,与2025年第三季度相比,本季度新增用户数下降24%至22,957户。储能装机容量同比下降9%至374兆瓦时,而太阳能装机容量同比下降15%至204兆瓦。
Sunrun将2026年全年现金流预期(不包括设备安全港投资)下调至约2亿美元,低于此前预期的2亿至3.75亿美元。公司维持总用户价值预期在约46亿美元,较此前预期的46亿至49亿美元有所收窄。
第三季度经营活动产生的净现金为 3.01 亿美元,而现金产生额为 600 万美元,若不计入 5000 万美元的设备安全港投资,则为 5600 万美元。
精彩评论