一、市场概览
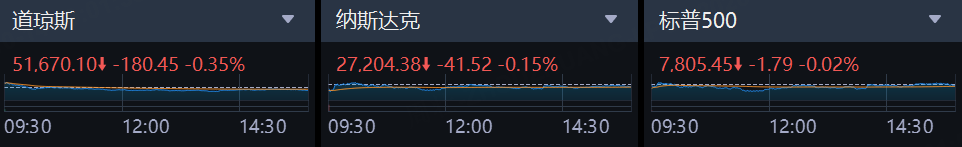
美东时间周二,美股三大指数全线收跌,截至收盘,道琼斯指数收于51670.10点,跌0.35%;标普500指数收于7805.45点,跌0.02%;纳斯达克指数收于27204.38点,跌0.15%。
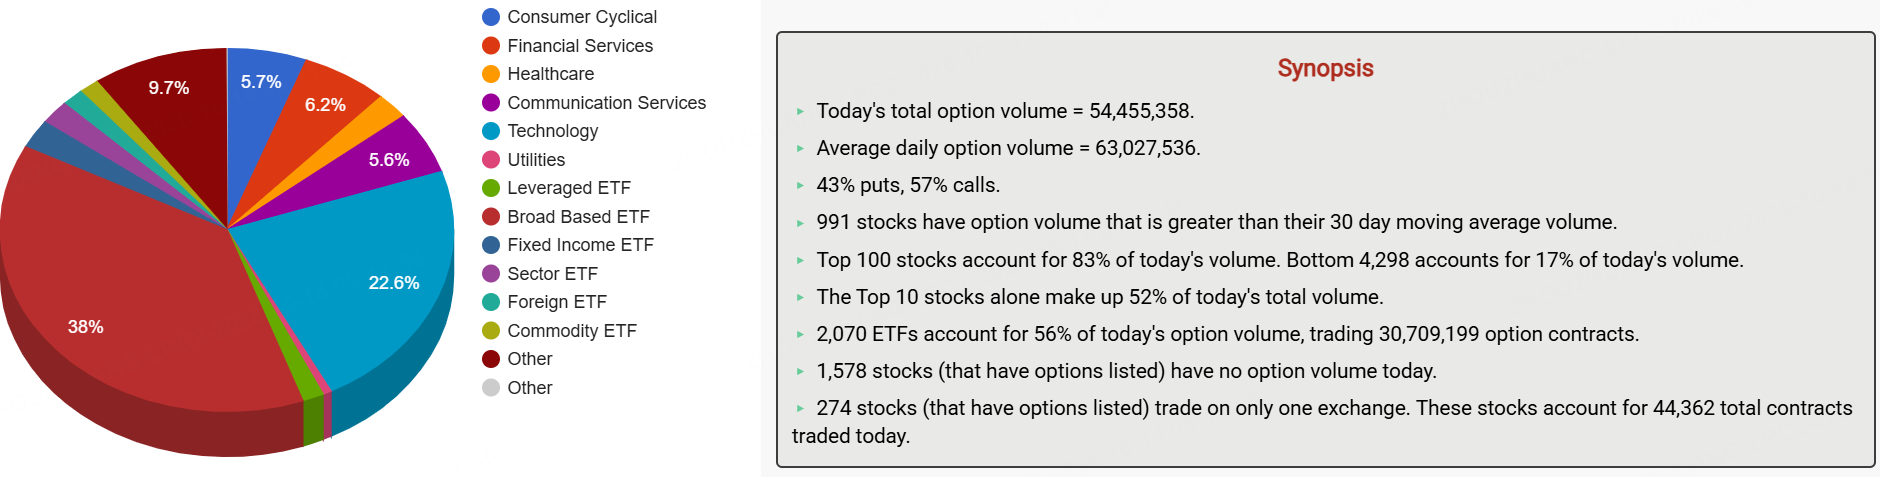
期权市场总成交量5445.54万张合约,低于90日均量(6302.75万张合约),其中看涨期权占比57%。
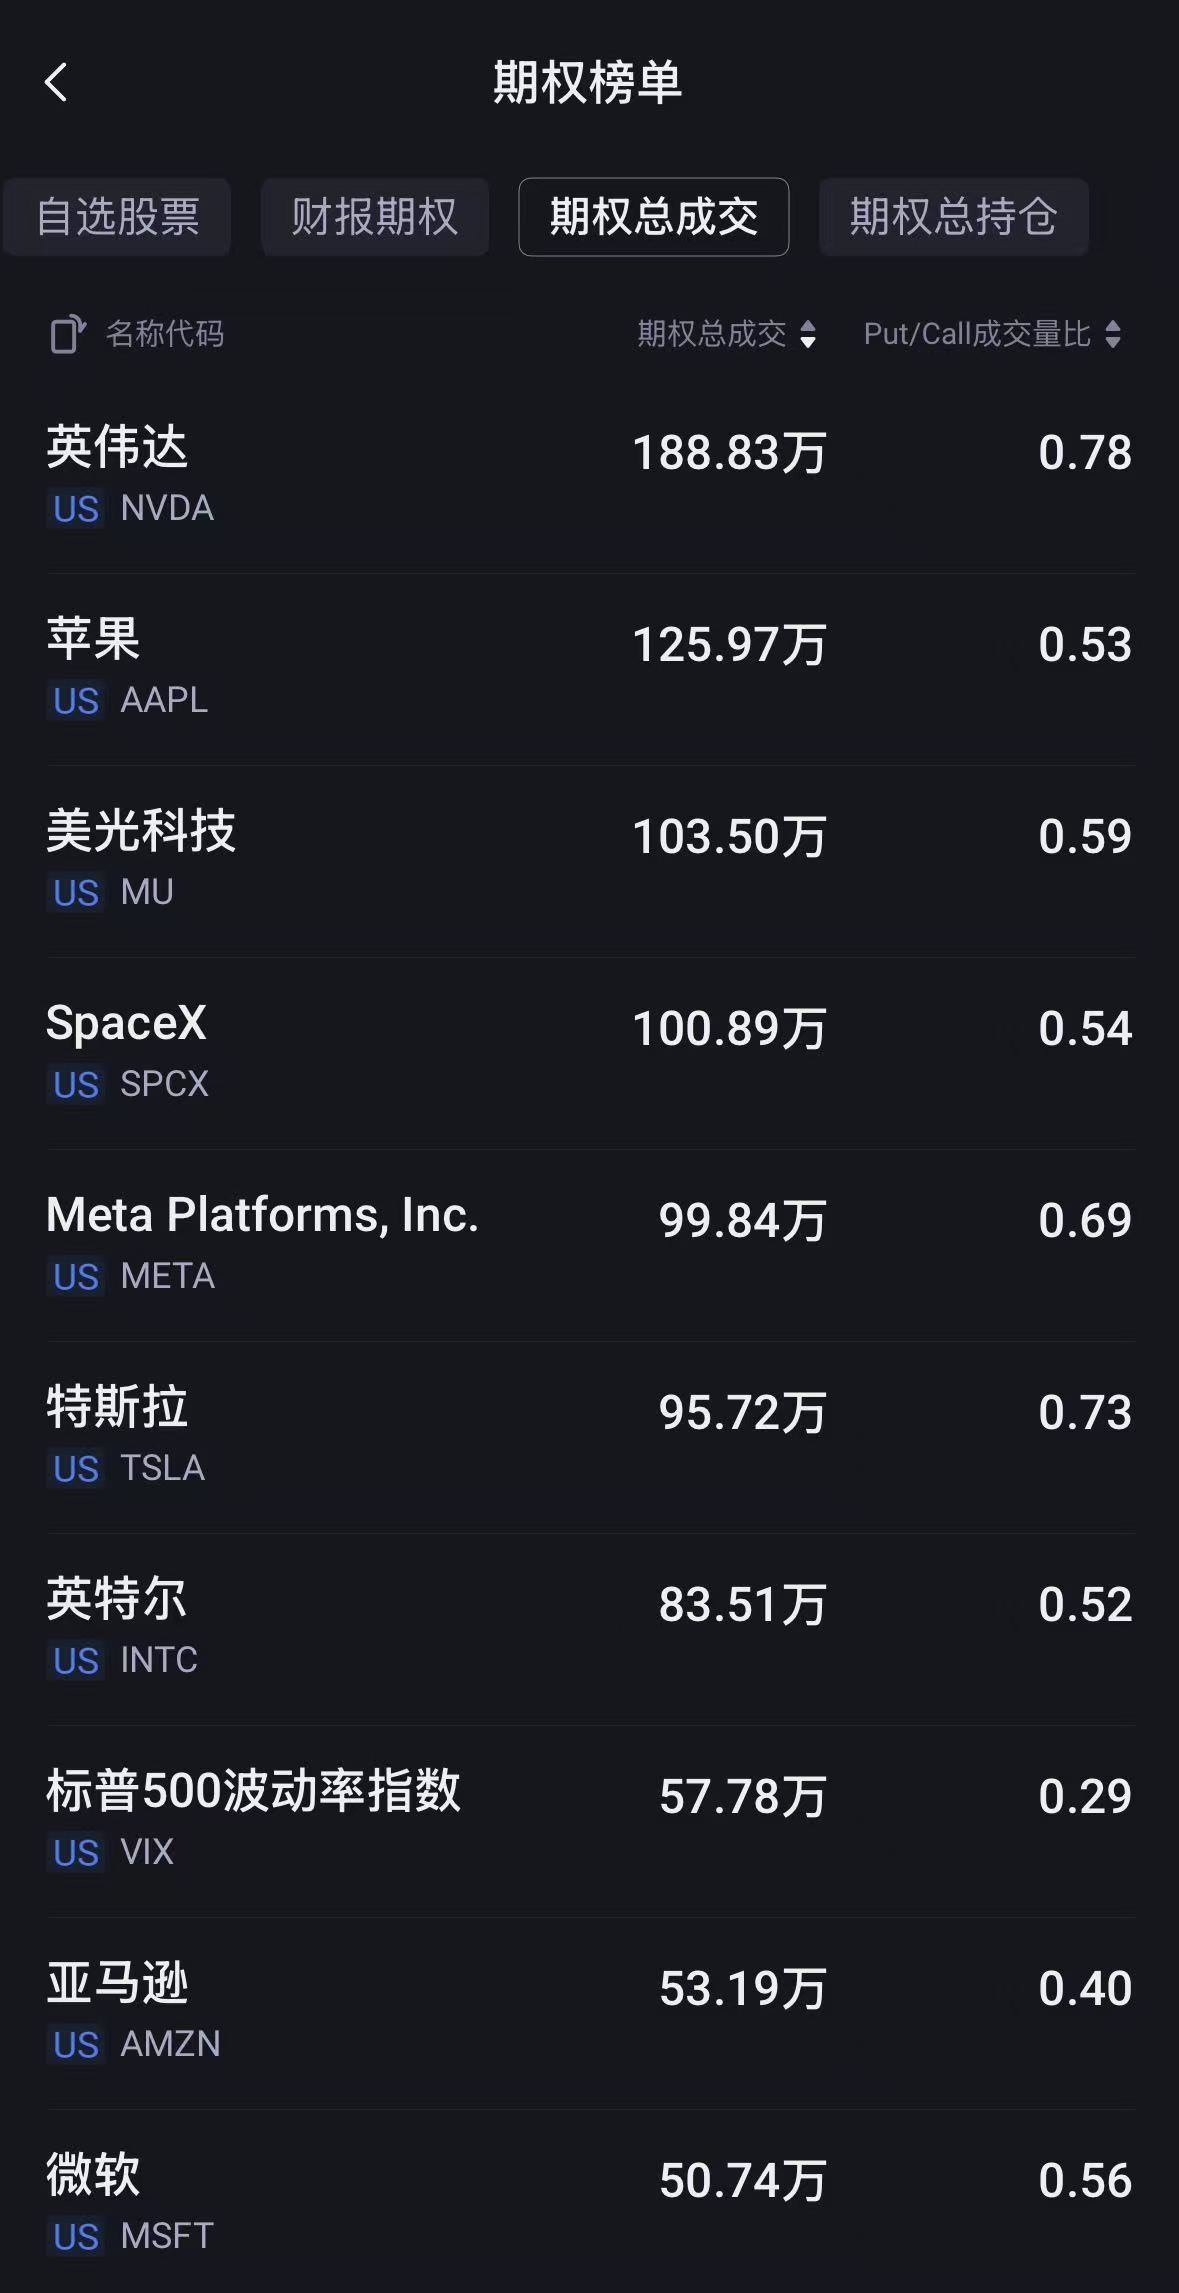
二、期权成交总量TOP10
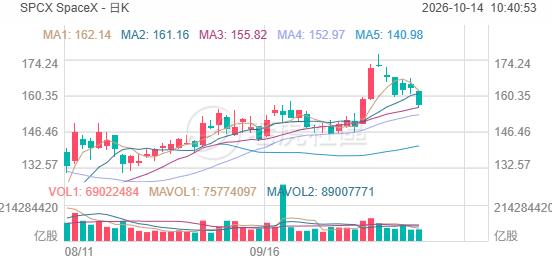
SpaceX收报156.54美元,跌4.21%。当日SPCX期权市场出现一笔规模达1377.00万美元的合成看跌大单,为最突出的机构押注,整体市场情绪偏空,资金通过买入实值PUT并卖出远虚值CALL表达中长期下行判断。
一笔规模达1377.00万美元的合成看跌期权成为当日最突出的机构押注,该组合由买入2028-06-16到期的160.0 PUT与卖出同到期的280.0 CALL构成,整体属于典型的合成空头结构,明确表达对SPCX中长期走势的偏空判断。以当前股价156.54来看,买入的160.0 PUT已处于实值,而卖出的280.0 CALL则明显虚值,这种搭配一方面强化了下行敞口,另一方面也通过卖出远虚值看涨期权来部分对冲成本。如此大额净支出显示资金愿意为未来较长周期的下跌保护或方向性做空提前付费,体现出较强的防御和看空意图。
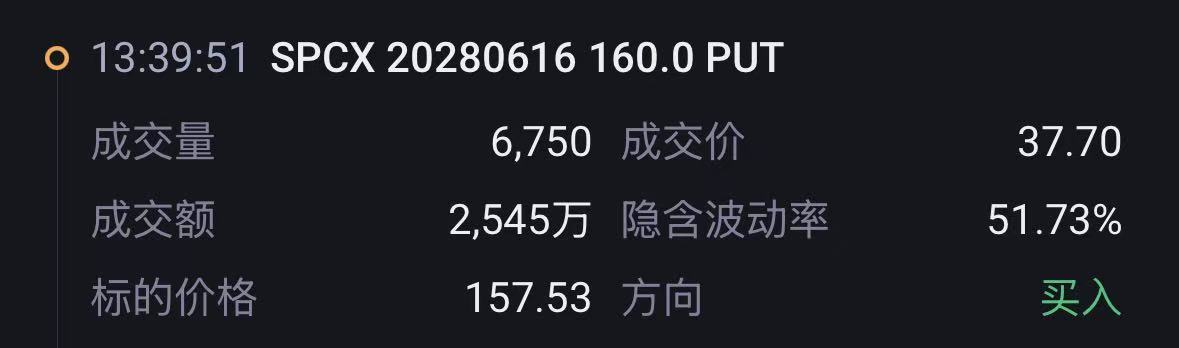
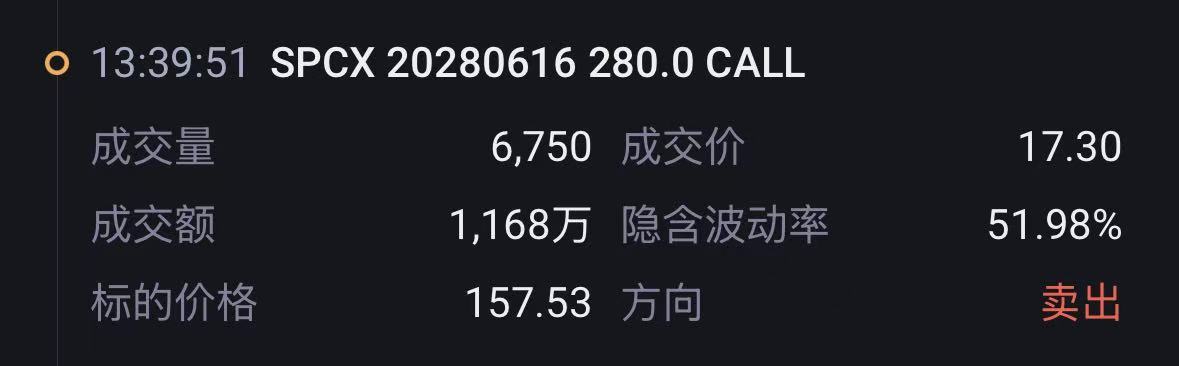
整体来看,SPCX大单情绪呈现轻微偏空格局。虽然多头方向同样有不少积极布局,包括看涨价差、买入远端看涨期权以及卖出看跌期权等偏多交易,但空头一侧最具代表性的资金明显更坚决,尤其是超大规模的长期合成看跌期权显著拉高了防御和下行押注权重。同时,双买CALL+PUT的波动型布局也说明市场并非一致性看空,而是在偏谨慎基调下对未来大幅波动保持高度警惕。综合判断,当前机构资金对SPCX的态度偏空,且这种偏空更多体现为中长期风险防范与方向性对冲。
三、异动观察
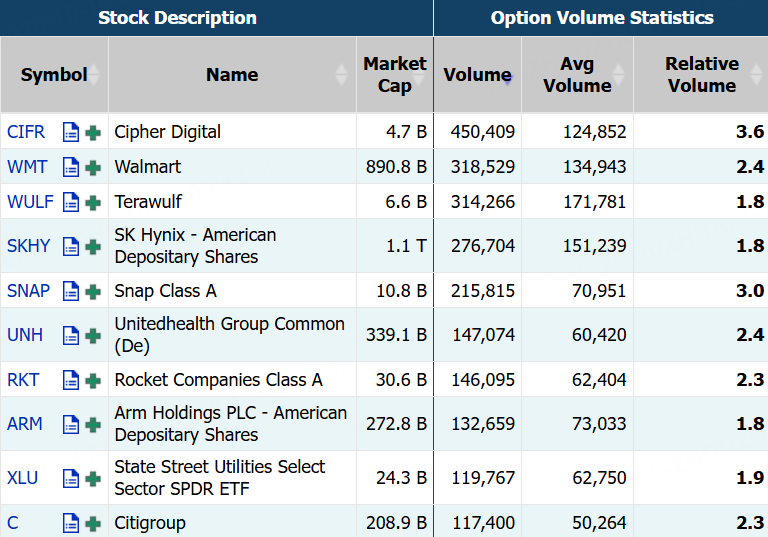
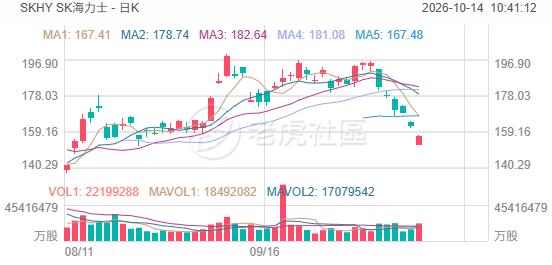
SK海力士收报157.06美元,跌3.19%。当日SK海力士期权市场出现一笔净收款116.89万美元的跨期CALL组合,以及一笔净收款361.19万美元的同向双卖PUT组合,两笔合计收款约478万美元,资金偏向收租与谨慎偏空布局,而非激进单边追涨。
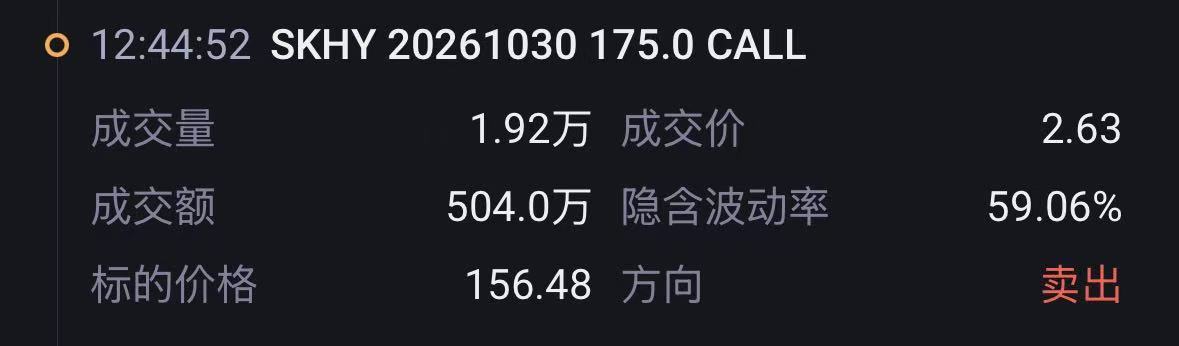
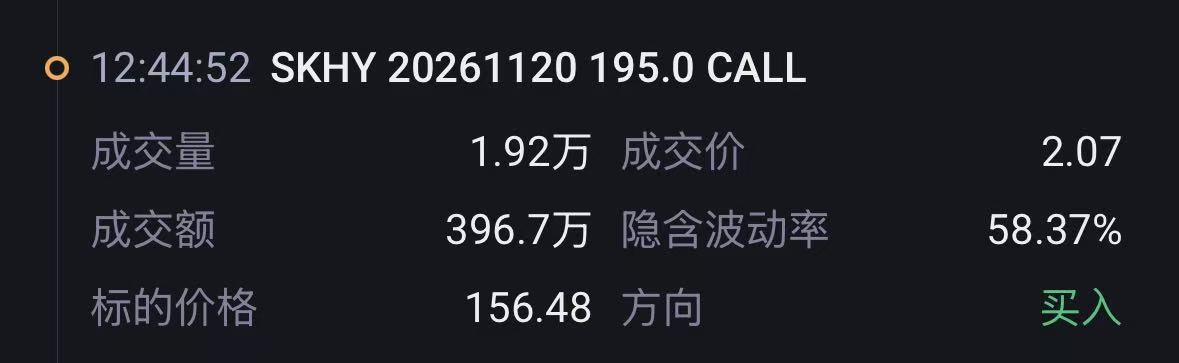
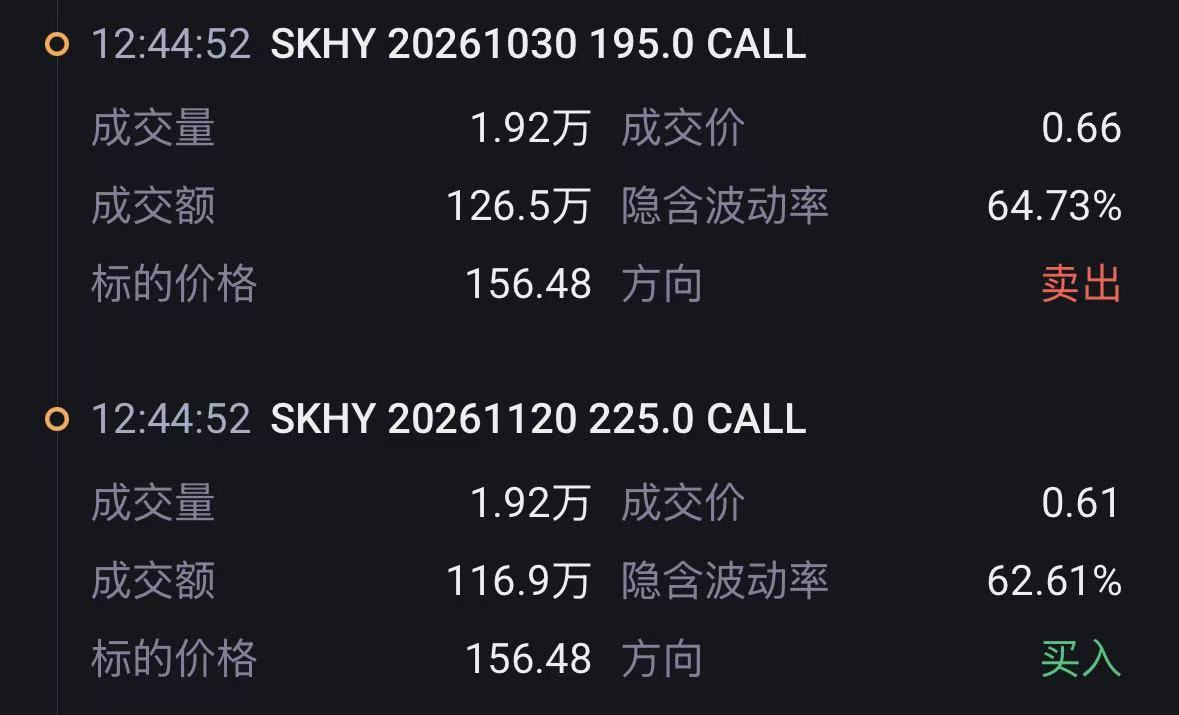
一笔净收款116.89万美元的跨期CALL组合,是当日最值得关注的复杂价差交易之一。该组合同时包含近月卖出175.0 CALL和195.0 CALL,以及远月买入195.0 CALL和225.0 CALL,属于跨期CALL价差结构,核心意图更偏向于利用不同到期日之间的时间价值差进行收租,同时保留一定上行方向敞口。从行权价分布看,四条腿均处于当前股价157.06上方,整体为虚值CALL布局,说明资金并非激进押注股价短线大幅拉升,而更像是在预期标的中期温和上行或维持区间运行的基础上,通过跨期与价差结构优化权利金收益。这类策略通常体现出机构对未来波动率和期限结构的精细化判断,整体风格偏交易型、偏中性略偏多。
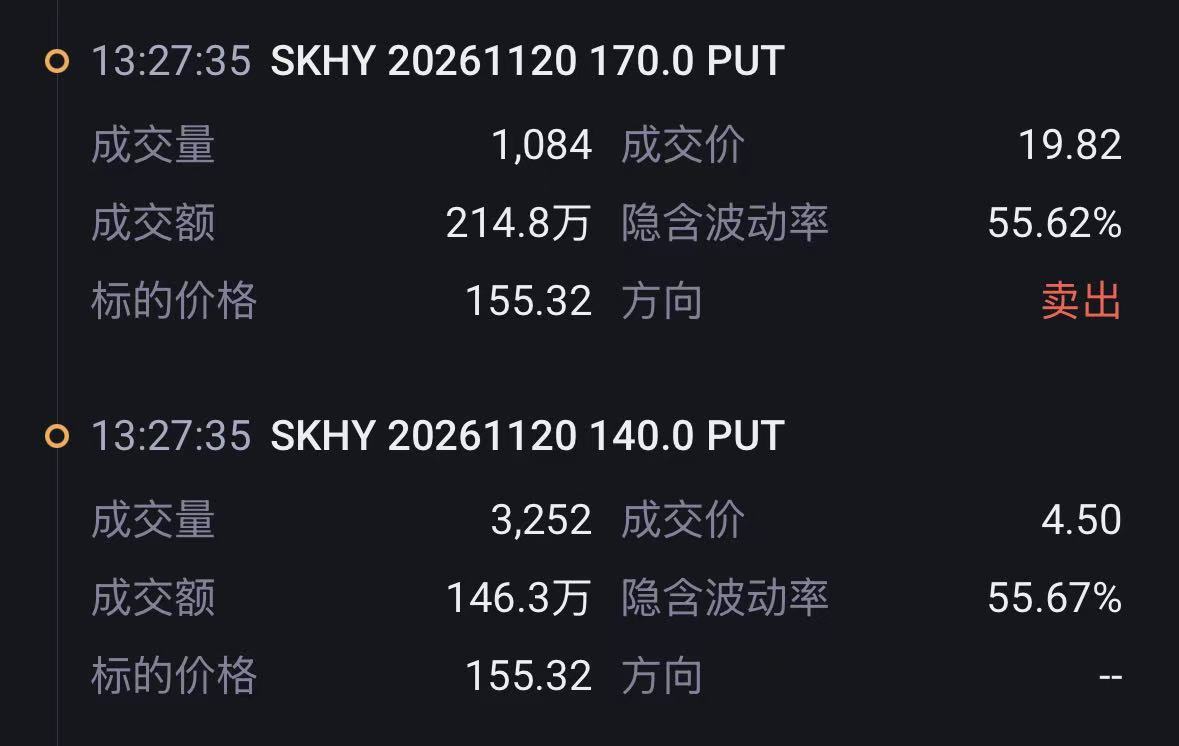
一笔净收款361.19万美元的同向双卖PUT组合,则体现出更明确的收租和震荡判断。该组合同时卖出到期日同为2026-11-20的170.0 PUT与140.0 PUT,其中170.0 PUT相对现价处于实值,140.0 PUT处于虚值,整体属于双PUT卖出策略,核心目的是收取权利金,并押注标的在未来不会出现大幅下跌。由于其中包含实值PUT卖出,这笔交易虽然名义上具备接盘意愿,但从风险暴露看,对下行仍较为敏感,因此整体更适合解读为中性偏空下的震荡收租,而非明确的强烈看多。大额资金愿意在这一位置通过卖PUT获取收入,说明其对极端下跌的预期并不高,但也并未表现出积极追涨意愿。
整体来看,SKHY当日大单资金情绪偏空。虽然盘面中存在跨期CALL价差和牛市看涨价差等偏多结构,也有资金通过卖出PUT进行权利金策略布局,但更大规模的看空敞口与压制性交易占据上风,尤其体现出资金对上方空间的谨慎以及对后续走势偏震荡偏弱的判断。综合大单特征看,当前机构态度并非单边悲观,而是以偏防御、偏收租、偏控制风险的方式表达对后市的谨慎偏空预期。
精彩评论