Alphabet 将于2026年10月28日盘后公布第三季度业绩。投资者关注三条主线:广告势头能否加速、Google Cloud 盈利能力能否继续改善,以及 AI 商业化的早期进展能否支撑营收增长与利润率扩张延续至年底。
市场预期
本季度市场共识预期:总营收1281亿美元,同比增长 28%;息税前利润430.9亿美元,同比增长34.39%;每股收益2.99美元,同比增长28%。这组预期隐含毛利率稳中有升、净利率走强,背后是核心广告与云业务经营杠杆的支撑。
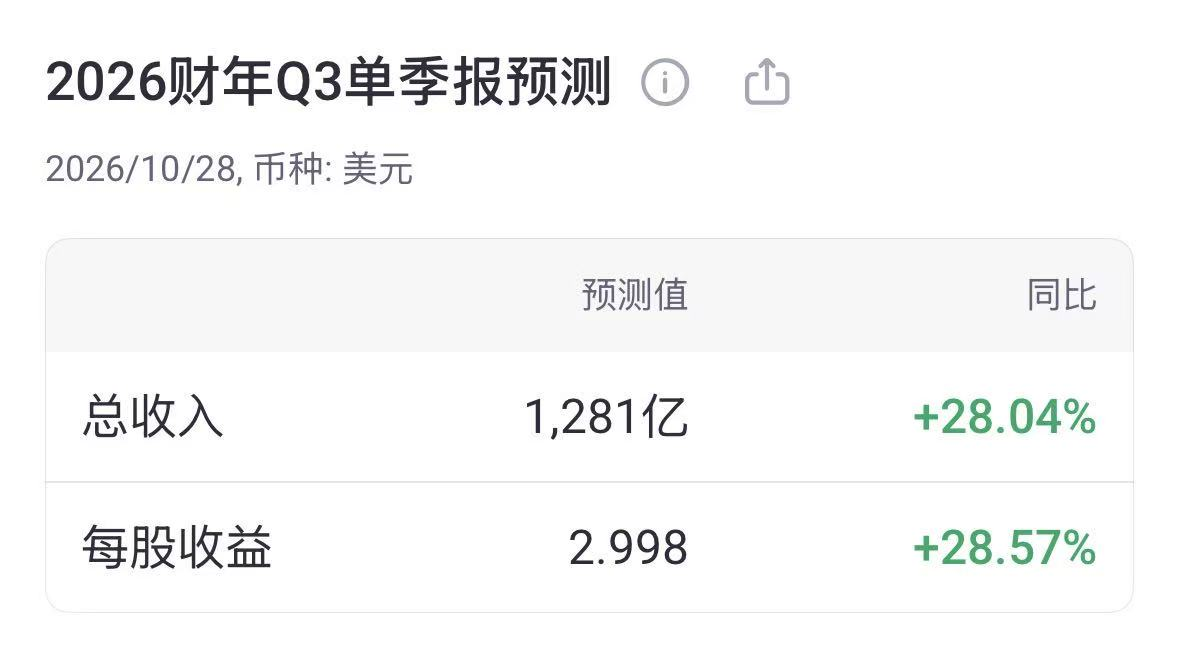
从上季度的业务结构看,Google Services 以945.4亿美元居首,Google Cloud 为 247.7 亿美元,Other Bets 对营收的贡献微乎其微;管理层展望的重点,是广告预算的持续复苏与 AI 基础设施支出的纪律性。其中最具潜力的是 Google Cloud——上季营收 247.7 亿美元,盈利能力改善叠加 AI 相关工作负载放量,有望支撑其同比两位数增长的持续性。
上季度回顾
Alphabet 上一季度营收1198.0亿美元,同比增长 24.23%,毛利率 61.65%;GAAP 归母净利润 1121.9 亿美元,净利率 93.65%,调整后每股收益 2.85 美元,同比增长 23.38%。
一个关键亮点是经营表现超出营收预期,同时保持了强劲的盈利杠杆:营收超预期、且在高基数下仍实现稳健的每股收益增长。分业务看,Google Services 营收 945.4 亿美元、Google Cloud 营收 247.7 亿美元,反映数字广告与企业 AI 云工作负载需求的延续。
本季度展望
主要业务:核心广告与 YouTube
Google Services 旗下的核心广告仍是本季度的盈利引擎:搜索业务的韧性,加上 YouTube 优化后的直接响应广告形式,同时支撑营收增长与单次展示的变现能力。
广告主似乎在为假日旺季维持预算,电商与应用相关品类的复苏为搜索变现提供了健康基础。YouTube Shorts 的格式优化与广告加载实验,叠加品牌安全和效果衡量工具的改善,持续提升用户参与度与广告主信心。
零售、旅游品类的结构性顺风有望带动点击量,而 AI 驱动的相关性与竞价优化可抑制流量获取成本压力、稳定利润率。
关键变量在于:周期性广告需求与定价能否在季末季节性促销中保持,而不压低每次点击成本。
最具潜力业务:Google Cloud
Google Cloud 有望成为本季度增长最快的大型板块,受益于 AI 训练与推理、数据分析及安全负载的强劲需求。
该业务通过规模效应与更自律的数据中心利用率改善单位经济效益——管理层以更严格的资本配置和更高的资产周转率予以强调。
企业对 Vertex AI 与生成式 AI 工具链的采用,正加速从试点走向生产,有助于提升净留存率与多年期承诺;随着装机基础扩大,这通常推动营收增速快于运营费用增速。
随着大客户在存储、网络与托管服务上的用量攀升,具备较优综合利润率的这些服务将持续改善利润率结构。
风险在于:企业概念验证周期较长,可能推迟收入确认,但积压订单与承诺使用折扣提供了可见性,应能支撑环比势头。
本季度股价驱动因素
股价最可能对以下信号做出反应:Services 与 Cloud 的 AI 商业化进展、AI 基础设施的成本纪律,以及资本支出与经营利润率轨迹之间的平衡。
投资者会仔细解读管理层关于搜索与 YouTube 生成式功能的表态——在新的 AI 体验更大范围推出之际,这些功能如何影响广告加载、用户参与度与增量变现。任何关于 AI 智能体路线图、Workspace 内部分发及付费生产力 SKU 的更新,都可能通过订阅 ARPU 提升与 Cloud 交叉销售,影响中期每股收益路径。
管理层对数据中心及定制芯片相关资本支出节奏的指引,将决定自由现金流轨迹;若同时给出可信的利润率框架与 AI 服务的营收转化,投资者对较高支出水平的接受度通常更高。
最后,关于流量获取成本趋势、内容获取成本与数据中心效率提升的清晰信息,可能改变市场对毛利率扩张可持续性的判断。
分析师观点
近期前瞻报告整体偏多:更多分析师强调广告势头延续、Cloud 盈利能力改善,以及 AI 驱动产品的早期收益;谨慎一方则聚焦资本支出强度与广告周期性风险。
主流机构评论认为,本季基本面特征是"健康的营收增长 + 可见的经营杠杆",得益于 AI 的结构性驱动与自律的费用控制。
多位分析师指出,市场共识预期营收同比增长 27.93%、每股收益同比增长 28.36%,鉴于上季表现及 AI 增强型广告与云产品的持续采用,这些假设可以实现。看多理由认为:只要管理层维持与需求相匹配的平衡资本开支,YouTube 变现与 Cloud 利润率结构的改善,便可推动未来多个季度的每股收益上修。
分析师还指出,管理层在把搜索与视频的产品创新转化为商业成果方面有良好记录,并认为本季业绩有望验证 Alphabet 的 AI 战略在进入假日季与 2027 年时的盈利能力。
精彩评论