关键要点
受人工智能(AI)相关投资需求不断增长的推动,ASML 将 2026 年销售额指引上调至 440 亿至 450 亿欧元。
首席执行官克里斯托夫·富凯(Christophe Fouquet)表示,按照目前的计划,ASML 在 2027 年和 2028 年的供应能力将无法完全满足客户需求。
ASML 公布的截至 9 月的季度净利润为 49.6 亿欧元,营收为 116.6 亿欧元,均超过分析师预期。
荷兰半导体设备制造商阿斯麦(ASML Holding)上调业绩指引,为科技公司财报季拉开了序幕。随着人工智能热潮预计将在未来数年持续,这家公司正竭尽全力满足客户不断增长的需求。
按市值计算,ASML 是欧洲最大的公司,并且在光刻机领域拥有近乎垄断的地位。光刻机是制造最先进半导体芯片不可或缺的关键设备。
光刻机的需求正在持续增长。ASML 将 2026 年销售额指引上调至 440 亿至 450 亿欧元(约合 493 亿至 504 亿美元)。这是该公司今年第三次上调业绩指引。此前,其最新的销售额预期区间为 430 亿至 450 亿欧元。
ASML 首席执行官克里斯托夫·富凯在一份声明中表示:
“我们的客户持续上调对短期和中期设备需求的预测,这主要是因为他们对人工智能相关投资的规模和持续时间持更加积极的看法。鉴于他们对未来需求的可见度有所提高,一些客户已表示有意向我们订购 2029 年甚至 2030 年交付的设备。”
周三早盘交易中,ASML 的美国存托凭证(ADR)下跌 0.2%,报 1,714.68 美元。
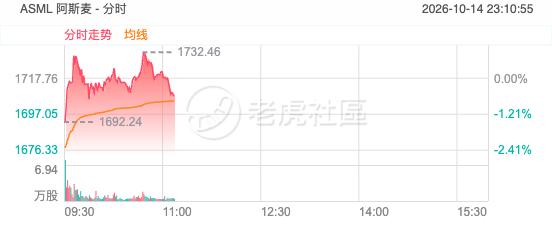
目前,整个半导体板块都承受着下行压力。费城半导体指数(SOX)周二连续第五个交易日下跌,10 月以来累计跌幅接近 5%。
ASML 公布的截至 9 月的季度净利润为 49.6 亿欧元,营收为 116.6 亿欧元。
根据 FactSet 汇总的市场一致预期,分析师此前预计其净利润为 41.3 亿欧元,营收为 116.3 亿欧元。因此,ASML 的实际业绩超过了市场预期。
由于 ASML 的设备价格高昂,其营收可能在不同季度之间出现显著波动。因此,投资者更关注其长期订单数据。
富凯表示,公司正在研究如何进一步扩大产能。此前,公司已经计划在 2028 年将产能提高 30%,而现在正在考虑在此基础上进一步扩张。
富凯表示:
“今年以来,我们对客户需求的可见度一直很高,订单势头也在逐季增强。因此,我们现在预计,按照目前的计划,我们在 2027 年和 2028 年的供应能力都将无法完全满足客户需求。”
华尔街的一些分析人士认为,随着订单持续增长,ASML 可能获得提高产品售价的机会。
美国银行证券(BofA Securities)分析师迪迪埃·塞马马(Didier Scemama)在财报公布前的一份研究报告中写道:
“如果 ASML 能够在不增加投入成本的情况下,将平均售价提高 5%,我们估计,每股收益的增幅将扩大至约 10%。”
他的预测假设 ASML 在 2028 年将平均售价提高 5%,同时投入成本上升 2.5%。
提高售价不仅将进一步凸显市场需求的强劲程度,也意味着 ASML 的客户将面临更高的成本。
全球最重要的芯片制造商之一、同时也是 ASML 最大客户之一的台积电(Taiwan Semiconductor Manufacturing,TSMC)已经承诺,今年及未来数年将在生产产能方面进行巨额投资。
存储芯片公司也在大举投资制造产能,包括美光科技(Micron Technology,MU)以及韩国的 SK 海力士(SK Hynix,000660)。
此外,还有一家潜在规模可能极其庞大的新客户——埃隆·马斯克旗下的 Terafab 芯片制造项目。该项目预计将为特斯拉(Tesla,TSLA)和太空探索技术公司 SpaceX 提供服务。
另一个值得关注的客户群体是中国企业。
由于出口限制,ASML 被禁止向中国出口其最先进的设备。该公司此前表示,预计中国市场销售额在 2026 年总销售额中的占比仅为 20%。
然而,ASML 对 2025 年也曾作出类似预测,但最终去年来自中国的销售额占比达到了约三分之一。
美国银行证券分析师塞马马写道:
“ASML 能否继续向中国出口 DUV(深紫外光刻)设备的不确定性,仍然是投资者高度关注的热门议题。不过,我们认为,这一因素在很大程度上已经反映在当前股价之中。”
塞马马给予 ASML 美国存托凭证“买入”评级,目标价为 2,915 美元。
精彩评论