一、市场概览
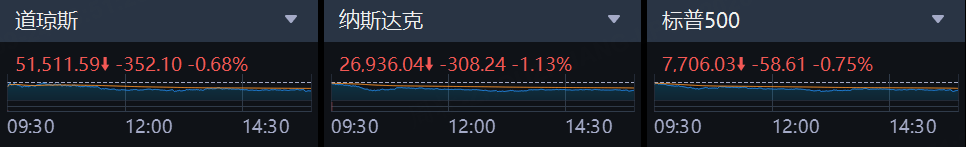
美东时间周三,美股三大指数集体收跌。截至收盘,标准普尔500指数跌0.75%,报7706.39点;纳斯达克综合指数跌1.13%,报26936.04点;道琼斯工业平均指数跌0.68%,报51512.42点。
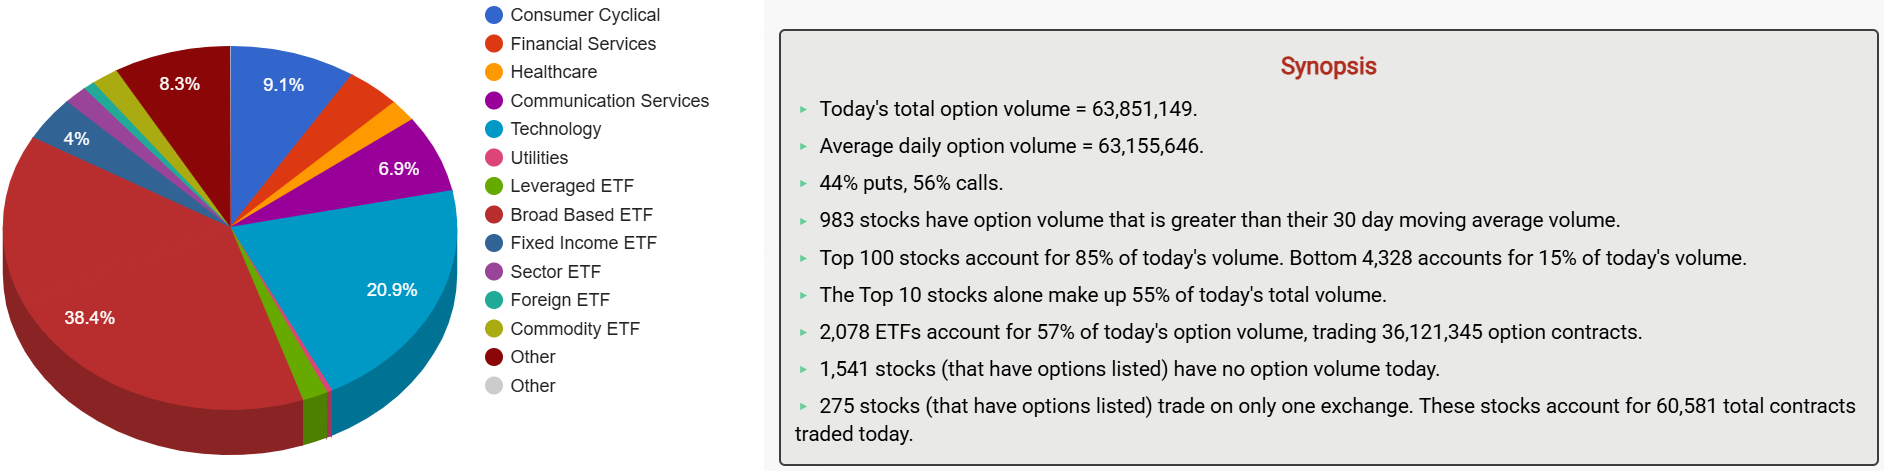
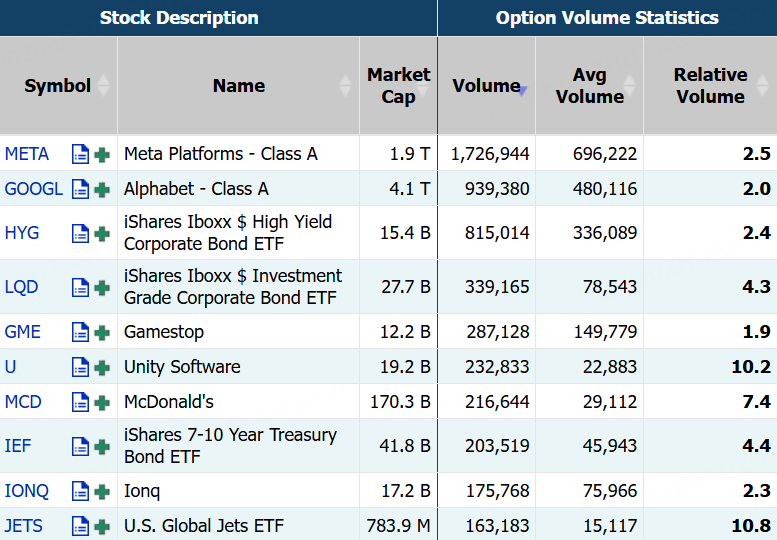
期权市场总成交量6385.12万张合约,高于90日均量(6315.57万张合约),其中看涨期权占比56%。
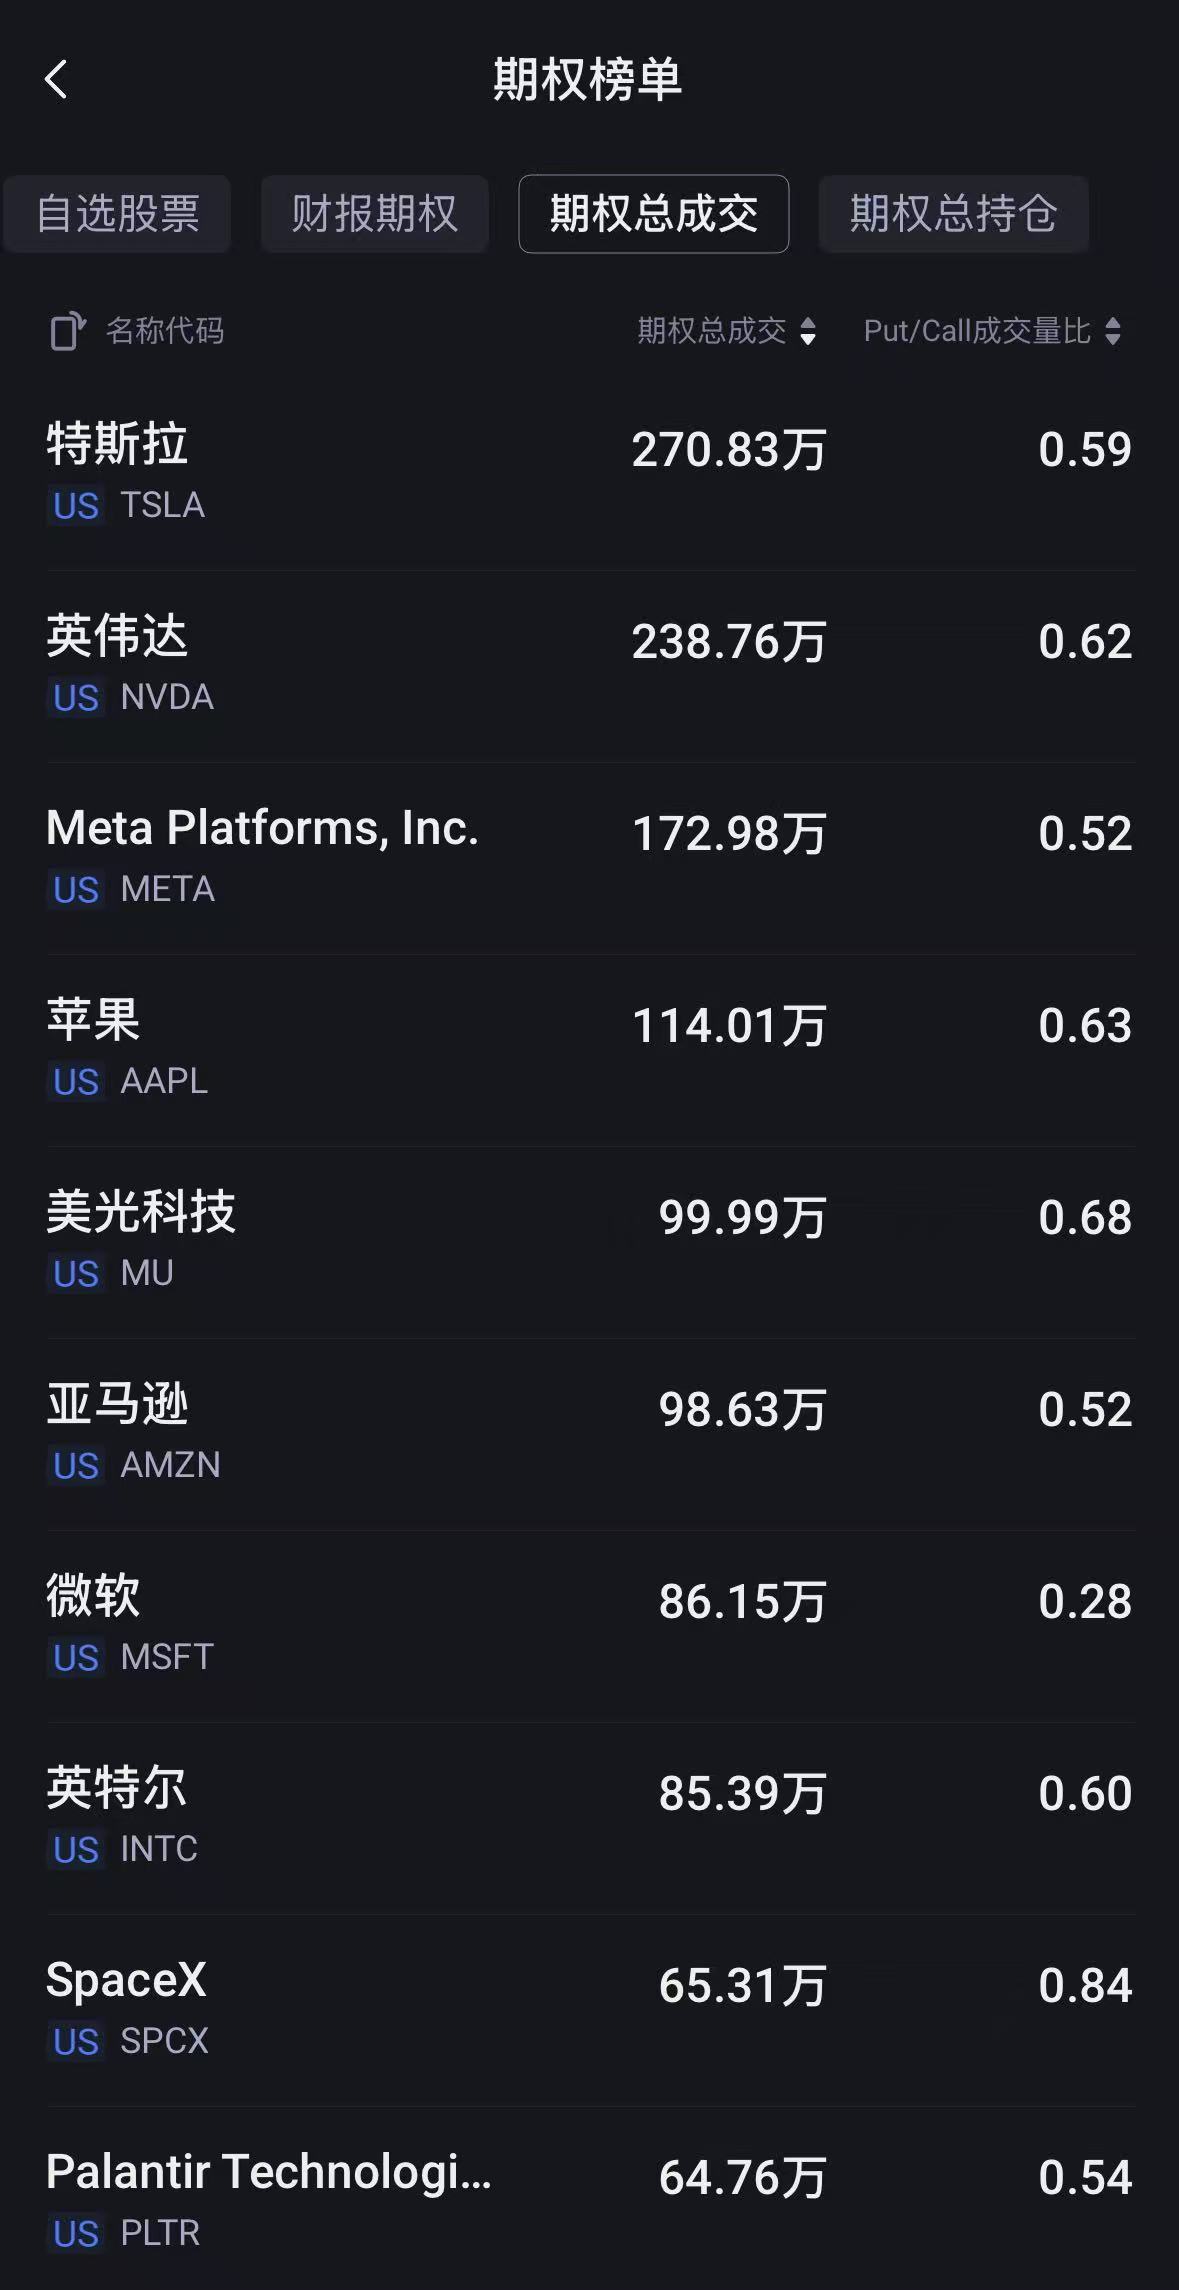
二、期权成交总量TOP10
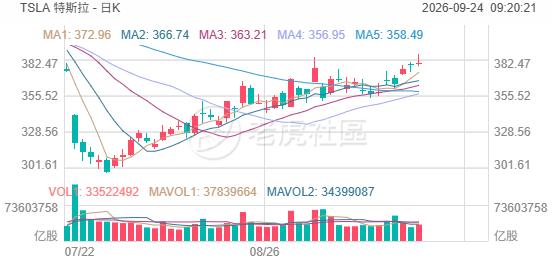
特斯拉收报380.12美元,上涨0.32%。当日大单交易以中远期看涨期权为核心,一笔916.85万美元的买入CALL组合与一笔79.93万美元的CALL价差收租交易形成层次分明的偏多布局,机构资金整体偏向押注特斯拉后续维持强势并保留进一步上行空间。
一笔规模达916.85万美元的CALL价差组合构成了当日最核心的看多押注。该组合同时包含买入367.5美元CALL、买入380.0美元CALL以及买入390.0美元CALL,均为2026-09-25到期,其中367.5美元与380.0美元CALL处于实值附近或实值状态,390.0美元CALL则为虚值。由于三条腿全部为买入CALL,这更接近于分层加仓的看涨期权组合,体现出交易者愿意以净支出方式提前锁定中长期上行弹性,核心意图是进行方向性看多押注。尤其是在现价380.12美元附近同时布局实值与虚值行权价,说明其不仅押注股价维持高位,也在博弈后续继续向上拓展空间。
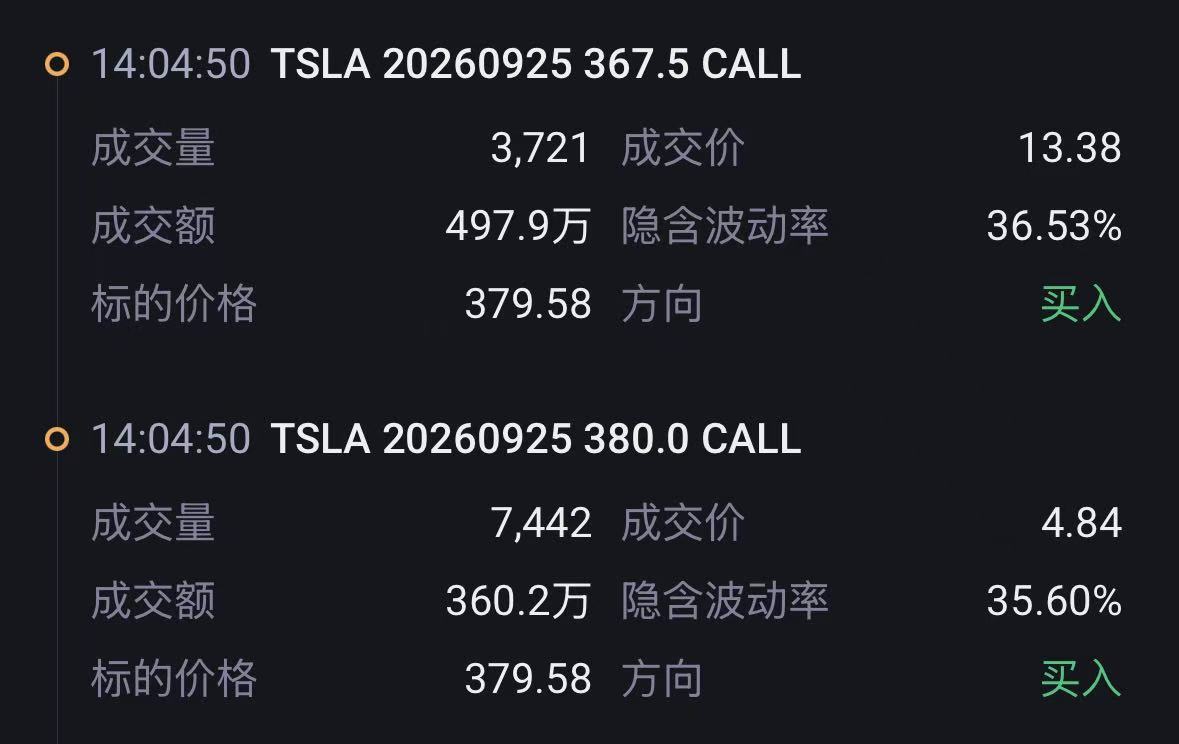
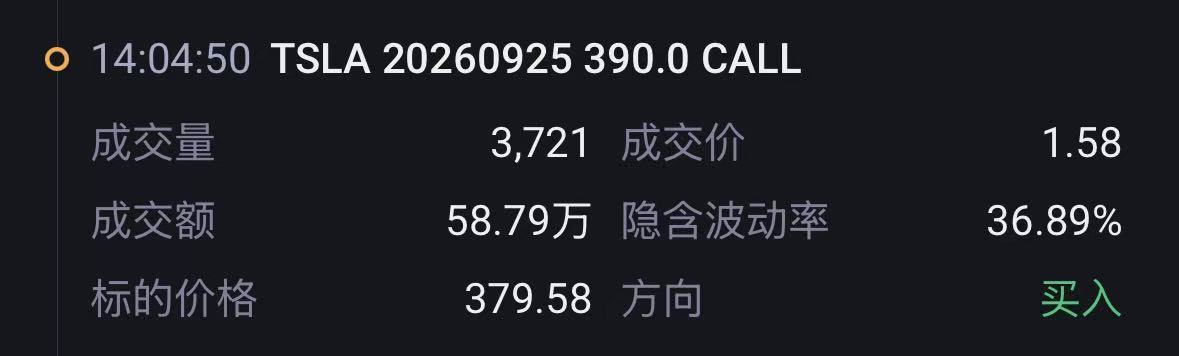
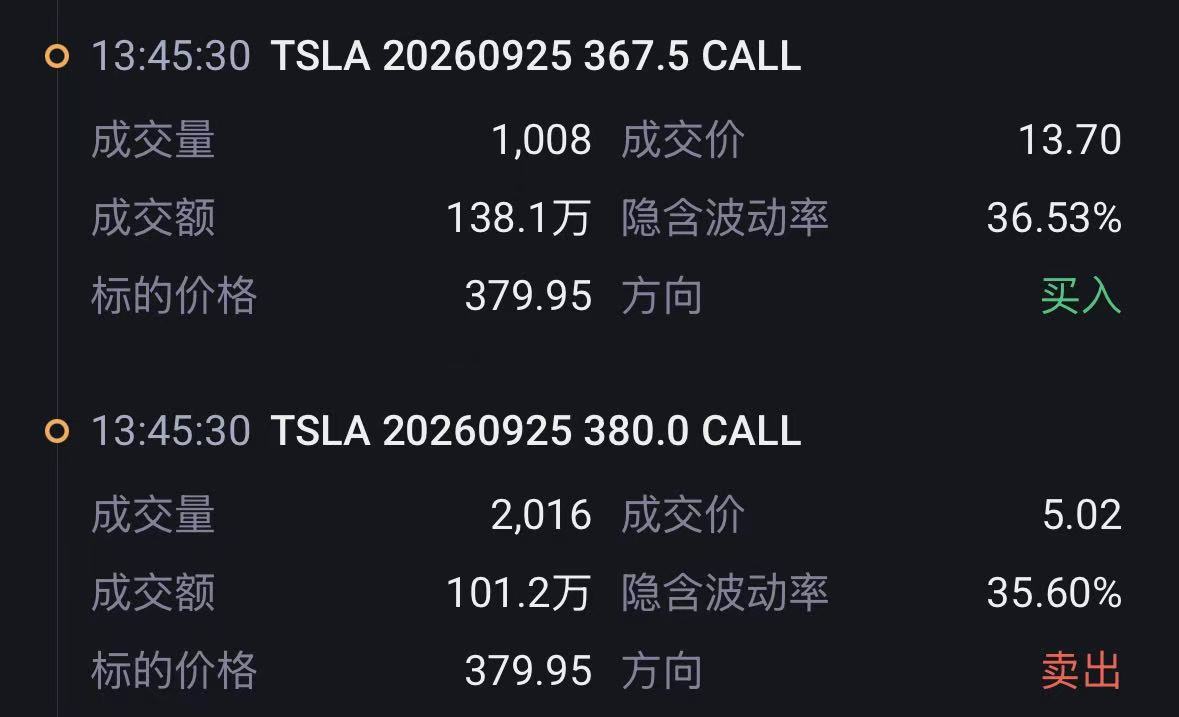
一笔规模达79.93万美元净收款的CALL价差组合则体现出偏收租、偏防守的上沿收益管理思路。该组合买入2026-09-25到期的367.5美元CALL,同时卖出大量380.0美元CALL,并进一步卖出390.0美元CALL,属于典型的多头CALL价差叠加上方卖出结构,本质上是以较低执行价多头仓位为基础,通过卖出更高执行价CALL换取权利金收入。考虑到367.5美元CALL为实值,而卖出的380.0美元CALL也处于实值附近,390.0美元CALL为虚值,这类组合通常并非单纯激进看多,而更像是在已有多头基础上做收益封顶,意图偏向收租、降低持仓成本,或对高位进一步上涨空间采取相对克制的预期。
整体来看,特斯拉期权大单情绪呈现出明确偏多格局,而且主导力量来自中远期CALL组合的大额净支出布局,显示资金更倾向于押注后续股价维持强势并保留进一步上攻的可能。尽管市场中也存在少量短线PUT买入与CALL卖出带来的防守或回撤预期,但无论从规模还是结构上都明显弱于看多资金。综合判断,当前大单交易传递出的信号是机构资金对特斯拉后市态度偏乐观,且以方向性看涨配置为主,辅以上方收租型结构进行成本管理。
三、异动观察
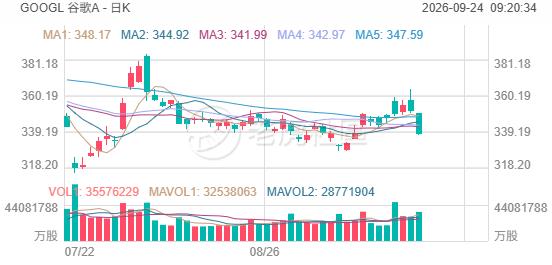
谷歌A收报337.83美元,跌3.8%。当日期权市场出现一笔规模达1810.00万美元的实值PUT双买大单,叠加远月305.0行权价的看空买入,空头情绪主导盘面。
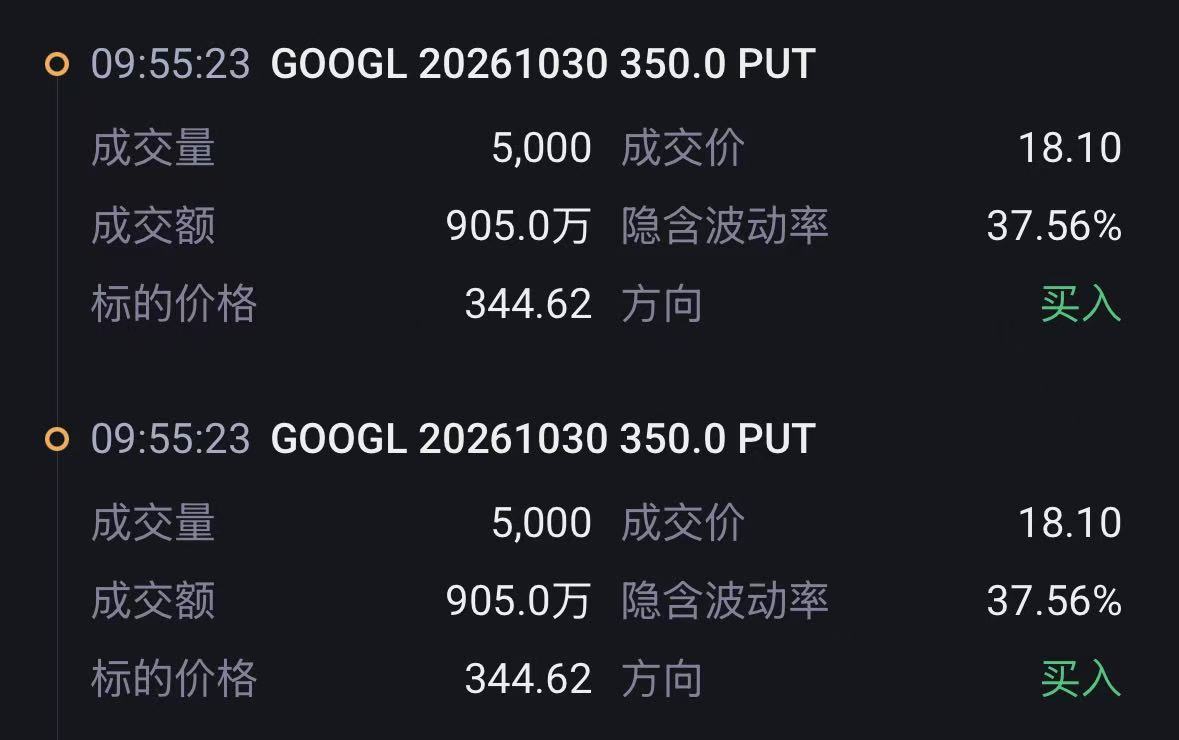
一笔规模达1810.00万美元的PUT同向双买组合,是当日最突出的方向性押注。该组合由两笔完全相同的买入350.0 PUT构成,到期日均为2026-10-30,整体净支出1810.00万美元。以当前股价337.83来看,350.0的行权价高于现价,属于实值PUT,说明资金并非单纯博取极端尾部风险,而是在较深时间价值下直接押注标的后续继续走弱,同时希望通过放大PUT仓位获取更高的下行弹性。这类大额实值PUT双买更像是明确的偏空方向表达,也反映出机构愿意为中长期下跌预期支付高额权利金。
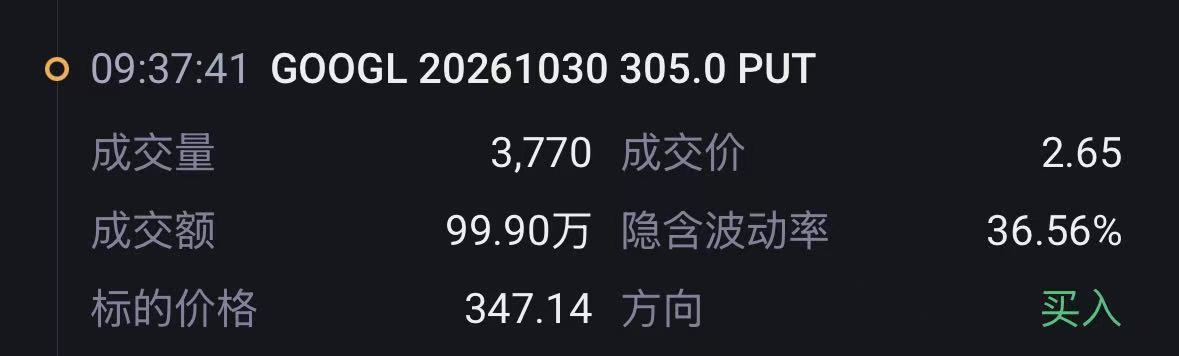
一笔规模达99.91万美元的305.0 PUT买入,同样延续了偏空防御思路。该笔单腿期权到期日为2026-10-30,属于买入PUT,行权价305.0低于当前股价337.83,为虚值PUT。虚值PUT通常代表资金以相对有限的成本博取后续下跌或进行尾部风险对冲,这笔交易虽然规模明显小于前述主导性大单,但与大额实值PUT买盘出现在同一到期周期,说明市场并非只是在做短线波动交易,而是在更远期限上持续布局下行保护与看空敞口。
整体来看,GOOGL期权大单情绪明显偏空,且空头力量占据主导。市场中的核心特征是大额资金集中买入中长期PUT,尤其是高金额、实值化的下跌押注显著压过零散的看多价差与CALL买盘,说明机构当前更倾向于为未来一段时间的回撤风险提前布局。综合判断,资金面对GOOGL的态度以防守和看跌为主,短期至中期情绪均偏谨慎。
精彩评论