11月3日,谐波盘后飙涨逾17%,该公司公布了2026年第三季度业绩,远超预期。这家宽带技术公司报告营收达1.488亿美元,并连续第三次上调全年业绩预期。
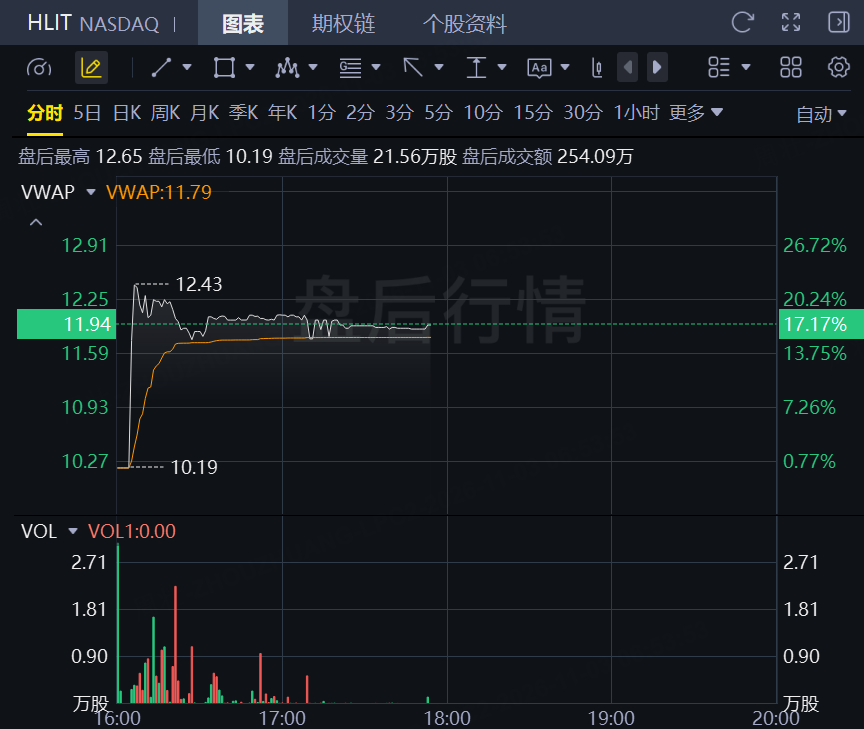
该公司在报告中重点介绍了其商业模式的根本性转变:除前两大客户外,其他客户的收入占总销售额的比例达到创纪录的46%,高于此前约30%的水平。随着Harmonic通过新的智能软件和光纤管理平台拓展其目标市场,这种多元化发展势头也随之而来。
季度业绩亮点
Harmonic公司第三季度业绩显示,其各业务板块均呈现强劲增长势头。公司营收达1.488亿美元,同比增长64.5%,远超管理层此前预测的1.25亿美元至1.35亿美元区间的上限。
正如该公司损益表中所详述的,营业利润达到 3300 万美元,比上年同期的 1010 万美元增长了三倍多,超过了 2300 万美元至 2800 万美元的预期。
强劲的业绩增长主要得益于管理层所称的“其他市场”客户——即公司两大客户之外的客户。该部分客户同比增长101%,目前占总收入的46%。本季度,公司在DOCSIS和光纤技术领域新增了九家客户,包括Liberty Latin America、丹麦的TDC以及比利时的一家一级运营商。
公司本季度的主要业务成就已在其概览演示文稿中进行了总结,其中重点介绍了财务势头和战略进展。
按非GAAP准则计算,每股收益达到0.23美元,高于此前0.15美元至0.19美元的预期。然而,按GAAP准则计算,该公司公布的每股收益为0.16美元,略低于华尔街普遍预期的0.17美元。这一差异反映了对股权激励费用、重组费用和其他非经常性项目的调整,总计约为每股0.07美元。
详细财务分析
Harmonic公司第三季度毛利率提升至52.1%,高于去年同期的46.9%,达到公司预期范围的高端。这一同比增长520个基点,反映了有利的产品组合以及公司在控制零部件成本方面的成功,尤其是在内存成本方面。管理层表示,公司已提前采购了库存,以应对近期的价格上涨。
运营费用同比增长37.7%至4450万美元,高于此前预期的4100万美元至4200万美元。管理层将这一差异归因于与强劲业绩相关的绩效激励计提增加以及收购相关的盈利支付。
现金余额从上一季度的2.319亿美元减少至1.428亿美元,主要原因是公司循环信贷额度的借款减少。可用流动资金总额为3.028亿美元,其中包括1.6亿美元的未提取信贷额度。受业务规模扩大导致库存水平上升和应收账款增加的影响,本季度自由现金流为负510万美元。
应收账款周转天数从上一季度的61天增至71天,存货周转天数从95天增至120天,这反映了管理层为应对预期零部件成本上涨而提前建立缓冲库存的策略。积压订单和递延收入总计5.34亿美元,较上年同期的3.38亿美元增长58%,为2027年的收入增长提供了强劲的保障。
战略举措与平台拓展
Harmonic的演讲重点介绍了其从一家纯粹的宽带连接提供商向一家面向多个增长市场的平台公司的转型。该公司概述了其扩展的总体目标市场战略,该战略超越了传统的有线电视基础设施。
根据Dell'Oro集团的预测和第三方研究,该报告预计到2030年,Harmonic的潜在市场规模将达到64亿至74亿美元。这标志着该公司业务范围的显著扩张,目前其主要市场是连接技术,约占总规模的54亿美元。
此次扩张由三项关键战略举措推动:
首先,在连接性方面,Harmonic 在虚拟电缆调制解调器终端系统 (vCMTS) 和 DOCSIS 技术领域继续保持着较高的市场份额,同时也在积极拓展面向有线电视和电信运营商的光纤到户部署业务。公司的 Pearl-1XL 和 Oyster+ 产品正在加速生产,管理层表示,一款差异化的 50 Gbps 解决方案正在稳步推进,预计将于 2027 年推出。近期收购的与厂商无关的光纤管理平台(更名为 cOS Loop)进一步增强了公司的端到端、多厂商光纤管理能力。
其次,该公司正通过其SensAI平台在智能软件领域开辟新的增长市场。经过长时间的客户试用,SensAI已获得管理层所称的“强有力的验证”,目前已有客户注册使用该服务。此外,该公司还与Comcast合作推出了Recon,进一步扩展了该平台的功能,为光纤网络可靠性监控带来了智能功能。管理层表示,有线电视运营商和电信运营商都对此表现出了浓厚的兴趣。
第三,Harmonic正在开发利用其现有网络覆盖范围的边缘人工智能计算能力。管理层表示,这一机遇已得到顶级客户的验证,目前正与主要合作伙伴共同开发,但公司尚未在其潜在市场预测中量化市场规模。
资本配置与财务灵活性
Harmonic 拥有 3.03 亿美元的总流动资金,并预计未来三年将继续产生强劲的自由现金流,为此制定了三管齐下的资本配置策略。
有机增长仍然是首要任务,投资重点放在光纤技术的研究和开发上,包括 50 千兆解决方案和智能平台,用于业务扩张的营运资金,以及开拓新市场的投资。
为实现资本回报,该公司已动用其2亿美元股票回购授权额度中的1.42亿美元。管理层表示,该计划将以现有现金和未来几年的预期自由现金流为资金来源,并以股权激励稀释作为最低限额,超出该限额的部分将根据内生式和外延式投资机会进行额外回购。
战略性并购是第三大优先事项,管理层表示将保持现金以灵活评估各种方案,从而加速增长战略、实现业务多元化并扩大智能平台规模。
前瞻性声明和指引
Harmonic 今年第三次上调了其 2026 年全年业绩预期,反映出业务持续增长势头和强劲的订单可见性。
公司预计第四季度营收为 1.41 亿美元至 1.51 亿美元,毛利率为 51% 至 52%,营业利润为 2800 万美元至 3400 万美元,按非 GAAP 准则计算的每股收益为 0.19 美元至 0.23 美元。
Harmonic公司目前预计2026年全年营收为5.45亿美元至5.55亿美元,按中间值计算,同比增长53%。相比之下,该公司2月份给出的营收预期约为4.5亿美元,较上年同期增长20%。全年毛利率预计为52.1%至52.4%,营业利润为1.18亿美元至1.24亿美元,每股收益为0.80美元至0.84美元。
与之前的预期范围相比,中点增长代表收入增长 6.8%,每股收益增长 15.5%。
管理层承认前景面临诸多不利因素,指出内存和其他组件成本正在上涨,预计到2027年仍将居高不下。公司计划通过在适当情况下选择性提价来抵消这些压力。此外,该指引还包括与此前宣布剥离公司视频业务相关的第四季度预计150万美元和全年预计760万美元的搁浅成本。
增长催化剂与市场地位
Harmonic 的演讲最后概述了管理层认为能够使公司实现持续增长的因素。
管理层强调了四个主要的长期增长催化剂:在核心市场中占据技术领先地位,通过平台多元化扩大潜在市场,通过利润率的提高证明了强大的运营模式,以及通过 2026 年连续三次上调业绩预期所证明的执行力。
截至2026年10月30日,Harmonic的市值为11亿美元,预计营收中值为5.5亿美元。该公司将自身定位为管理层所称的宽带基础设施领域的“纯粹创新者”。其位于硅谷的总部和云原生技术是其作为“创新领导者”的核心所在,致力于服务全球市场领先的客户。
首席执行官尼姆罗德·本-纳坦将公司的机遇置于人工智能对网络基础设施影响的背景下进行阐述:“人工智能在数据中心产生,但通过宽带体验。随着人工智能进入家庭、企业和数十亿联网设备,网络必须提供更大的容量、更低的延迟和更高的可靠性。”
客户多元化的转变标志着Harmonic公司的战略演进。该公司以往的大部分收入都来自其两大客户。虽然这两大客户仍占第三季度收入的54%(分别占37%和16%),但来自其他市场客户日益增长的贡献降低了收入集中度风险,并展现了公司技术平台在更广泛客户群体中的可扩展性。
然而,挑战依然存在。本季度受营运资本投资影响导致的负自由现金流,需要随着业务的成熟而扭转。零部件成本的上涨,尤其是内存、芯片和印刷电路板的成本上涨,如果公司无法将相应的价格上涨转嫁给消费者,可能会对利润率造成压力。此外,由于Harmonic依赖于SensAI、cOS Loop等新产品及其不断扩大的光纤产品组合的持续推广来维持其上调后的业绩预期所反映的增长势头,因此执行风险依然存在。
公司对 GAAP 和非 GAAP 结果的调整,有助于提高管理层对核心经营业绩所需调整的透明度。
对于评估Harmonic业绩的投资者而言,GAAP和非GAAP指标之间的区别至关重要。第三季度每股0.07美元的差异主要反映了610万美元的股权激励支出(税后约合每股0.05美元),以及较小的重组费用、咨询费和其他非经常性项目。虽然这些调整在科技行业属于惯例,但其对报告盈利能力的累积影响显著,在评估公司估值时应予以考虑。
精彩评论