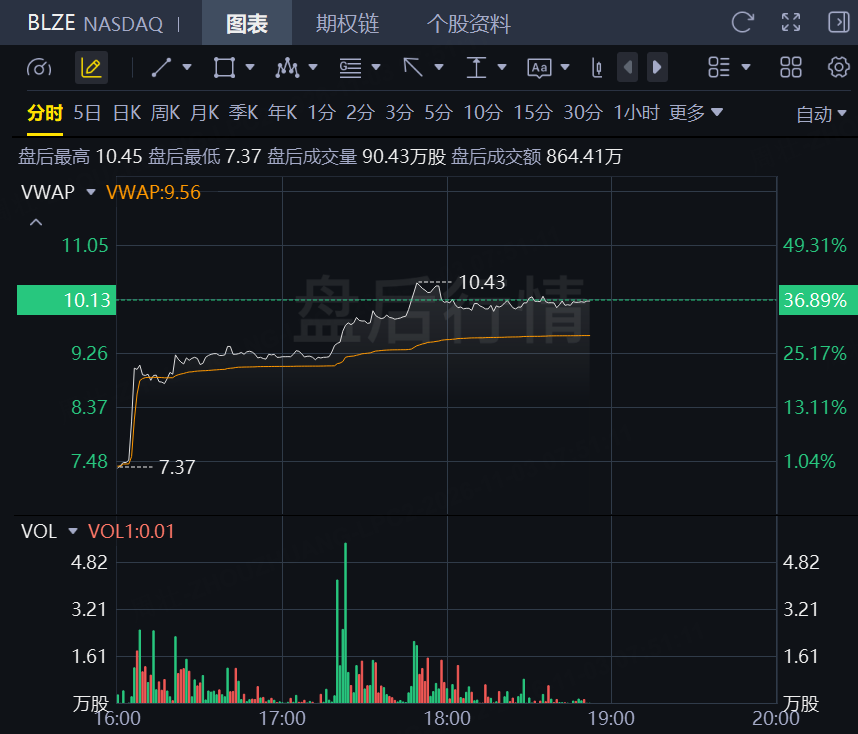
11月3日,Backblaze盘后飙涨近37%,该公司公布了2026年第三季度业绩,重点展示了其B2云存储业务在人工智能工作负载的推动下实现的显著增长。财报发布后,该公司股价在盘后交易中飙升39.86%,至10.35美元,反映出投资者对本季度业绩和全年业绩预期上调的积极反应。
由首席执行官兼联合创始人格列布·布德曼 (Gleb Budman) 和首席财务官马克·苏丹 (Marc Suidan) 发表的演讲重点介绍了公司如何将对人工智能基础设施的战略关注转化为可衡量的业务成果。B2 收入同比增长 47%,公司首次实现正的调整后自由现金流,Backblaze 似乎正在充分利用管理层所说的“快速增长的存储需求”和“整个行业对人工智能投资回报率的日益重视”。
季度业绩亮点
公司第三季度业绩在多个指标上均展现出强劲的增长势头,如下文演示文稿中的要点所示:
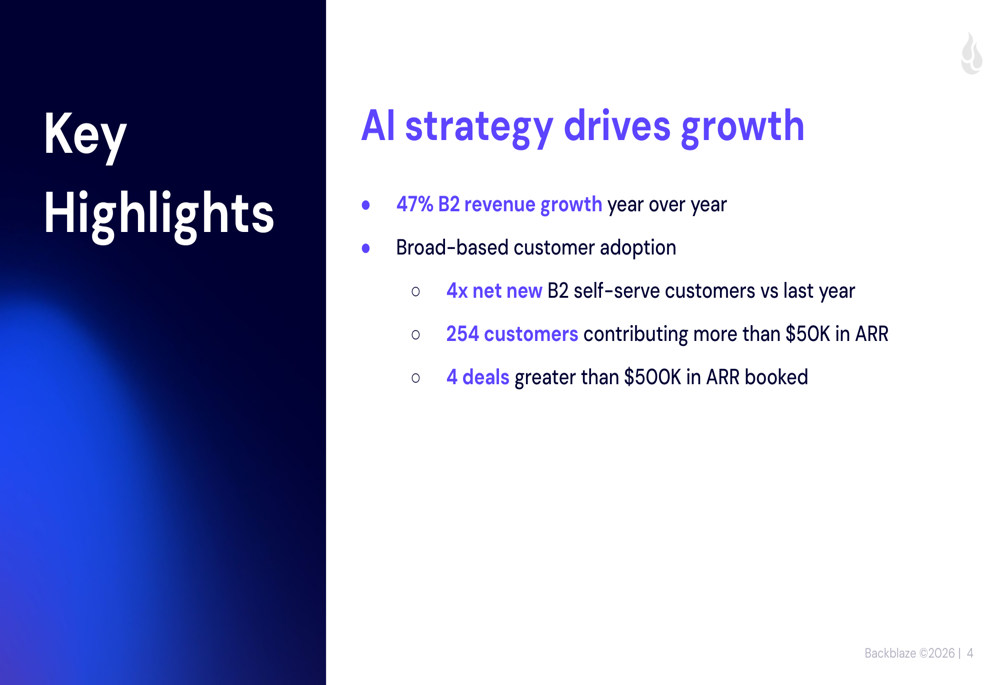
总营收达到4670万美元,同比增长26%,其中B2云存储——公司的主要增长引擎——的营收同比增长47%,较第二季度34%的增长率显著提升。
客户获取指标表现尤为强劲,公司新增B2级自助服务客户数量较上年同期增长四倍。高端市场也取得显著进展,目前已有254家客户的年度经常性收入(ARR)超过5万美元,本季度还达成了四笔ARR超过50万美元的交易。
正如演示文稿中所述,该公司的使命是“通过解决客户最棘手的数据存储挑战,使客户势不可挡”——随着人工智能工作负载推动数据呈指数级增长,这一定位似乎越来越重要。
人工智能战略驱动增长加速
Backblaze 的演讲重点阐述了其对人工智能构建者的战略关注如何带来切实可见的业务成果。该公司报告称,第三季度进入其销售渠道的新人工智能构建者数量较第二季度翻了一番,表明这一关键客户群体发展势头强劲。
如下列关于人工智能搜索可见性和客户获取的数据所示:
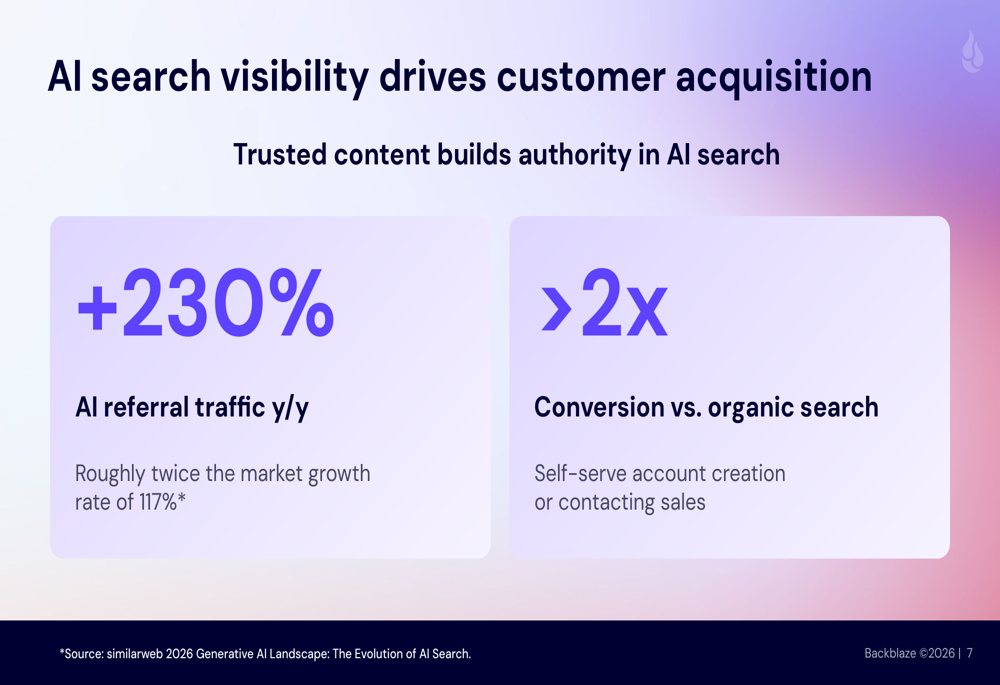
该公司人工智能推荐流量同比增长 230%,约为市场平均增长率 117% 的两倍。更重要的是,无论是自助创建账户还是联系销售,人工智能搜索的转化率都比自然搜索高出两倍以上。这表明 Backblaze 的内容策略正在人工智能搜索平台中成功树立权威,并打造可持续的客户获取渠道。
该公司将其人工智能客户群分为三个部分:基础模型开发商、物理人工智能公司和生成媒体公司。为了触达这些客户,Backblaze 正在利用人工智能搜索的可见性,在整个人工智能生态系统中建立联系,并为开发人员和人工智能代理开发专用工具。
管理层指出,“可信内容能够提升人工智能搜索领域的权威性”,凸显了思想领导力在把握这一不断增长的市场机遇方面的重要性。公司的“火焰喷射器”(Flamethrower)创业扶持计划已吸引了数百家初创公司参与,为其提供了早期阶段的潜在高增长客户资源。
大客户成功案例及案例研究
此次演示重点展示了四项重要的客户合作案例,每项合作的年度经常性收入均超过 50 万美元,这证明了 Backblaze 有能力进军高端市场:
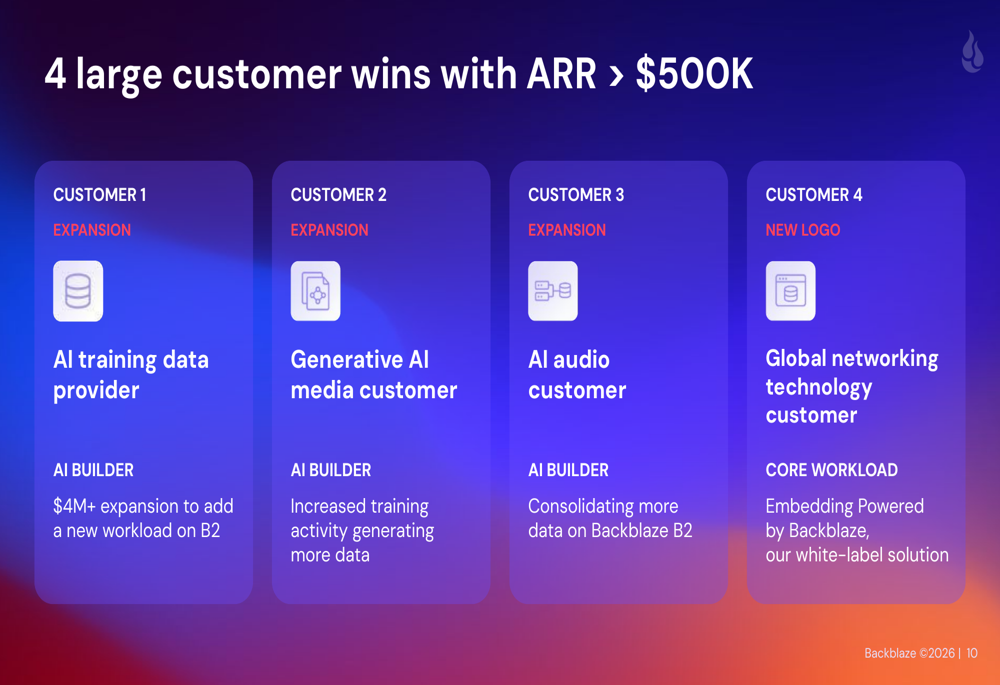
四笔交易中有三笔是与现有AI构建客户的业务拓展:一家AI训练数据提供商、一家生成式AI媒体客户和一家AI音频客户。第四笔交易是与一家全球网络技术客户达成的新合作,该客户将在其核心工作负载中部署Backblaze的白标“Powered by Backblaze”解决方案。
一项客户案例研究展示了人工智能工作负载的快速扩展潜力。下图展示了一位人工智能构建客户的增长轨迹:
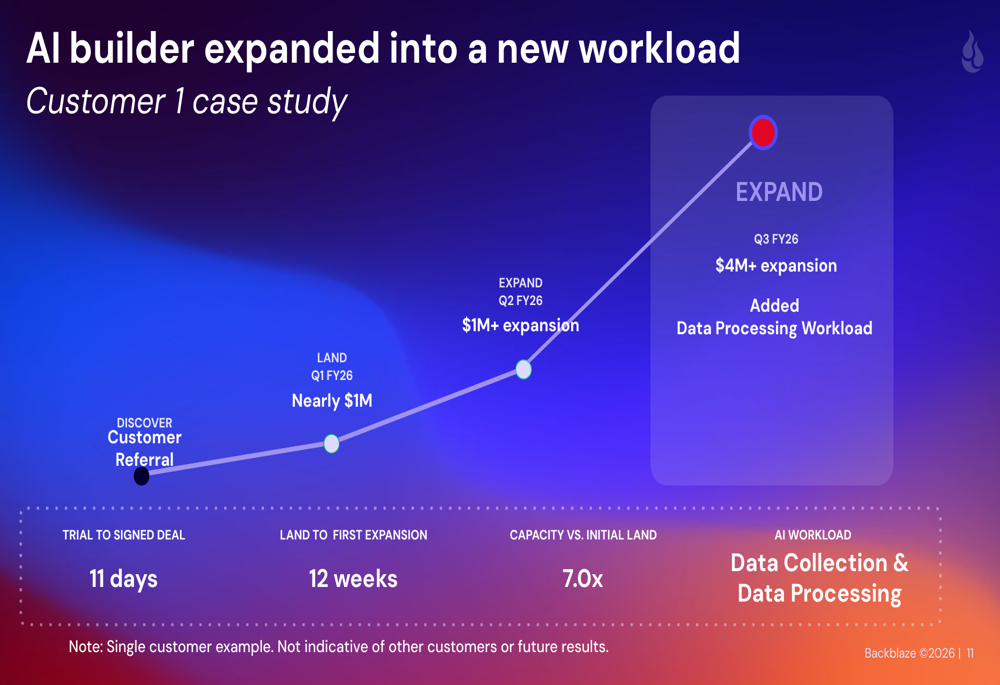
这家人工智能训练数据提供商最初是通过客户推荐入驻的,从试用到正式签约仅用了11天时间,年度经常性收入(ARR)就接近100万美元。在2026财年第二季度,其业务规模扩大了100多万美元,并在第三季度新增了400万美元的订单,用于处理新的数据处理任务。客户的处理能力较最初投入增长了7倍,从最初投入到首次业务拓展仅用了12周时间。
虽然演示文稿指出这只是一个客户案例,并不代表其他客户或未来的结果,但它表明,随着客户数据需求的快速增长,该公司有能力在人工智能工作负载方面进行扩展。
财务业绩和盈利能力趋势
该公司财务业绩在各项盈利指标上均有显著改善,具体总结如下:
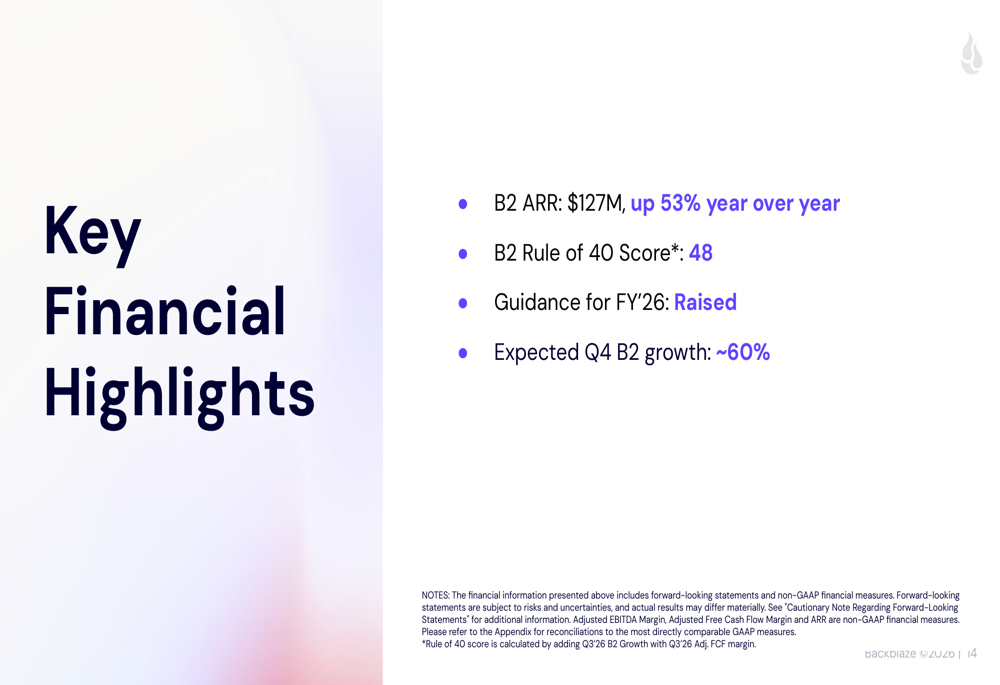
B2 云存储年度经常性收入 (ARR) 达到 1.27 亿美元,同比增长 53%;B2 40 法则得分(通过将 B2 增长率与调整后的自由现金流利润率相加计算得出)达到 48 分。该公司还提高了 2026 财年全年业绩预期,并预计 B2 业务在第四季度将增长约 60%。
下图显示了近几个季度B2收入增长的加速情况:
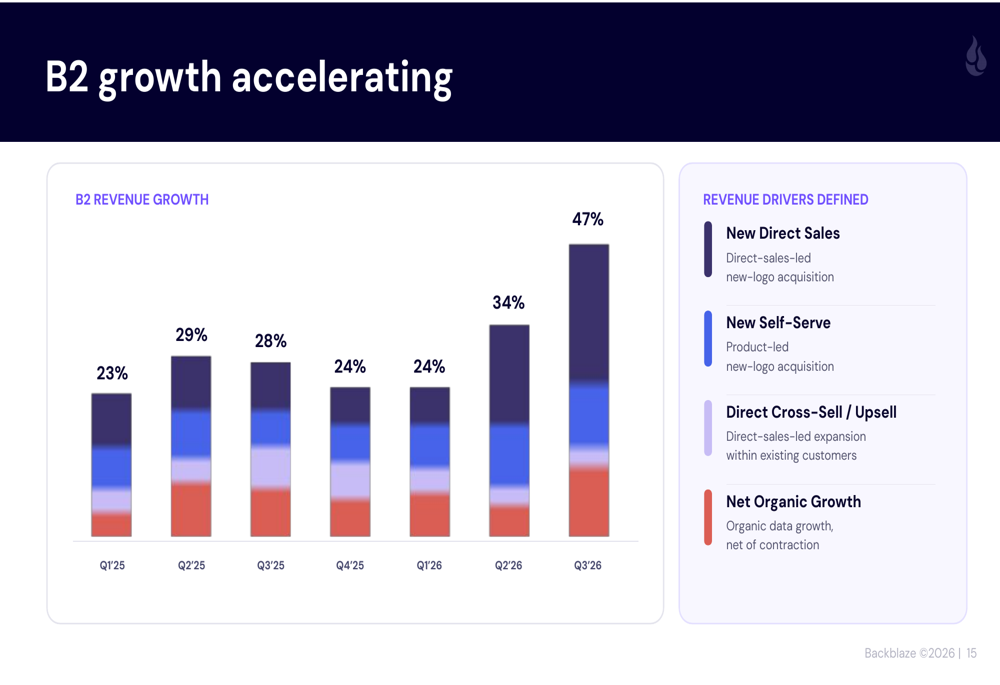
该报告将B2业务的收入增长分解为四个驱动因素:新增直接销售额、新增自助服务客户、现有客户的直接交叉销售和向上销售,以及净内生增长。第三季度同比增长47%,创十个季度以来的最高增速,这四个类别均有所贡献。
高端客户的增长势头持续增强,以下数据显示,贡献超过 5 万美元年度经常性收入 (ARR) 的客户数量超过 5 万美元:
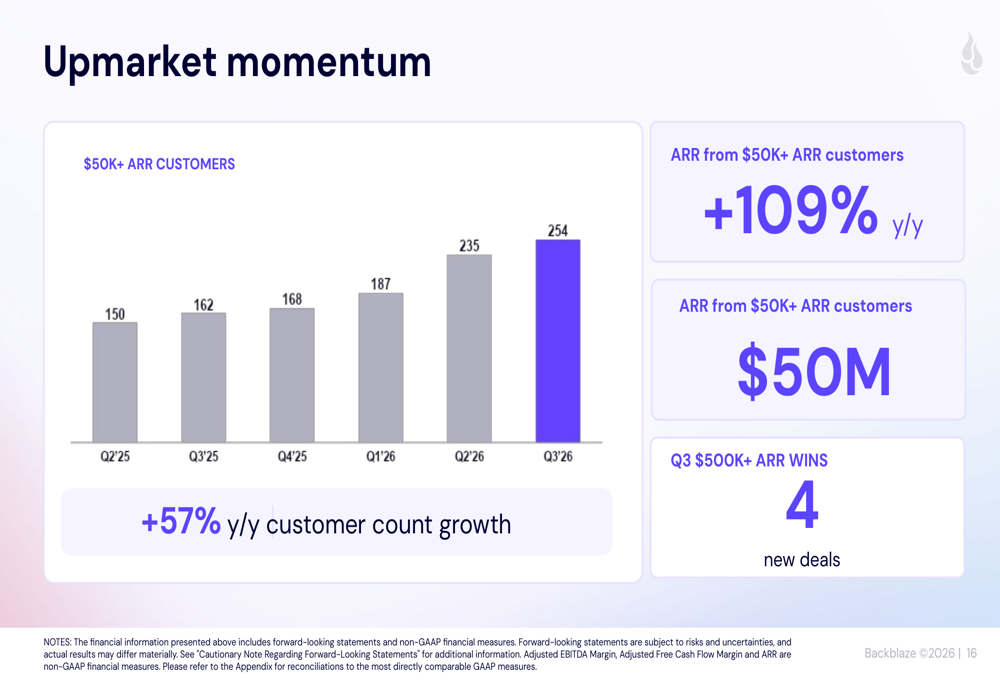
年经常性收入 (ARR) 超过 5 万美元的客户数量同比增长 57%,达到 254 家,而该细分市场的 ARR 同比增长 109%,达到 5000 万美元。这种高端市场转型对商业模式意义重大,因为大客户通常拥有更高的留存率,并能提供更稳定的收入来源。
下表全面列出了公司第三季度的财务和运营指标:
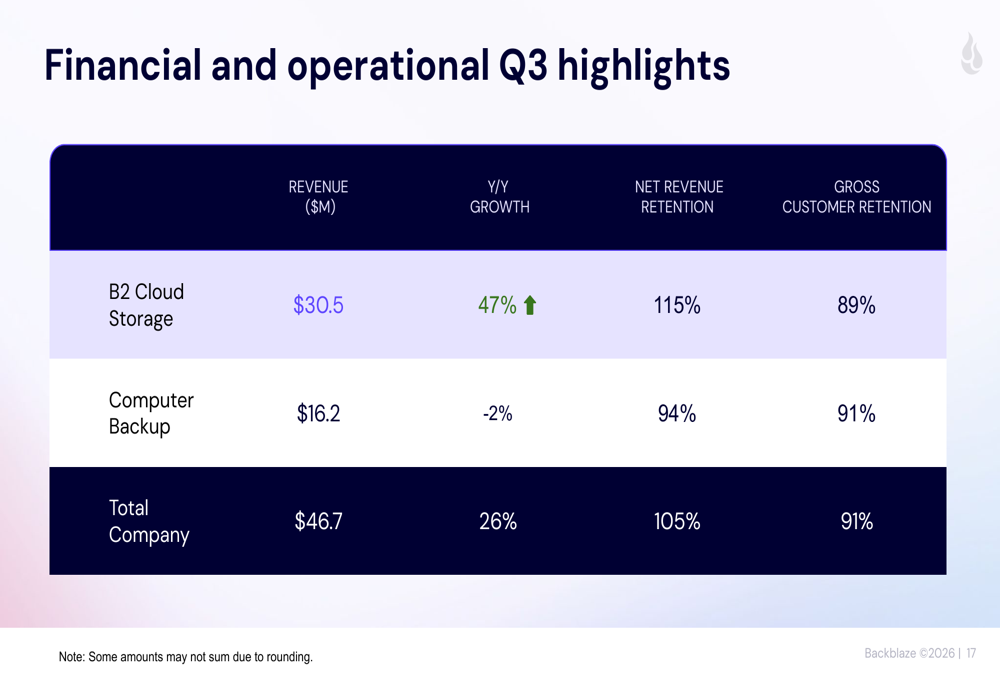
B2云存储业务的毛利率为64%,净收入留存率为115%,总客户留存率为89%。计算机备份业务虽然收入同比下降2%,但保持了稳定的客户留存率,净收入留存率为94%,总客户留存率为91%。
该公司实现可持续盈利的路径可以从以下调整后 EBITDA 和自由现金流利润率的趋势中看出:
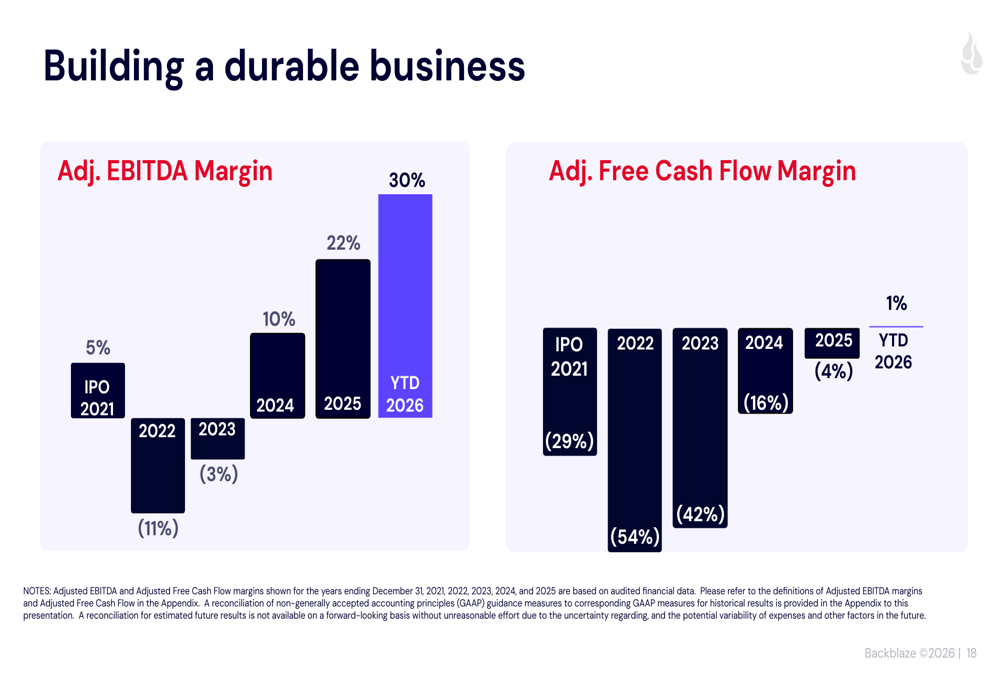
自2021年上市以来,Backblaze的调整后EBITDA利润率已从5%大幅提升至2026年迄今为止的30%,而经过数年的投资,调整后自由现金流利润率也已转正,达到1%。这一进展体现了云存储商业模式在公司规模扩张过程中固有的运营杠杆效应。
前瞻性指引与展望
Backblaze上调了2026财年全年业绩预期,反映出其对持续增长势头的信心。更新后的业绩预期如下:
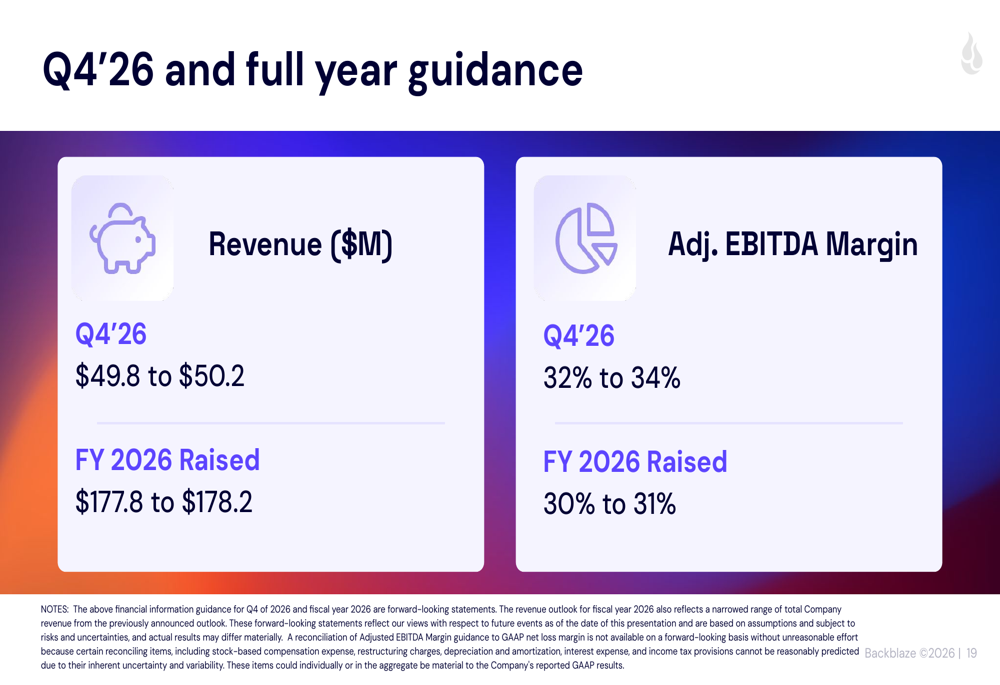
公司预计2026年第四季度营收将在4980万美元至5020万美元之间,调整后EBITDA利润率为32%至34%。全年营收预期上调至1.778亿美元至1.782亿美元,高于此前预期的1.73亿美元中值。调整后EBITDA利润率预期上调至30%至31%,高于此前预期的27%至29%。
管理层表示,第四季度B2业务收入同比增长预计将达到约60%,较第三季度47%的增速进一步加快。公司还预计,2027财年B2业务收入增速将保持在40%或以上。
然而,演示文稿指出,随着 Backblaze 为满足 CoreWeave、其他新云客户以及人工智能开发者的合同需求而扩容,资本支出将大幅增加。根据财报电话会议,预计未来一年资本支出将增长约 10 倍,即使公司保持强劲的营收增长,这也可能会暂时对自由现金流利润率造成压力。
演示文稿中包含一些前瞻性陈述,这些陈述受到风险和不确定性的影响,包括与人工智能客户收入、增长率、市场机会估计、销售和营销计划、新功能、定价、供应情况以及与 CoreWeave 的战略协议相关的风险和不确定性。
战略定位和资本结构
Backblaze强调其战略定位旨在把握行业趋势,即存储需求快速增长以及对人工智能投资回报的日益重视。该公司的价值主张核心在于提供“人工智能所需的规模和经济效益”,并将B2云存储定位为专为当前市场机遇而打造。
该公司还重点介绍了其资本结构优化措施,通过发行零息可转换债券筹集了2.01亿美元,以取代成本较高的资本租赁。这种融资方式既能灵活地为产能扩张提供资金,又能通过上限赎回保护机制最大限度地减少股权稀释。
截至季度末,Backblaze 的现金、等价物和有价证券总额为 2.3 亿美元,年初至今的经营现金流为 2300 万美元,该公司似乎有能力为其增长计划提供资金,同时保持财务灵活性。
精彩评论