美联储已于9月16日将政策利率上调25个基点,为三年来首次加息,并暗示年内还会再加。新一周迎来两组关键验证:周三20:30公布的美国8月核心PCE物价指数——市场预期PCE、核心PCE同比增幅分别维持3.7%、3.3%(与7月持平),但环比增幅料明显反弹(PCE环比预期由7月的0.2%升至0.4%,核心PCE环比预期由0.2%升至0.3%),若升幅远超预期,可能推高10月甚至年内再加息两次的概率;周五20:30公布的9月非农就业报告(路透调查预期新增就业10万人、失业率4.2%,另有市场预期口径为新增9万人、失业率维持4.1%),均较8月16.2万人明显放缓。两项数据均是10月议息会议前最后一次读数,将直接影响美联储对通胀与劳动力市场的判断。
特朗普拒绝伊朗提出的"7天停火方案"后随即改口,透露预计本周将与伊朗展开新一轮谈判。卡塔尔仍在两国间穿梭斡旋,已提交一份折衷文本,美方特使威特科夫、特朗普女婿库什纳与伊朗外长阿拉格齊上周已在联大期间间接接触,最快本周一(9月28日)双方代表将再次会面。双方分歧集中在谈判顺序:伊朗要求先解除港口海上封锁、放宽石油出口制裁、实现区内停火,再于一周内重开霍尔木兹海峡并恢复核谈判;美方则要求把伊朗核让步作为核心前提。伊朗外长阿拉格齐周日接受NBC采访时仍表态"准备好谈判"。特朗普称美军正协助大量石油经海峡运输(上周末超2000万桶),但运量仍远低于战前水平——战前该海峡承载全球约五分之一的油气贸易,谈判走向仍是原油供应溢价的最大变量。
美光科技将于周三(9月30日)美股盘后公布2026财年Q4财报,其市值已升破1万亿美元,是本季AI交易中半导体板块的重要样本。瑞银将美光Q4营收预测上调至524亿美元(原515亿美元)、每股收益上调至32.50美元(原31.94美元),分别高于市场预期3.9%和4.3%,其中DRAM营收预估397亿美元、HBM约35亿美元、NAND约127亿美元,毛利率预估87.6%、高于公司86%指引160个基点。
特朗普、美国众议院议长约翰逊将于美东9月29日与科技公司高管召开人工智能会议,同日特朗普推出AI驱动新网站America.gov,马斯克、黄仁勋、Dave Limp预计出席;OpenAI开发者大会(DevDay 2026)同日在旧金山举行,预计发布GPT-6 Cyber等新品,CEO Altman将于北京时间周三凌晨1点发表主题演讲。
耐克将于周四(10月1日)美股盘后公布最新季度业绩,检验消费支出韧性。美银已下调耐克2027财年预测,每股盈利下调至1.43美元、收入下调至443.1亿美元(原1.60美元/454.7亿美元),意味同比下滑;FactSet调查显示分析师预期全年非GAAP每股盈利1.68美元、收入454.6亿美元。D.A. Davidson联席投资总监James Ragan表示,"近几个月劳动力市场的改善轨迹,是支撑消费者持续支出信心的关键",耐克业绩与非农数据将共同回答这一问题。
假期:A股10月1日至10月7日休市;港股10月1日休市一天,南、北向交易同步关闭;10月2日港股恢复交易,但南、北向交易仍关闭,成交活跃度可能受限,外围市场波动的影响将在复市当日集中释放。
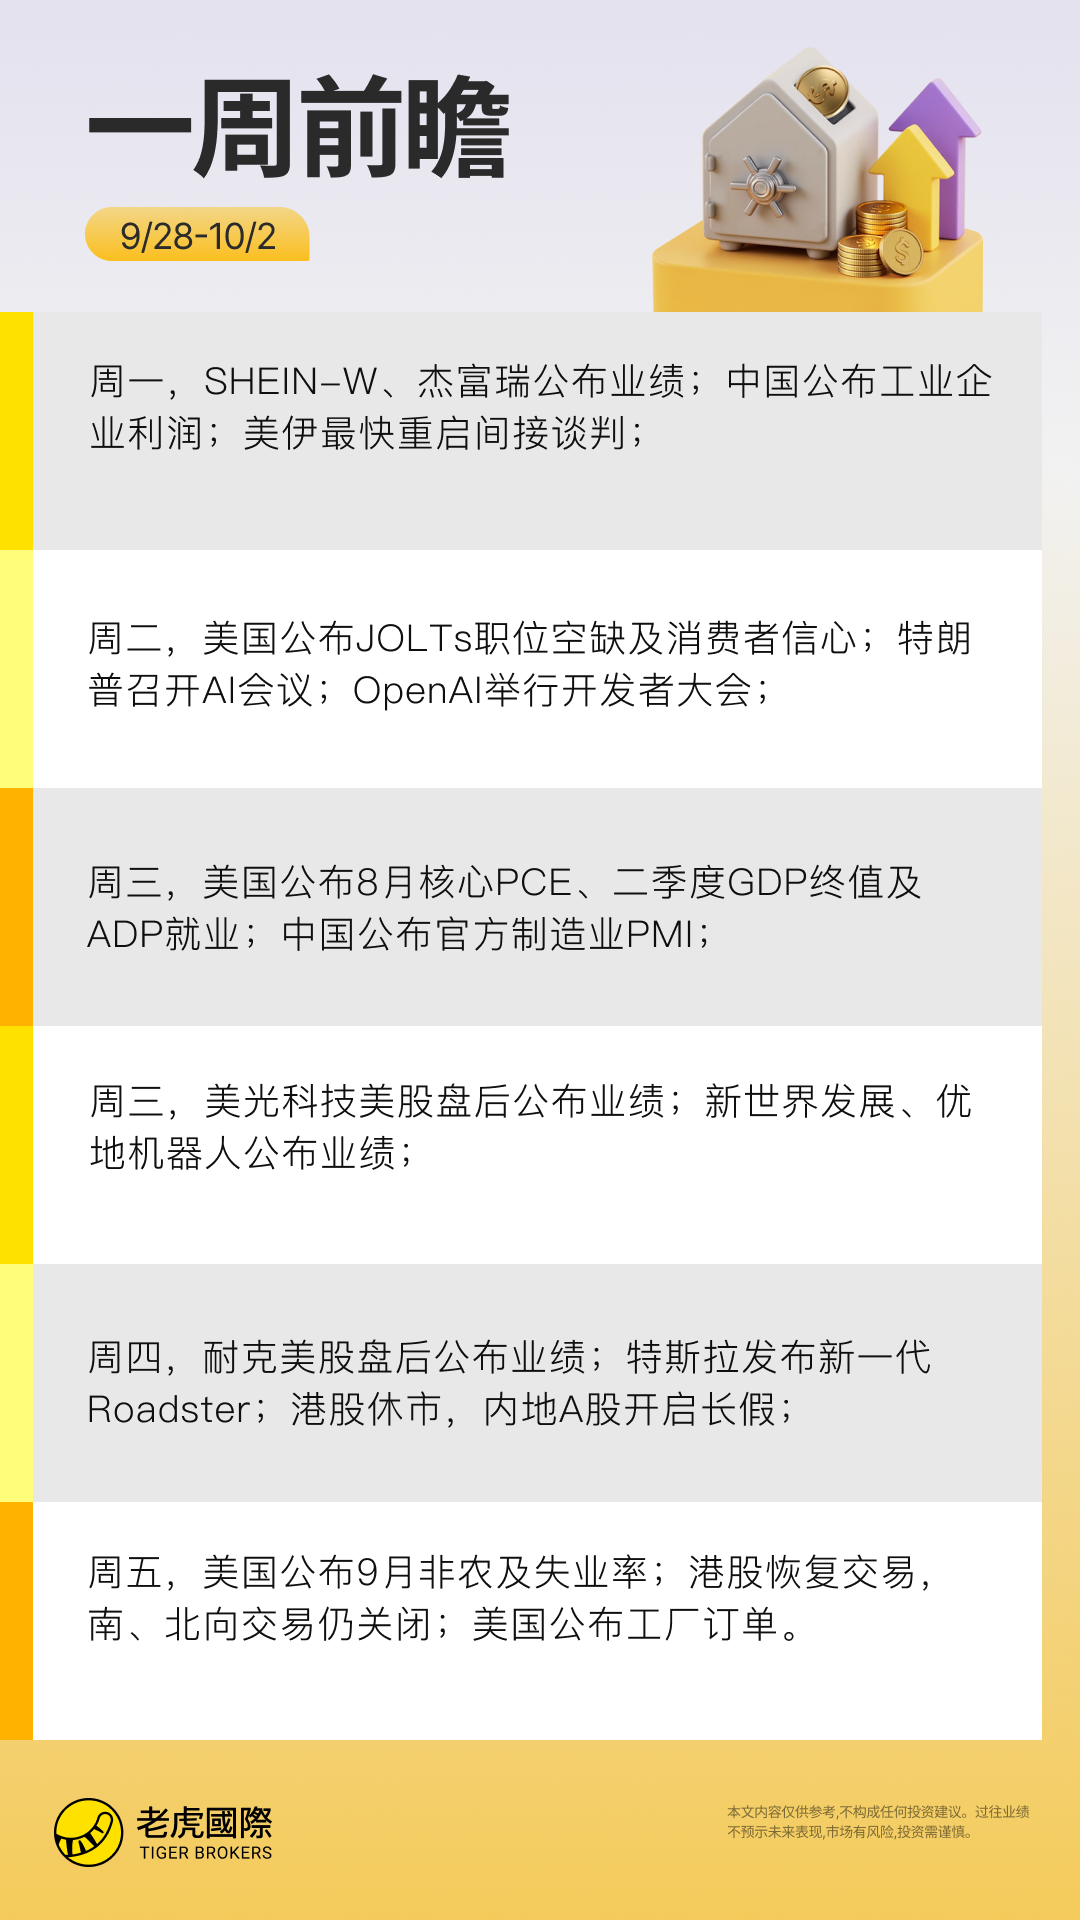
一、本周大事件一览
(以下均为北京/香港/新加坡时间;财报时段以官方业绩日历为准)
周一(9月28日)
业绩发布
时段(美股) | 股票代码 | 公司名称 |
盘后 | JEF | 杰富瑞 |
另有:港股SHEIN-W今日公布业绩。
经济数据
22:30 美国9月达拉斯联储商业活动指数
财经事件
09:20 中国6000亿元1年期MLF、6603亿元7天期逆回购到期
中国9月28日至10月8日每日开展隔夜逆回购操作,单日操作量上限不超过1万亿元,覆盖国庆及中秋假期资金面
09:30 中国8月规模以上工业企业利润同比数据公布
卡塔尔斡旋下,美方特使威特科夫、库什纳最快今日与伊朗外长阿拉格齐举行新一轮间接谈判
16:15 本末科技、景旺电子、彤程新材、罗博特科港股暗盘交易
周二(9月29日)
业绩发布
时段(美股) | 股票代码 | 公司名称 |
盘前 | CCL | 嘉年华邮轮 |
盘前 | KMX | 车美仕 |
盘后 | AIR | AAR Corp |
经济数据
21:00 美国7月FHFA房价指数月率、7月S&P/CS20座大城市未季调房价指数年率
22:00 美国8月JOLTs职位空缺、9月谘商会消费者信心指数
财经事件
09:20 中国350亿元7天期逆回购到期
特朗普、美国众议院议长约翰逊与科技公司高管召开人工智能会议(美东时间),AI驱动新网站America.gov同日上线,马斯克、黄仁勋、Dave Limp预计出席
OpenAI开发者大会(DevDay 2026)在旧金山举行,预计发布GPT-6 Cyber等新品,CEO Altman美东上午10点(北京时间周三凌晨1点)发表主题演讲
澳洲联储公布利率决议(市场预期加息25基点至4.60%)
G20贸易部长会议召开(9月29日-10月1日)
09:20 本末科技、景旺电子、彤程新材、罗博特科港股上市;欢创科技暗盘交易
周三(9月30日)
业绩发布
时段(美股) | 股票代码 | 公司名称 |
盘前 | CAG | 康尼格拉 |
盘前 | FDS | 慧甚 |
盘前 | JBL | 捷普科技 |
盘后 | MU | 美光科技 |
另有:港股新世界发展、优地机器人公布业绩。
经济数据
04:30 美国至9月25日当周API原油库存
09:30 中国9月官方制造业PMI
09:45 中国9月RatingDog制造业PMI、9月RatingDog服务业PMI
20:15 美国9月ADP就业人数
20:30 美国8月个人支出月率、美国8月核心PCE物价指数月率/年率、美国二季度实际GDP年化季率终值、二季度核心PCE物价指数年化季率终值、二季度实际个人消费支出季率终值
21:45 美国9月芝加哥PMI
22:30 美国至9月25日当周EIA原油库存、EIA战略石油储备库存
财经事件
01:00 2027年FOMC票委、芝加哥联储主席古尔斯比发表讲话
01:30 2028年FOMC票委、圣路易斯联储主席穆萨莱姆在伦敦政经学院发表讲话
02:00 FOMC永久票委、纽约联储主席威廉姆斯在水牛城大学发表主题演讲
09:20 中国80亿元7天期逆回购到期
华为昇腾950智算集群今日起面向中国客户提供服务
09:20 欢创科技港股上市
周四(10月1日)
业绩发布
时段(美股) | 股票代码 | 公司名称 |
盘前 | ACN | 埃森哲 |
盘前 | MCK | 麦克森 |
盘后 | NKE | 耐克 |
经济数据
17:30 美国9月挑战者企业裁员人数
20:30 美国至9月26日当周初请失业金人数
21:45 美国9月标普全球制造业PMI终值
22:00 美国9月ISM制造业PMI、8月营建支出月率
22:30 美国至9月25日当周EIA天然气库存
财经事件
01:30 里士满联储主席巴尔金、波士顿联储主席柯林斯、堪萨斯城联储主席施密德发表讲话
03:25 2027年FOMC票委、里士满联储主席巴尔金在一场活动上致欢迎词
05:10 美联储理事丽莎·库克发表讲话
21:05 2027年FOMC票委、芝加哥联储主席古尔斯比发表讲话
特斯拉新一代Roadster超级跑车发布会举行,此前特斯拉在社交平台X发布预告片
SpaceX执行NASA Crew-13载人任务,谷歌自研TPU原型卫星同日升空;星舰Flight 14最早于北京时间周一晚间发射
韩国9月进出口数据公布
香港交易所国庆节休市一日,南、北向交易同步关闭;内地A股10月1日至10月7日休市
周五(10月2日)
经济数据
20:30 美国9月失业率、9月季调后非农就业人口、平均每小时工资
22:00 美国8月工厂订单月率
财经事件
03:30 FOMC永久票委、纽约联储主席威廉姆斯在该联储举办的央行研讨会上主持讨论,美联储理事丽莎·库克出席同一场讨论
06:45 2026年FOMC票委、达拉斯联储主席洛根发表讲话
22:00 洛根在第五届"移民宏观经济影响研讨会"上致欢迎辞
日本9月东京CPI同比、韩国9月CPI同日公布
香港交易所今日正常开市,但南、北向交易仍关闭
二、重点事件解读
核心PCE环比料反弹、非农压轴,10月加息押注迎最后验证
美联储9月16日将联邦基金利率上调25个基点,为三年来首次加息,并暗示年内还会再加。据LSEG数据,截至上周四,联邦基金期货隐含10月再加息的概率已升至60%以上。新一周将迎来两组关键数据:周三20:30的美国8月核心PCE物价指数与周五20:30的9月非农就业报告,二者是10月议息会议前最后一次重磅读数,将共同验证加息路径能否延续。
通胀端:市场预期8月PCE、核心PCE同比增幅分别维持3.7%、3.3%,与7月持平;但环比增幅料出现明显反弹——PCE环比预期由7月的0.2%升至0.4%,核心PCE环比预期由0.2%升至0.3%。港媒援引分析指出,即便市场已消化年内还会加息的预期,若届时数据升幅远超预期,仍可能推高10月加息乃至年内再加息两次的概率。同日公布的还有二季度GDP终值、9月ADP就业人数(预期新增5.8万人,高于8月的3.8万人)。Murphy & Sylvest策略师Paul Nolte认为,该报告"大概率会确认通胀仍高于目标",但若环比读数能略微降温,"也会给市场带来一点提振"。
就业端:路透调查经济学家预期9月非农新增就业10万人、失业率4.2%;另有市场口径预期新增9万人、失业率维持4.1%,均较8月16.2万人明显放缓。D.A. Davidson联席投资总监James Ragan表示,"近几个月劳动力市场的改善轨迹,对维持消费者持续支出的信心非常重要"。Plante Moran投资总监Jim Baird则指出,市场对"良好但不过热"的就业报告会感到满意——若数据大幅超预期转热,反而可能被解读为进一步坐实10月加息,引发短期负面反应。
市场关注要点:
核心PCE环比是否真如预期反弹,以及反弹幅度是否触及"年内加息两次"的临界点
非农新增人数、失业率、薪资增速的组合信号,尤其关注路透(10万/4.2%)与其他口径(9万/4.1%)之间的落差最终由哪个方向兑现
加息本身对股市构成多重压力:抬高借贷成本、拖累经济增速,并通过推高债券收益率与股票争夺资金
30年期美债收益率本周已升至20多年来最高,10年期收益率升穿**5%**关口,若数据进一步强化加息预期,收益率上行压力可能延续
标普500贴近历史高位,但"水面之下已现侵蚀"
标普500周五收盘距8月中高点不足1%,2026年以来累计上涨约13%,指数层面维持韧性,主要由科技与AI相关股支撑。但拆开来看,9月以来标普500的11个板块中有8个下跌,金融、公用事业跌约5%;更值得警惕的是,等权重版标普500指数(更能代表"普通个股"表现)9月以来下跌约4%,与市值加权指数的平稳形成明显反差。
"平均水平的指数表现良好,但平均水平的个股并不好," Murphy & Sylvest策略师Paul Nolte表示,"水面之下,已经出现了一些侵蚀。"
利率端的压力同样不容忽视:30年期美债收益率本周升至20多年来最高,10年期收益率大幅升穿5%关口,驱动力包括通胀担忧与政府债务上升。Miller Tabak首席市场策略师Matthew Maley在一份报告中警告:"从过去几个月固定收益市场的走势看,局面很快恶化并非不可能。"
半导体股是本轮AI交易中少数逆势走强的板块,存储芯片龙头美光科技市值已升破1万亿美元,其周三财报将是检验这一板块估值能否延续的直接窗口。Plante Moran投资总监Jim Baird总结道:"当你退后一步看当下市场真正重要的东西,美联储和利率永远是最核心的两件事,本周这两份报告都将是判断美联储思路演变的重要指标。"
特朗普否决伊朗方案后改口,卡塔尔斡旋料本周重启谈判
特朗普此前公开否决伊朗提出的"7天停火方案",但周日接受Axios采访时改口表示,"预计本周会与伊朗进行更多谈判",同时形容伊朗此前的方案"把自己的牌打过头"。被问及是否考虑恢复军事打击时,他回应"我一直都在考虑"。
美伊谈判的核心矛盾在于双方对谈判优先次序的判断完全不同:
伊朗方案:先解除对伊朗港口的海上封锁、放宽石油出口制裁,并恢复区内停火,德黑兰愿在一周内重新开放霍尔木兹海峡,并恢复核问题谈判
美方立场:要求将伊朗核计划让步作为核心前提,把解除军事与经济压力同核让步直接挂钩
尽管特朗普公开否决伊朗方案,外交渠道并未完全中断。美国特使威特科夫、特朗普女婿库什纳上周在联合国大会期间已与伊朗外长阿拉格齊进行新一轮间接谈判,卡塔尔负责在双方之间传递信息,并已提交一份折衷方案。据Axios援引美国官员及地区消息人士,调解方周末继续分别与两国代表讨论文本修改,最快本周一双方将再次会面。
霍尔木兹海峡的航运状况仍是市场最核心的观察点。特朗普表示美军正协助大量石油经海峡运输,上周末超2000万桶石油通过(一名美国国防部官员向Axios确认周五晚约2200万桶出口);但运量仍远低于战前水平——战前该海峡承载全球约五分之一的石油与天然气贸易。伊朗外长阿拉格齊周日接受NBC采访时表示,即便特朗普拒绝了伊朗方案,德黑兰仍"准备好谈判",正等待美方通过调解方作出正式回覆。
市场关注要点:
卡塔尔修改后的折衷文本能否被美伊双方接受,本周一的会谈是否取得实质进展
霍尔木兹海峡通行量能否逐步恢复至战前水平,这将直接影响原油供应溢价的消退速度
特朗普"考虑恢复军事打击"的表态与"本周将谈判"的表态并存,局势仍存在两面性,油价对消息面的敏感度会明显放大
相关阅读:特朗普拒绝伊朗"7天停火方案",透露将在中期选举后恢复轰炸
美光科技Q4财报:市值破万亿后的AI存储链验证窗口
美光科技将于美东9月30日盘后(北京时间10月1日)公布2026财年第四季度财报,其市值已升破1万亿美元,是本轮AI交易中半导体板块的重要样本,也是观察AI数据中心需求与存储芯片景气度的核心窗口。
瑞银最新研报上调美光业绩预测:
指标 | 瑞银新预测 | 原预测 | 高于市场预期 |
Q4营收 | 524亿美元 | 515亿美元 | +3.9% |
每股收益 | 32.50美元 | 31.94美元 | +4.3% |
毛利率 | 87.6% | — | 高于公司指引160个基点 |
拆分业务来看,DRAM板块预计营收397亿美元,HBM营收约35亿美元,NAND业务营收127亿美元;两项核心指标均高于公司此前指引,盈利上行主要来自产品定价改善(公司毛利率指引为86%)。
市场关注要点:
美光能否延续AI服务器带动的存储需求,验证HBM涨价周期的持续性
公司对后续行业供需、资本开支节奏的最新指引
长端利率上行正在提高科技股的业绩门槛,若业绩与指引保持强劲,可能继续支撑半导体与数据中心产业链估值;若增长不及预期,利率上行环境可能放大股价波动
耐克财报检验消费韧性,与非农数据形成交叉验证
耐克将于美东10月1日盘后公布最新季度业绩,对应本周的消费需求主线。市场将关注终端销售、库存水平与经营展望,以判断消费者支出的实际韧性。
美银已下调耐克2027财年预测:每股盈利下调至1.43美元、收入下调至443.1亿美元,均低于此前预测的1.60美元及454.7亿美元,意味着较去年464亿美元销售额出现下滑。FactSet调查显示,分析师普遍预期全年非GAAP每股盈利1.68美元、收入454.6亿美元,与美银的悲观预测存在明显落差。
D.A. Davidson联席投资总监James Ragan表示,"近几个月劳动力市场的改善轨迹,是支撑消费者持续支出信心的关键"。若耐克业绩偏弱,且当周公布的美国就业数据同步降温,消费板块可能面临进一步调整压力——这份财报与周五的非农报告,共同构成本周对"美国消费者是否撑得住"这一问题的双重回答。
特朗普AI峰会撞上OpenAI开发者大会,科技催化密集期
科技产业方面,特朗普、众议院议长约翰逊将于美东9月29日与科技公司首席执行官就人工智能召开会议,同日推出AI驱动新网站America.gov,用于整合分散在各联邦机构网站上的政府信息与资源;特斯拉CEO马斯克、英伟达CEO黄仁勋及蓝色起源CEO Dave Limp预计出席。
同一天,OpenAI开发者大会(DevDay 2026)在旧金山举行,预计发布GPT-6 Cyber等新品,CEO Altman将于当地时间上午10点(北京时间周三凌晨1点)发表开场主题演讲。市场将关注新模型的能力边界、应用场景及商业化安排,相关信息可能影响投资者对云计算、数据中心与人工智能软件需求的判断。
此外:
特斯拉将于10月1日举行新一代Roadster超级跑车发布会,此前已在社交平台X发布预告片,市场关注产品性能、量产安排与交付节奏
SpaceX10月1日执行NASA Crew-13载人任务,谷歌自研TPU原型卫星同日升空;星舰Flight 14最早于北京时间周一晚间发射
华为昇腾950智算集群9月30日起面向中国客户提供服务,是国产算力供给端的重要观察点
A股、港股假期
因国庆节假期,内地A股10月1日至10月7日休市;港股10月1日休市一日,南、北向交易同步关闭。10月2日,香港交易所正常开市,但南、北向交易仍然关闭。
假期安排导致港股后半周成交活跃度可能降低,且10月2日复市当日缺乏南北向资金对冲,外围市场(尤其是当日公布的美国非农数据)的波动可能被进一步放大。投资者需留意:
10月2日港股开盘前,美股周四(10月1日)夜间对非农预期的定价变化
假期期间外围市场(原油、美债收益率、AI科技股)若出现较大波动,10月2日港股可能出现补涨或补跌
南北向交易恢复时点,以及节后资金面变化对A股节后首个交易日的影响
精彩评论